
Объявления «помогу списать кредиты» в Казахстане собирают хорошие отзывы, но за ними может стоять псевдоюрист, а не адвокат. Он обещает законно избавить от всех долгов без банкротства, берёт от 50 000 до 500 000 тенге предоплаты и присылает шаблонное письмо в банк. Долг остаётся, пени растут, кредитная история портится ещё сильнее. Законное списание в РК одно: банкротство по закону, бесплатно через eGov или через суд.
Если вы читаете это, потому что уже заплатили: сначала раздел «Что делать», потом всё остальное.
Как работает схема «помогу списать кредиты»
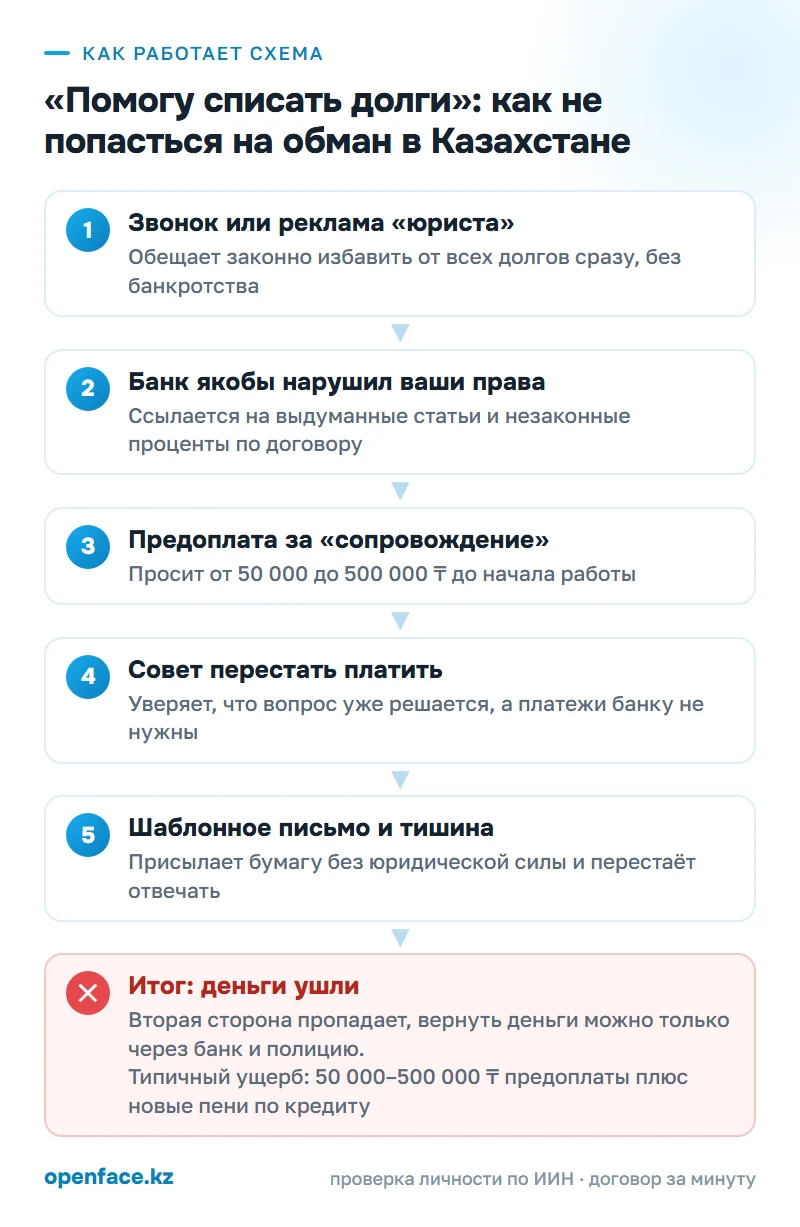
Начинается всё с контакта, и инициатива почти всегда у мошенника. Он звонит человеку с просрочкой, пишет в мессенджер или показывает рекламу в соцсетях. Списки должников утекают, поэтому звонящий может заранее знать, в каком банке ваш кредит. Представляется юристом, адвокатом или «антиколлектором».
Дальше идёт убеждение. «Специалист» сыплет терминами, ссылается на статьи законов, которых не существует, и говорит, что банк нарушил ваши права и начислял незаконные проценты. Предлагает оспорить договор или признать его недействительным. Звучит как план.
Потом деньги. Fingramota.kz приводит диапазон предоплаты от 50 000 до 500 000 тенге. Банковский омбудсман отдельно называет признаком обмана требование оплатить 50–100% гонорара до начала работы. Есть и вариант подписки: ежемесячная плата за «антиколлекторское сопровождение», которое сводится к паре писем.
Четвёртый шаг самый дорогой для вас. «Юрист» советует перестать платить по кредиту, потому что «вопрос уже решается». Каждый месяц без платежа добавляет пеню и новую запись о просрочке в кредитное бюро.
В конце вы получаете письмо в банк с просьбой пересмотреть договор, и на этом связь обрывается. Банки такие письма не принимают как основание для списания. Итог двойной: предоплата ушла, а долг вырос.
Какие варианты описаны в Казахстане
Публикаций с конкретным городом и суммой по этой схеме в открытых источниках мы не нашли, отдельной статистики дел против «антиколлекторов» там тоже нет. Зато Fingramota.kz в апреле 2025 года подробно описала варианты, которые работают в стране.
Первый — фейковые видео, где «известные люди» и «эксперты» объявляют о госпрограмме списания долгов. Ролики крутятся в платной рекламе, в том числе на YouTube, и ведут на сайт, оформленный под государственный портал. Там просят ИИН, номер удостоверения, телефон и адрес. Потом либо требуют «госпошлину» или «сервисный сбор», либо звонят «консультанты» и продают свои услуги. Данные при этом могут перепродать для следующих схем. Если вы вводили ИИН на таком сайте, проверьте, не оформили ли на вас займы.
Второй — «волшебные» документы на OLX и в Telegram: «заявление на полное списание долгов», «иск для отмены займа». Продавцы ссылаются на Генпрокуратуру и Верховный суд и уверяют, что банки скрывают лазейки. Банки и МФО такие шаблоны не принимают.
Третий — платное «сопровождение» внесудебного банкротства, которое на egov.kz оформляется бесплатно. По словам Fingramota.kz, мошенники иногда сначала «работают» бесплатно и шлют фиктивные отчёты, а исчезают, получив оплату. Четвёртый — доверенность «чтобы всё уладить без вас», которая открывает доступ к счетам, имуществу и иногда к ЭЦП. Отдельная ветка вытекает из всех остальных: пострадавшим звонят те, кто обещает вернуть деньги, отданные прошлым «юристам», и берут новую предоплату. Эта ветка разобрана отдельно в статье про фирмы, которые «возвращают деньги у мошенников».
Списание долгов по кредитам в Казахстане: что существует, а чего нет
Большая часть обмана держится на том, что человек не знает легальных вариантов. Их немного, и все они публичные.
Реструктуризация. Вы пишете кредитору заявление и просите изменить график, снизить платёж или дать отсрочку. Ответ банка, даже отказ, пригодится позже: по закону о банкротстве к заявлению в суд прикладывают документ о попытке урегулировать долг с банком. На Fingramota.kz есть бесплатная платформа урегулирования проблемной задолженности, где можно рассчитать график и подать обращение. Это и есть ответ на вопрос, как оформить реструктуризацию кредита: только через самого кредитора, без посредников.
Внесудебное банкротство. Условия в РК заданы статьёй 5 закона о банкротстве граждан: долг не больше 1600 МРП, двенадцать месяцев подряд без погашения, нет имущества, в том числе доли в общей собственности, и не было банкротства за последние семь лет. Ещё одно условие — кредитор уже провёл свои процедуры урегулирования или взыскания. Заявление подаётся через ЦОН, egov.kz или мобильное приложение, бесплатно.
Судебное банкротство и восстановление платёжеспособности. Эти процедуры для случаев, когда долг выше 1600 МРП или есть имущество. Их ведёт суд, а не частная фирма по телефону.
Признать кредитный договор недействительным в Казахстане можно только через суд и по конкретным основаниям, например если кредит оформлен мошенниками на ваше имя. Fingramota.kz объясняет: даже подтверждённое мошенничество не списывает долг автоматически. Нужны постановление полиции и нарушения со стороны кредитора, скажем выдача онлайн-кредита без биометрии. Обычный кредит, который вы брали сами, «незаконными процентами» не отменяется.
Чего нет в принципе: полного списания без банкротства и удаления реальных просрочек из кредитной истории. Данные в Государственном и Первом кредитном бюро кредитор исправляет только при своей ошибке. Поэтому на вопрос, как удалить просрочки из кредитной истории, честный ответ один: никак, если они были.
По каким признакам её видно
| Что происходит | Почему это подозрительно | Что сделать в ответ |
|---|---|---|
| Объявление или ролик про «госпрограмму списания» со ссылкой на сайт | Госорганы не собирают заявки через рекламу и не берут предоплату за участие в программах | Закрыть страницу, проверить новость на официальном сайте госоргана |
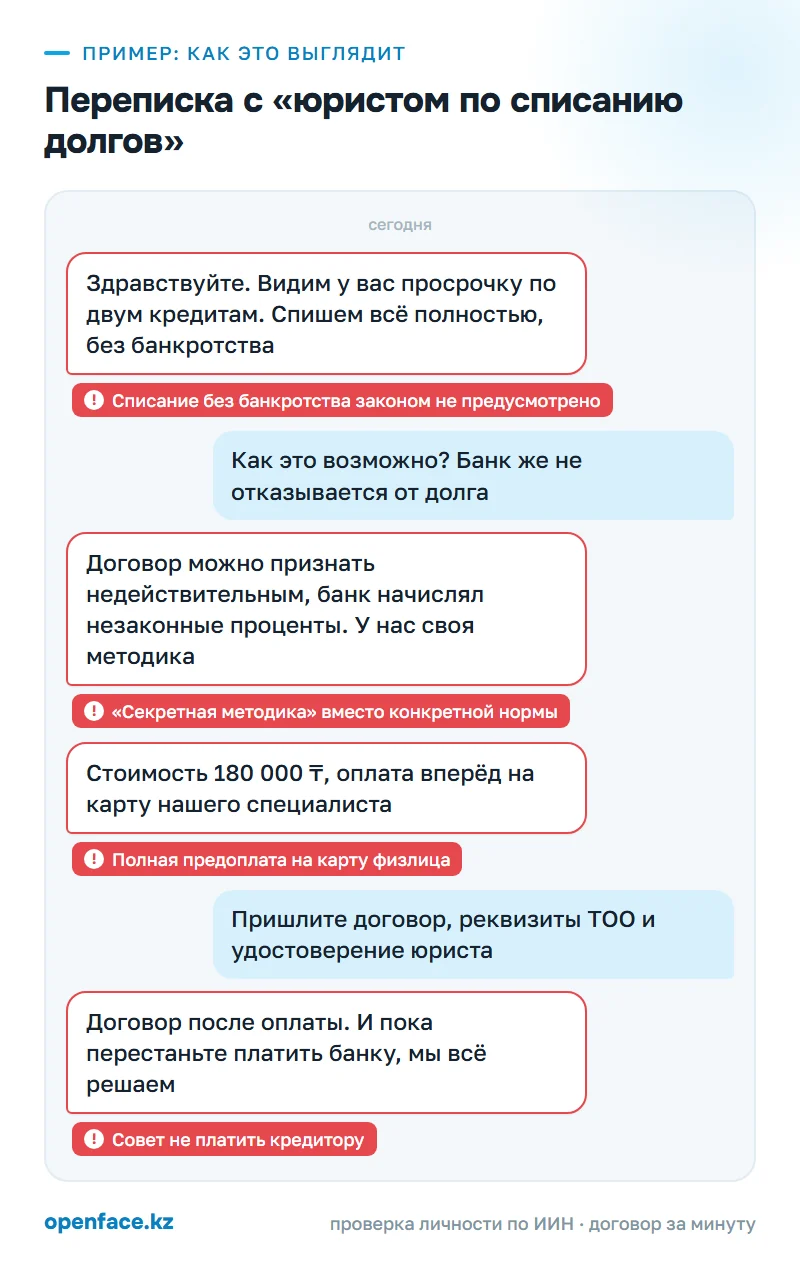
| Звонок «юриста», который сам знает о вашей просрочке | Списки должников утекают, настоящий юрист не ищет клиентов по спискам | Спросить ФИО, организацию, БИН и положить трубку |
| Обещают списание без банкротства или признать договор недействительным «по методике» | Законного способа списать долг без банкротства в РК нет | Попросить назвать конкретную статью закона и проверить её на adilet.zan.kz |
| Обещают убрать просрочки из кредитной истории «через знакомых в бюро» | Бюро исправляет данные только при ошибке кредитора | Прекратить разговор |
| Советуют перестать платить банку | Растут пени и просрочки, долг увеличивается | Продолжать платить или письменно просить реструктуризацию у кредитора |
| Просят полную предоплату на карту физлица | Нет следа сделки, деньги не вернуть претензией | Платить только по договору на счёт организации, частями по этапам |
| Договора нет или его обещают «после оплаты» | Без договора нечего предъявить в претензии и в суде | Требовать договор с реквизитами до любой оплаты |
| Просят доверенность, код из SMS, доступ к онлайн-банку или ЭЦП | Это доступ к вашим счетам и возможность брать кредиты от вашего имени | Отказать, юристу это не нужно |
Что делать, если уже заплатили «юристу» за списание долгов
Ситуация «юрист обещал списать долги, взял деньги и пропал» решается в двух параллельных направлениях: вернуть деньги от мошенника и не дать вырасти самому кредиту.
- Первые 30 минут. Больше ничего не переводите, даже если обещают «последний сбор». Если вы давали логин онлайн-банка, код из SMS или ЭЦП, позвоните в банк по номеру на обороте карты, смените пароли и заблокируйте доступ. Если передавали ЭЦП, обратитесь в ЦОН за её отзывом.
- В тот же день. Сделайте скриншоты переписки, чеков о переводе, профиля, сайта и рекламы исполнителя, запишите номера телефонов. Подписали доверенность — отмените её у нотариуса, который её удостоверял, и письменно сообщите об отмене банку.
- Первый день. Позвоните 102 или подайте заявление через eGov или e-Otinish, можно и лично в отделе полиции по месту жительства. Попросите зарегистрировать заявление в ЕРДР по статье 190 УК РК. Как составить текст, чтобы его не отфутболили, описано в инструкции про заявление о мошенничестве в полицию.
- 1–3 дня. Закажите отчёт в Государственном или Первом кредитном бюро через egov.kz и проверьте, не появилось ли новых займов. Свяжитесь с кредитором: возобновите платежи или подайте заявление на реструктуризацию, пока просрочка не выросла.
- 3–10 дней. Если работала фирма с договором, отправьте ей письменную претензию с требованием вернуть оплату за вычетом фактических расходов и сроком ответа, например 10 дней. Если коллектор или кредитор нарушает закон, подайте жалобу в АРРФР через e-Otinish.
- Дальше. Не ответили на претензию — иск в суд о возврате денег за неоказанные услуги. Когда исполнитель — человек без фирмы, который получил деньги на чужую карту и исчез, гражданский иск подавать не к кому, и шанс вернуть деньги зависит от того, найдёт ли его полиция.
Про шансы честно. Если есть ТОО с договором и адресом, возврат через претензию и суд реален. Если был только номер в мессенджере и перевод на карту постороннего человека, деньги возвращаются редко, и главная задача — не потерять больше, в том числе на новой просрочке. Разобраться, где уголовное дело, а где гражданский спор, поможет разбор статьи 190 УК РК.
Как защититься в следующий раз
- Если звонящий обещает списать долг без банкротства, дальше разговаривать не о чем. — Внесудебное банкротство оформляйте сами на egov.kz, вопросы задавайте в call-центр 1414 или по номеру 8 (7172) 906 984. — Юриста ищите сами, а не ждите его звонка: Fingramota.kz советует проект «Заң көмегі», где работают адвокаты и консультанты Казахстана. — Не платите без письменного договора с реквизитами организации и не соглашайтесь на полную предоплату. — Не переставайте платить кредитору, пока не получили от него письменного решения о реструктуризации или пока не завершено банкротство. — Не подписывайте доверенность с правом распоряжаться счетами и имуществом и никому не передавайте ЭЦП, коды из SMS и доступ к онлайн-банку. — Отзывы под рекламой «помогу списать кредиты» ничего не доказывают: проверяйте БИН фирмы и конкретную норму закона, на которую ссылается исполнитель.
Что говорит закон
Если человек взял деньги за услугу, которую заведомо не собирался и не мог оказать, это мошенничество по статье 190 УК РК: хищение чужого имущества путём обмана или злоупотребления доверием. Части со второй по четвёртую ужесточают наказание за значительный, крупный и особо крупный размер. Текст статьи есть на adilet.zan.kz.
Если же фирма реально существует и хоть что-то делала, спор скорее гражданский. По статье 683 ГК РК это договор возмездного оказания услуг. Статья 686 разрешает заказчику в любой момент отказаться от договора, оплатив исполнителю только фактически понесённые расходы, остальное подлежит возврату. Статья 152 ГК РК требует письменной формы для сделок на сумму свыше ста МРП, так что договор нужен и по закону. Отменить доверенность можно в любое время по статье 170 ГК РК. Кодекс опубликован на adilet.zan.kz.
Правила списания долгов установлены Законом РК «О восстановлении платёжеспособности и банкротстве граждан Республики Казахстан» от 30 декабря 2022 года. Статья 5 задаёт условия внесудебного банкротства, статья 6 — судебного и восстановления платёжеспособности. После внесудебного банкротства пять лет не выдаются займы, кроме микрокредитов ломбардов (статья 19). На время судебной процедуры должнику запрещено брать новые обязательства и выезжать из страны, кроме лечения и похорон (статья 22). Требования об алиментах и о возмещении вреда жизни и здоровью банкротство не списывает. Полный текст закона — на adilet.zan.kz.
Как OpenFace защищает от этой схемы
Здесь OpenFace не поможет: это не сделка между людьми, а обман через звонок, ссылку или подмену. Защищают меры из статьи выше. Сервис пригодится в другом: когда вы покупаете, продаёте, арендуете или заказываете услугу у незнакомого человека.
Что такое OpenFace →Частые вопросы
Есть ли в Казахстане государственная программа списания долгов?
Реклама «госпрограммы списания» со ссылкой на сайт, где просят ввести ИИН и данные удостоверения, по данным Fingramota.kz, — приём мошенников. Сведения о любых программах проверяйте только на официальных сайтах госорганов. Законные пути избавиться от долга: реструктуризация у кредитора, внесудебное или судебное банкротство.
Можно ли удалить просрочки из кредитной истории?
Нет, если просрочка была на самом деле. Данные в кредитном бюро исправляют только при ошибке кредитора, и делает это сам кредитор. Обещание убрать просрочки «через знакомых в бюро» Банковский омбудсман называет признаком мошенничества.
Сколько стоит внесудебное банкротство через eGov?
Нисколько: заявление подаётся самостоятельно на egov.kz с ЭЦП, бесплатно. Условия: долг не больше 1600 МРП, двенадцать месяцев подряд без платежей, нет имущества и не было банкротства за последние семь лет. Посредник для этого не нужен.
Антиколлекторы в Казахстане — развод или нет?
Если «антиколлектор» берёт абонентскую плату или предоплату, обещает списать долг целиком и советует перестать платить банку, это типичная схема, описанная Fingramota.kz. Жалобу на коллектора, который нарушает закон, можно бесплатно подать в АРРФР через e-Otinish.
Юрист обещал списать долги, взял деньги и пропал. Что делать?
Сохраните чеки и переписку, подайте заявление в полицию через 102, eGov или e-Otinish и попросите регистрации в ЕРДР по статье 190 УК РК. Если была фирма с договором, параллельно направьте ей письменную претензию. Сам кредит при этом никуда не делся, поэтому сразу свяжитесь с кредитором.
Какие последствия у банкротства физического лица в Казахстане?
После внесудебного банкротства пять лет не выдаются займы, кроме микрокредитов ломбардов. На время судебной процедуры должнику запрещено брать новые обязательства и выезжать из страны, кроме лечения и похорон. Алименты и возмещение вреда здоровью банкротство не списывает.
Источники
- Fingramota.kz, 21.04.2025: Помогу списать долги: какие схемы используют мошенники
- Банковский омбудсман: как распознать мошенников, предлагающих помощь в списании долгов
- Fingramota.kz: что делать, если на вас оформили мошеннический кредит
- Закон РК «О восстановлении платежеспособности и банкротстве граждан Республики Казахстан»
- Уголовный кодекс РК, статья 190 «Мошенничество»
- Гражданский кодекс РК (Особенная часть), статьи 683–686
- Гражданский кодекс РК (Общая часть), статьи 152 и 170
Разбор подготовлен редакцией OpenFace с помощью ИИ по источникам выше. Носит информационный характер и не является юридической консультацией.