
Защитный кредит — схема мошенников в Казахстане, в которой «служба безопасности банка» сообщает, что на ваш ИИН уже подана чужая заявка, и уговаривает взять кредит первым, чтобы её «аннулировать». Деньги уходят на «безопасный счёт» преступников, а долг остаётся на вас. Процедуры отмены кредита переводом не существует. Житель Петропавловска так потерял 2 860 000 тенге.
Защитный кредит: что это и как работает схема мошенников
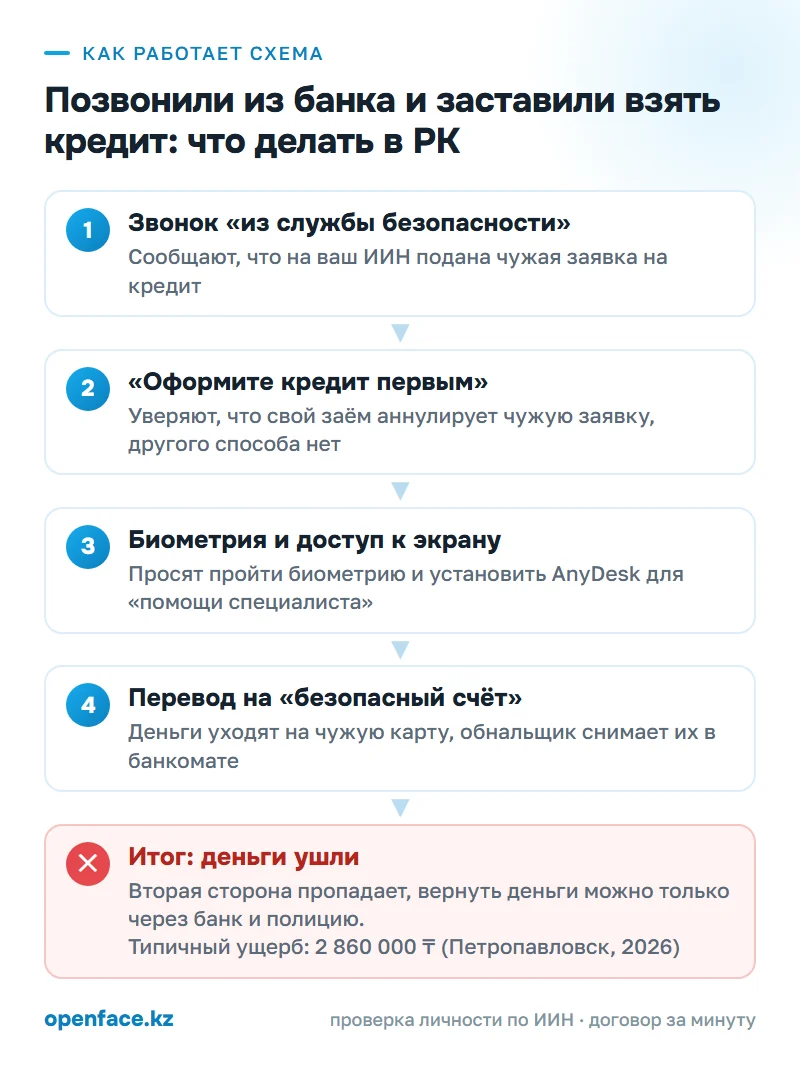
Банк такого продукта не выдаёт. «Защитным», «зеркальным», «техническим» или «опережающим» мошенники называют обычный заём, чтобы он звучал как служебная операция. В сентябре 2026 года о схеме отдельно предупредило Агентство по регулированию и развитию финансового рынка (АРРФР). В его предупреждении перечислены «технический», «зеркальный», «защитный» и «льготный» кредиты, а звонящие представляются сотрудниками банков, операторов связи, правоохранительных или государственных органов.
Обычно звонят из банка и говорят, что на вас оформляют кредит. Иногда зачин другой, будто к вашим деньгам получили доступ посторонние. В первую минуту человека пугают, и всё остальное держится на этом страхе.
Потом отрезают обычный выход. Заявку, говорят, заблокировать нельзя, она уже в системе. Единственный способ, по их словам, в том, чтобы занять лимит самому и оформить кредит раньше мошенников. Деньги надо перевести на технический счёт, и договор закроется сам. Вариантов легенды несколько: «проверка кредитного лимита, оформите и сразу погасите», «залоговая сумма для возврата похищенного», рассрочка на технику, которую надо отдать «курьеру».
Следующая просьба звучит заботливо. Вас просят установить AnyDesk, чтобы «специалист провёл по шагам». Вместо AnyDesk бывает TeamViewer. Так мошенники видят ваш экран и подсказывают, куда нажимать. Когда банк просит биометрию, вы проходите её сами, потому что так велел «сотрудник». По описанию АРРФР, войдя в доверие, мошенники убеждают человека пройти биометрическую идентификацию и подтвердить операции.
В конце деньги уходят на «безопасный счёт». Иногда сразу переводом, иногда через снятие наличных и внесение в банкомат по продиктованным реквизитам. Бывает, что за один день человека проводят через несколько банков и МФО. Разговор при этом не прерывается: «не кладите трубку, иначе мошенники успеют».
Случай из Северо-Казахстанской области, о котором inbusiness.kz написал 5 августа 2026 года со ссылкой на полицию. Жителю Петропавловска позвонили «сотрудники банка» и сказали, что к его банковским средствам получили доступ посторонние. Его убедили оформить кредит и перевести деньги на указанный счёт. Счёт принадлежал 21-летнему жителю Павлодарской области. Тот снял через банкомат 2 860 000 тенге, перевёл их в криптовалюту и оставил себе часть в качестве комиссии. Суд назначил обнальщику 1 год ограничения свободы и обязал возместить 2 790 000 тенге. Организаторы звонка в этом деле не названы.
От займа, оформленного по украденным данным, эта схема отличается тем, что каждое действие делает сам клиент: своё приложение, своя биометрия, свой перевод. Для банка это выглядит как обычная операция владельца счёта. Когда кредит берут по чужим данным, человек может показать, что биометрию не проходил. Здесь её прошёл он сам, поэтому обман придётся доказывать через заявление в полицию и суд.
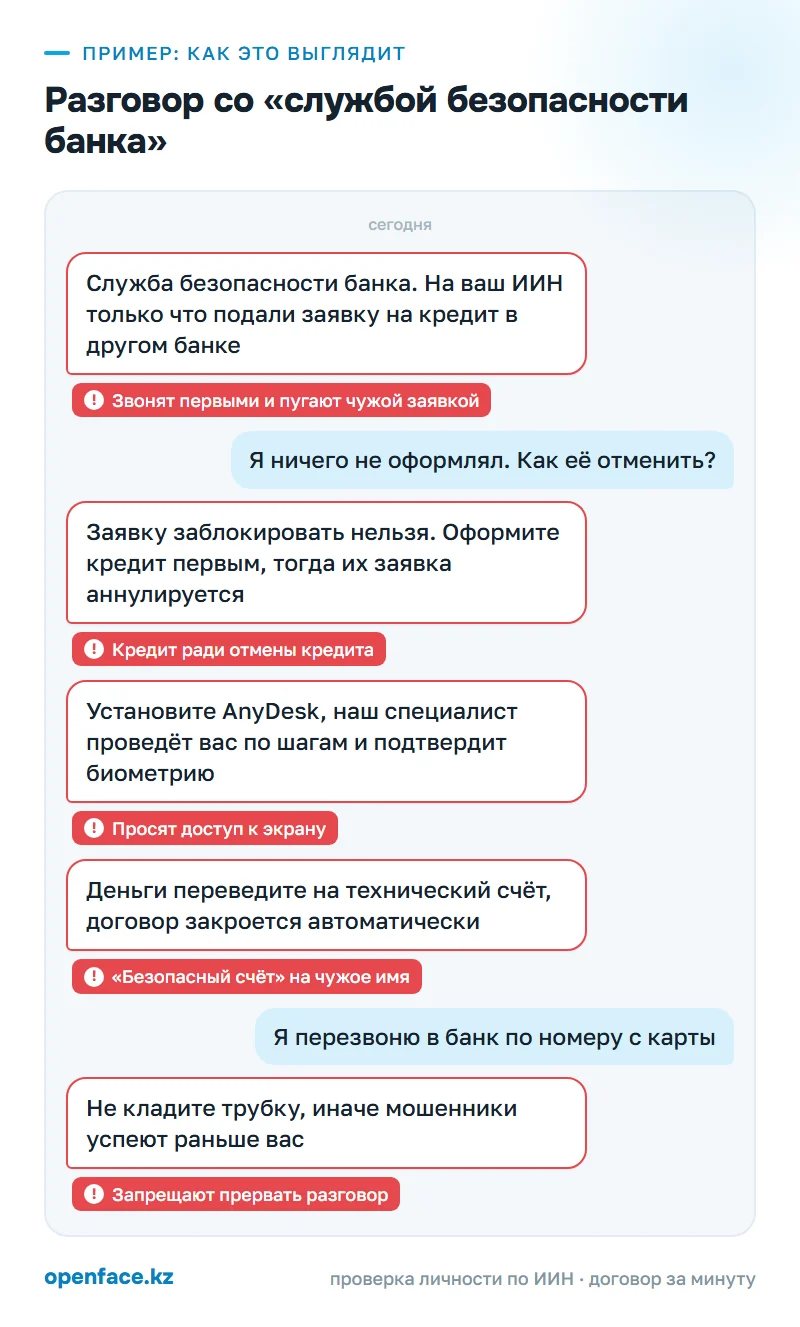
По каким признакам её видно
| Что происходит | Почему это подозрительно | Что сделать в ответ |
|---|---|---|
| Звонок — «на ваш ИИН подана заявка на кредит» | Ваш банк не видит заявок в чужих банках в реальном времени и не звонит с этим | Положить трубку, проверить кредитную историю на egov.kz |
| Звонок — «к вашему счёту получили доступ посторонние» | Это повод для паники, а не информация, проверить её по телефону нельзя | Позвонить в банк по номеру с карты, не по номеру из звонка |
| Разговор — «заявку отменить нельзя, оформите кредит первым» | Выданный кредит не аннулируется переводом, такой процедуры нет | Прекратить разговор, ничего не оформлять |
| Разговор — запрещают класть трубку и советоваться с родными | Мошенникам нужно, чтобы вы не успели перепроверить | Сказать «перезвоню» и позвонить близким |
| Приложение — просят установить AnyDesk или TeamViewer | Банку не нужен доступ к вашему экрану | Не устанавливать, если уже установили, удалить |
| Деньги — просят перевести кредит на «технический» или «безопасный» счёт | Безопасного счёта на чужое имя не бывает | Не переводить, положить трубку |
| Деньги — велят снять наличные и внести в банкомат по реквизитам | Наличные через терминал отследить и вернуть сложнее | Остановиться, звонить 102 |
| Документы — просят оформить рассрочку на технику и отдать товар «курьеру» | Рассрочка остаётся на вас, товар уходит мошенникам | Ничего не оформлять |
Что делать, если уже перевели деньги
Если вы читаете это, потому что уже оформили кредит и перевели деньги: сначала этот раздел, потом всё остальное. Если перевели только часть или кредит одобрен, но деньги ещё на счёте, шаги те же, просто шансов больше.
- Первые 30 минут. Положите трубку, даже если «сотрудник» говорит, что осталось подтвердить одну операцию. Удалите AnyDesk или другую программу удалённого доступа. Позвоните в свой банк по номеру с обратной стороны карты или из официального приложения, скажите прямо: «операция мошенническая, прошу остановить перевод и заблокировать доступ». Затем подайте в банк письменное требование о стоп-операции. Попросите зарегистрировать случай в Антифрод-центре Национального банка. По порядку, описанному на antifraud.kz, при переводе инцидент туда вносит сам банк, после чего проводится проверка. Если деньги ушли на карту другого банка, позвоните и туда.
- Первые часы. Сохраните доказательства, то есть скриншоты журнала звонков с номерами и временем, сообщений, договора займа, чеков о переводах. Запишите, на какие реквизиты и в какой момент ушли деньги. Именно связь «звонок → кредит через несколько минут → перевод» потом помогает доказать, что кредит взят под давлением мошенников.
- Первый день. Сообщите о мошенничестве в полицию по 102 или в единый контакт-центр по кибермошенничеству по номеру 116. После звонка подайте письменное заявление лично, через eOtinish или Qamqor (qamqor.gov.kz). Заявление обязаны зарегистрировать, а регистрационный номер и дату попросите поставить и на вашу копию. Как составить текст, подробно в статье как написать заявление о мошенничестве в полицию.
- Первый день. Письменно обратитесь в банк, выдавший кредит, и потребуйте внутреннего служебного расследования. По разъяснению fingramota.kz, кредитная организация должна предоставить копии договора, приложений к нему, документов, удостоверяющих личность, и реквизиты счёта, на который переведены деньги. Если заём выдала МФО, порядок тот же: в памятке микрофинансовой организации KMF сказано, что МФО проводит внутреннее расследование и выдаёт документы об оформлении займа. Укажите в обращении, что договор оформлен под влиянием обмана, и приложите номер заявления в полицию.
- Через 1–3 дня. Закажите кредитный отчёт через egov.kz, ЦОН, Государственное или Первое кредитное бюро и проверьте, нет ли займов, о которых вы не помните. Сразу поставьте добровольный запрет на получение займов, чтобы на вас не оформили ничего нового. Как это сделать, разобрано в статье как проверить займы и сим-карты на свой ИИН.
- Через 3–10 дней. Если банк отказывает в документах или не отвечает, подайте жалобу в АРРФР через eOtinish. У следователя уточните, внесено ли дело в Единый реестр досудебных расследований, и попросите признать вас потерпевшим.
- Дальше. Если банк не признаёт мошенничество, можно подать иск по месту жительства о признании договора недействительным как заключённого под влиянием обмана. Учтите, что при недействительности сделки каждая сторона возвращает другой всё полученное (пункт 3 статьи 157-1 ГК РК), поэтому банк вправе требовать назад выданную сумму. Вернуть сами деньги можно через уголовное дело, заявив в нём гражданский иск к тем, кого найдут.
Шансы зависят от скорости. Если перевод успели остановить в первые минуты, деньги могут остаться в банке. Если их уже сняли и перевели в криптовалюту, как в петропавловском деле, возврат зависит от того, найдут ли обнальщика и есть ли у него имущество. Суд может обязать его возместить ущерб, но это решение ещё надо исполнить. С гражданским иском к банку сложнее. Опубликованного решения казахстанского суда, где такой кредит списали заёмщику, мы не нашли. Это объяснимо, ведь договор подписал сам клиент и деньги пришли на его счёт. Кредит банку платить придётся, иначе к потере добавятся пени и испорченная кредитная история. Общий порядок возврата описан в статье как вернуть деньги, переведённые мошенникам.
Как защититься в следующий раз
- Поставьте добровольный запрет на займы через eGov (сервис «Стоп-кредит»). Пока запрет действует, новый заём на вас оформить не должны. Если звонящий просит снять запрет, это ещё один признак мошенничества. — Запомните формулировку АРРФР: сотрудники банков, государственных и правоохранительных органов не требуют оформлять кредиты для их последующей отмены. Любой такой звонок означает мошенничество. — На звонок «из банка» отвечайте одной фразой: «я перезвоню сам». Звоните по номеру с карты или из официального приложения. — Никогда не устанавливайте AnyDesk, TeamViewer и другие программы по просьбе звонящего. Не проходите биометрию и не называйте коды из СМС по чужой подсказке. — Проверяйте кредитную историю не реже 1 раза в квартал, как советует fingramota.kz. Отчёт доступен через egov.kz. — Если банк откладывает выдачу онлайн-кредита на период охлаждения, не пытайтесь ускорить её по совету звонящего. — Поговорите с родителями и пожилыми родственниками заранее. Одна договорённость «если звонят из банка про кредит, сначала звонишь мне» даёт время перепроверить звонок.
Что говорит закон
С точки зрения уголовного права это мошенничество, которое статья 190 УК РК описывает как хищение чужого имущества или приобретение права на чужое имущество путём обмана или злоупотребления доверием. Часть вторая статьи отдельно выделяет мошенничество путём обмана пользователя информационной системы или сети Интернет, часть третья называет крупный размер и в отношении двух или более лиц. Квалификацию определяет следствие. Добровольное оформление кредита под диктовку не лишает вас статуса потерпевшего, потому что по статье 190 обман и есть способ хищения. Текст статьи на adilet.zan.kz.
Отдельно отвечают те, кто сдал свою карту под «безопасный счёт» и обналичил деньги. В петропавловском деле осудили именно обнальщика. Если вам самим предлагают «подработку» с картой, прочитайте, что грозит за сдачу карты в аренду.
Гражданская сторона сложнее. Договор займа подписали вы, и банк будет на это ссылаться. Основание для оспаривания даёт пункт 9 статьи 159 ГК РК. Сделка, совершённая под влиянием обмана, насилия или угрозы, может быть признана судом недействительной по иску потерпевшего. Такая сделка оспоримая, поэтому до решения суда договор действует. Но и выигранный иск не снимает долг целиком. По пункту 3 статьи 157-1 ГК РК при недействительности сделки каждая сторона возвращает другой всё полученное, а деньги от банка получили вы. Обманул вас не банк, а третьи лица, и ущерб взыскивают с них в уголовном деле. Иск подаётся по месту жительства, текст норм есть в Гражданском кодексе на adilet.zan.kz.
Если банк отказывает в документах, в жалобе участвует регулятор. АРРФР принимает обращения на действия банков и МФО через eOtinish. Но жалоба регулятору не заменяет звонка в банк в первые минуты, ведь чем раньше операцию отметили как мошенническую, тем больше шансов её остановить.
Как OpenFace защищает от этой схемы
Здесь OpenFace не поможет: это не сделка между людьми, а обман через звонок, ссылку или подмену. Защищают меры из статьи выше. Сервис пригодится в другом: когда вы покупаете, продаёте, арендуете или заказываете услугу у незнакомого человека.
Что такое OpenFace →Частые вопросы
Что такое защитный кредит и существует ли он на самом деле?
Такого банковского продукта нет. «Защитный», «зеркальный» или «технический» кредит придумали мошенники: человек сам берёт настоящий заём и переводит деньги на счёт, который контролируют преступники. Выданный кредит нельзя аннулировать переводом, долг остаётся на том, кто его оформил.
Взял кредит по указанию мошенников. Можно ли не платить?
Нет. Банк вправе требовать платежи, а просрочка испортит кредитную историю. Даже если суд признает договор недействительным как заключённый под влиянием обмана (пункт 9 статьи 159 ГК РК), каждая сторона возвращает другой всё полученное (пункт 3 статьи 157-1 ГК РК), и выданную сумму банк вправе потребовать назад. Вернуть деньги можно через заявление в полицию и гражданский иск к виновным в уголовном деле.
Как доказать, что кредит взят под давлением мошенников?
Соберите всё, что связывает кредит со звонком: детализацию вызовов с номером звонившего, скриншоты сообщений, время оформления займа и перевода, реквизиты получателя. Приложите регистрационный номер заявления в полицию и ответ банка на требование о служебном расследовании. Эти документы потом понадобятся и в уголовном деле, и в суде.
Звонят из банка и говорят, что на меня оформляют кредит. Что делать?
Положите трубку и сами позвоните в банк по номеру с обратной стороны карты или из официального приложения. Сотрудники банков и полиции не требуют оформлять кредит, чтобы отменить другой. Если сомневаетесь, проверьте свою кредитную историю через egov.kz и поставьте добровольный запрет на займы.
Куда звонить, если уже перевёл кредитные деньги мошенникам?
Сначала в свой банк, чтобы зафиксировать мошенническую операцию и попросить остановить перевод. Затем в полицию по 102 или в единый контакт-центр по кибермошенничеству по номеру 116. После этого подайте письменное заявление и сохраните копию с номером регистрации.
Источники
- Inbusiness.kz, 05.08.2026: житель Петропавловска оформил кредит «для защиты», обнальщика осудили
- 24.kz, 10.09.2026: АРРФР предупреждает о «защитных» кредитах
- Fingramota.kz, 10.04.2023: что делать, если мошенники оформили на вас кредиты
- KMF, 28.12.2024: как избавиться от микрокредита, оформленного мошенниками
- Антифрод-центр Национального банка РК (antifraud.kz): каналы обращения, регистрация инцидента банком, номер 116
- Уголовный кодекс РК, статья 190 «Мошенничество» (adilet.zan.kz)
- Гражданский кодекс РК (Общая часть), статьи 157-1 и 159: последствия и основания недействительности сделок (adilet.zan.kz)
Разбор подготовлен редакцией OpenFace с помощью ИИ по источникам выше. Носит информационный характер и не является юридической консультацией.