
Если МФО требует предоплату за кредит, это развод: ни банк, ни лицензированная микрофинансовая организация в Казахстане не берут деньги за одобрение и не просят «страховку» до выдачи займа. Схема заканчивается одинаково: вы переводите деньги на карту частного лица, потом находится новая «комиссия», и займ не приходит. Банковский омбудсман пишет, что мошенники просят до 20% от суммы займа.
Как работает схема с предоплатой за кредит
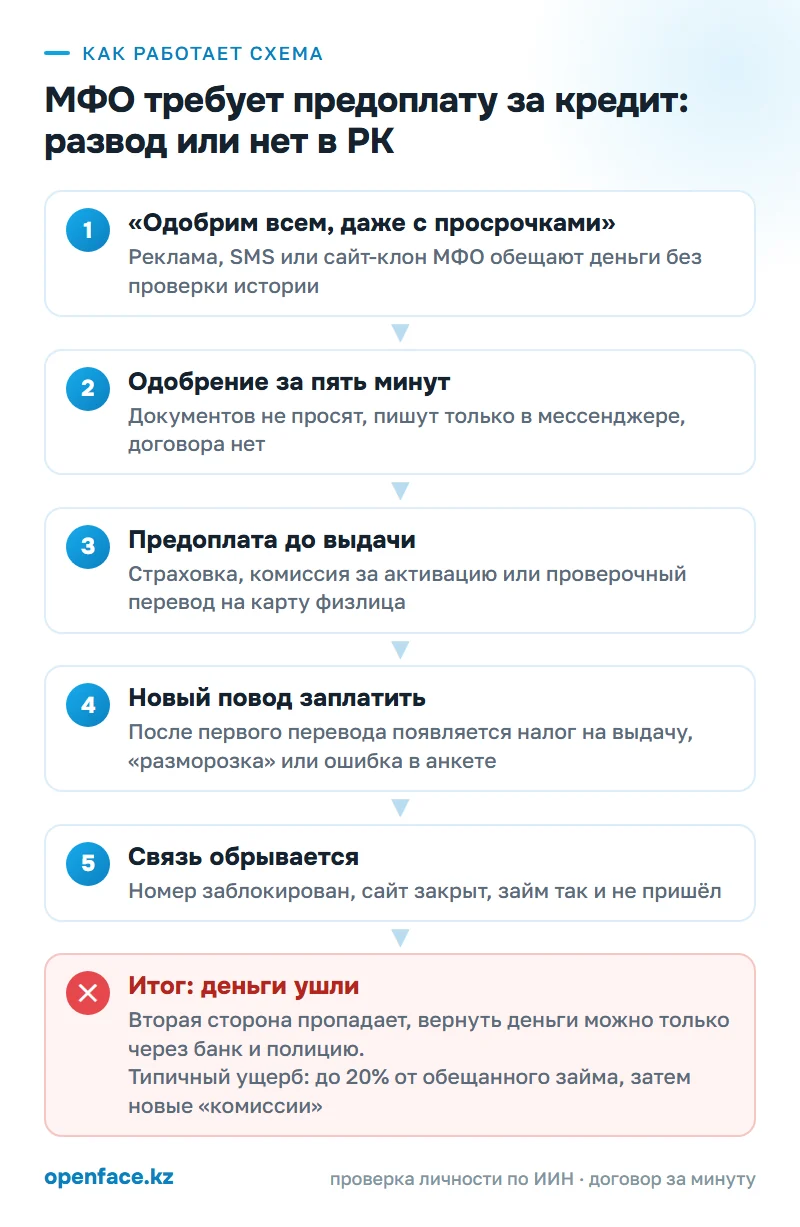
У схемы три лица: фейковая МФО с сайтом-клоном, «менеджер банка» с сообщением об одобрении и кредитный брокер, который обещает помочь людям с плохой историей. Механика у всех одна.
Сначала вас находят сами. Реклама в соцсетях обещает займ «без отказа», SMS сообщает, что кредит уже одобрен, хотя вы ничего не подавали, или поиск выводит на сайт с логотипом известной МФО и чуть изменённым адресом. Для отчаявшихся заёмщиков есть отдельный крючок. АРРФР описывало посредников, которым, по их словам, не важны ни кредитная история, ни доход, ни работа, ни пенсионные отчисления: у них якобы «связи в банках и МФО».
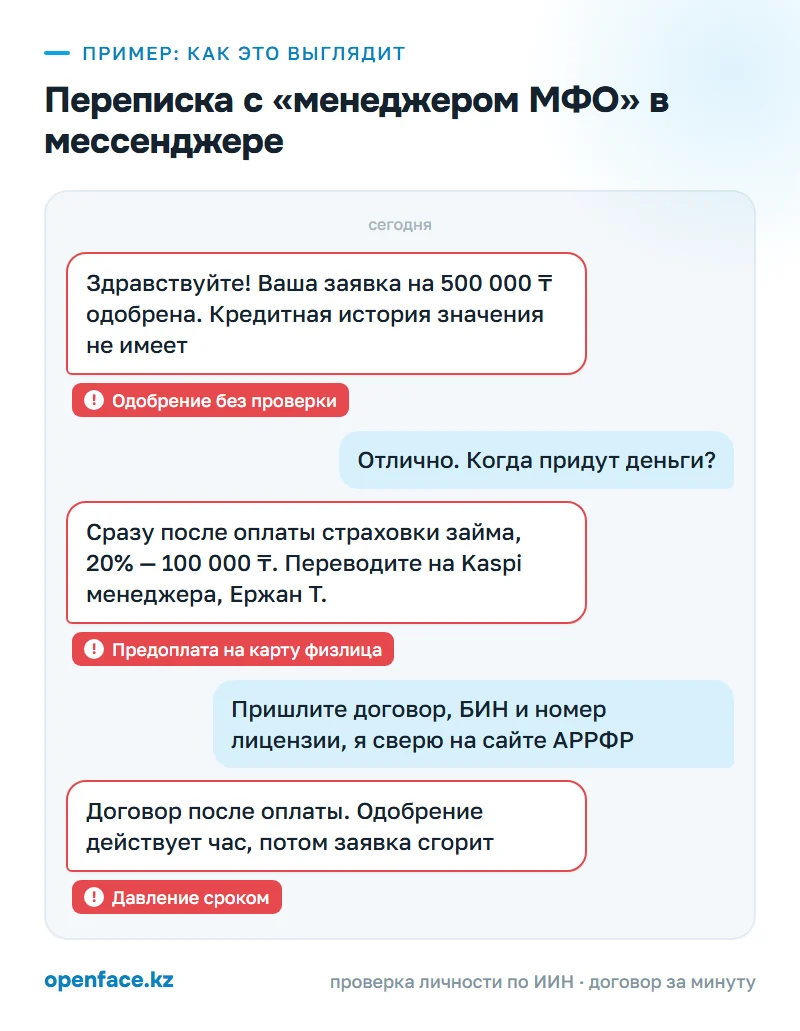
Потом приходит одобрение. Быстрое, без проверки документов, без звонка из кредитного отдела. Общение переходит в WhatsApp или Telegram, офиса и договора нет. Банковский омбудсман перечисляет именно эти признаки: отсутствие офиса, документов и лицензии, работа только через мессенджеры.
Перед выдачей просят заплатить: «страховку займа», «комиссию за открытие счёта», «резервный взнос» или просто «проверочный перевод», чтобы подтвердить карту. При займе на 500 000 ₸ «страховка» в 20% означает 100 000 ₸. Деньги просят на карту физлица, «менеджера» или «бухгалтера», а не на счёт организации. Торопят: по данным омбудсмана, в ход идут фразы вроде «акция закончится через час» и «осталось всего два места».
После первого перевода займ не приходит. Вместо него появляется ошибка в анкете, налог на выдачу или требование оплатить «разморозку». Каждый новый платёж объясняют тем, что предыдущий уже внесён и бросать поздно. Когда человек перестаёт платить, номер блокируется, сайт исчезает.
Настоящий кредит на вас мошенники оформляют в схеме «Ваш кредит уже одобрен», которую 25 августа 2026 года описал 24.kz. Приходит сообщение об одобрении кредита, которого человек не оформлял, ссылка ведёт на поддельный сайт банка, где просят данные карты, логин и пароль. Дальше звонит якобы сотрудник, сообщает о «попытке оформить кредит на ваше имя» и убеждает срочно взять настоящий кредит, чтобы «аннулировать» мошеннический, а деньги перевести на «безопасный счёт». Здесь человек теряет уже не предоплату, а всю сумму кредита, который остаётся на нём. Сотрудники банков, полиции и госорганов не требуют брать кредит «для сохранности денег», напоминает 24.kz.
Соседняя схема строится на «чистке» кредитной истории и «списании долгов». В 2022 году LS со ссылкой на АРРФР писал о мошенниках, которые предлагают взять на себя выплату займа, если клиент оплатит часть долга, от 10 до 40%, а заодно «почистить» отчёт о просрочках за символическую плату. В начале 2026 года жительница Актобе перевела знакомой 150 000 ₸ за обещанное «списание кредитов». Долги никто не списал, деньги не вернули, сообщила полиция; дело описал Finratings.kz в июне 2026 года. Нового займа там никто не обещал, но платили так же: вперёд, за услугу, которую законно оказать нельзя.
МФО требует предоплату за кредит: как проверить, развод ли это
Займ в Казахстане выдаёт банк или организация с лицензией АРРФР на микрофинансовую деятельность. Проверить МФО в реестре АРРФР несложно. На сайте агентства (finreg.kz) опубликованы списки организаций с лицензией на микрофинансовую деятельность: найдите там точное название и БИН. Потом откройте официальный сайт этой МФО, где закон обязывает её разместить копию лицензии, ставки, тарифы и товарный знак. Если адрес, на котором вы оформляли заявку, отличается от официального, это клон, даже если логотип и цвета совпадают. Реквизиты, которые прислали в мессенджере, не сверяйте, а просто не платите по ним.
Брокер, который берёт деньги вперёд и обещает кредит при любой истории, ничего не может гарантировать: решение принимает кредитор по своим правилам. АРРФР в 2022 году сформулировало жёстче: посредников между клиентом и финорганизацией, которые могут помочь с оформлением займа, не бывает. Отзывы на сайте брокера размещает сам брокер, и проверить, что за ними стоят реальные заёмщики, нельзя.
«Чёрный брокер» идёт дальше и предлагает нарисовать справку о доходах или оформить вас на работу для банка. Здесь рискуете уже вы сами: подложный документ в банк подаёт заёмщик.
По каким признакам её видно
| Что происходит | Почему это подозрительно | Что сделать в ответ |
|---|---|---|
| Объявление: «Одобрим всем, даже с плохой историей, 100% гарантия» | Кредитор, который отвечает за свои деньги, проверяет доход и историю; гарантию одобрения омбудсман относит к признакам мошенников | Не отвечайте на рекламу, ищите МФО сами в списках АРРФР |
| Объявление: сайт похож на известную МФО, но адрес отличается буквой или доменом | Настоящая МФО обязана держать свой сайт с копией лицензии и тарифами | Сверьте адрес с официальным и найдите БИН организации |
| Первый контакт: SMS «ваш кредит одобрен», хотя вы ничего не подавали | Одобрения без заявки не бывает; ссылка ведёт на поддельную страницу | Не переходите по ссылке, зайдите в приложение банка сами |
| Переписка: одобрили за минуты, без документов, общение только в мессенджере | Ни договора, ни офиса, ни ответственного лица | Попросите договор с годовой эффективной ставкой (ГЭСВ), БИН и номер лицензии до любых платежей |
| Деньги: просят оплатить страховку или комиссию до выдачи | Все платежи по займу прописываются в договоре и удерживаются по нему, а не переводятся заранее | Откажитесь и прекратите переписку |
| Деньги: платёж на Kaspi или Halyk частного лица | Организация принимает деньги на свой счёт, а не на карту «менеджера» | Сохраните реквизиты карты для заявления в полицию |
| Документы: просят фото удостоверения, селфи и коды из SMS «для заявки» | На ваши данные могут оформить настоящие займы: в 2021 году по фактам незаконного оформления онлайн-займов на чужие данные возбудили свыше 3 тысяч уголовных дел (АРРФР через LS, 2022) | Коды не называйте никому, установите в eGov отказ от займов |
| Документы: брокер предлагает «справку о доходах» и фиктивное трудоустройство | Отвечать за подложный документ будет заёмщик, а не брокер | Откажитесь и прекратите общение |
Что делать, если уже перевели деньги
Если вы читаете это, потому что уже заплатили за одобрение кредита и не получили деньги: сначала этот раздел, всё остальное потом.
- Первые 30 минут. Больше ничего не переводите, даже если обещают, что это последний платёж. Позвоните в свой банк по номеру с обратной стороны карты, скажите, что перевели деньги мошеннику, и попросите банк направить запрос в банк получателя на приостановку перевода. Обращение пусть зарегистрируют с датой и временем. Одновременно сохраните доказательства: скриншоты переписки, сайта, профиля «менеджера», чек о переводе, имя и номер карты получателя.
- Первые 30 минут, если отдавали ИИН, фото удостоверения, селфи или коды из SMS. Смените пароли банковских приложений. В eGov установите добровольный отказ от получения займов: он бесплатный и не даёт банкам и МФО выдать кредит на ваше имя. Закажите кредитный отчёт и посмотрите, не появились ли займы, которых вы не брали. Как это сделать, разобрано в материале как проверить, сколько займов оформлено на мой ИИН.
- В тот же день. Заявление в полицию: звонок 102, через eGov, eOtinish или лично. Укажите дату и сумму перевода, реквизиты, телефоны, адрес сайта. Реквизиты и номер передайте на antifraud.kz или по линии 116. Как составить заявление, чтобы его зарегистрировали, описано в материале как написать заявление о мошенничестве.
- Через 3–10 дней. Проверьте на qamqor.gov.kz, зарегистрировано ли дело в ЕРДР. Если на вас всё-таки оформили займ, с постановлением полиции обратитесь к кредитору: по разъяснению Банковского омбудсмана, он обязан в течение трёх календарных дней приостановить начисления. При бездействии кредитора жалуйтесь в АРРФР через eOtinish. Туда же стоит сообщить о сайте, который выдаёт себя за МФО.
- Дальше. Когда следствие установит владельца карты, в уголовном деле заявляется гражданский иск о возврате денег. Если вы заплатили брокеру, у которого есть ИИН, договор или хотя бы расписка, дополнительно отправьте ему письменную претензию.
Деньги, ушедшие на карту дропа, вернуть можно, только если банк получателя успел приостановить перевод по запросу из шага 1 или следствие нашло получателя с деньгами на счету. Если вы платили брокеру, у которого известны имя и ИИН и есть подпись под договором, остаётся второй путь: претензия и иск к конкретному человеку. Общий порядок для любой схемы собран в материале как вернуть деньги, переведённые мошенникам.
Как защититься в следующий раз
- Любой платёж до выдачи займа, как бы его ни называли (страховка, комиссия, взнос, проверочный перевод), — повод прекратить общение. — Ищите кредитора сами: банк через его приложение, МФО через списки АРРФР. На рекламу «одобрим всем» не отвечайте. — Вводите данные только на сайте, адрес которого сверили с официальным. Ссылки из SMS и мессенджеров не открывайте. — До любых разговоров о деньгах требуйте договор с ГЭСВ, БИН и номер лицензии. Отказ прислать их заканчивает общение. — Коды из SMS, фото удостоверения и селфи не отправляйте «менеджерам» в мессенджер. — Установите в eGov добровольный отказ от займов, если не планируете брать кредит. Снять его можно так же бесплатно. — Не соглашайтесь на «справку о доходах» от брокера: за неё отвечаете вы.
Что говорит закон
Предоплата за кредит, который никто не собирался выдавать, — это статья 190 УК РК «Мошенничество»: хищение чужого имущества путём обмана или злоупотребления доверием. Если общение шло через сайт или мессенджер, дело может квалифицироваться по пункту 4 части второй той же статьи: мошенничество путём обмана или злоупотребления доверием пользователя информационной системы или сети Интернет. По части 1 грозит штраф до 1 000 МРП или лишение свободы до двух лет, по части 2 штраф уже до 4 000 МРП, исправительные работы, общественные работы до 1 000 часов, ограничение или лишение свободы до четырёх лет с конфискацией имущества. Где проходит граница между уголовным мошенничеством и гражданским спором, разобрано в материале статья 190 УК РК для потерпевшего.
Требования к настоящим МФО описаны в Законе РК «О микрофинансовой деятельности». По статье 14 организация получает лицензию уполномоченного органа, без неё выдавать микрокредиты нельзя. Статья 7 обязывает МФО иметь собственный интернет-ресурс с копией лицензии, ставками вознаграждения и тарифами. Статья 5 требует указывать годовую эффективную ставку вознаграждения в договоре и в рекламе. Всё, что вы платите за займ, должно быть видно в договоре, а не в сообщении «менеджера».
Кредитное бюро хранит сведения о человеке пять лет после даты последней информации о нём: так установлено статьёй 14 Закона «О кредитных бюро и формировании кредитных историй». Статья 21 даёт право раз в год бесплатно получить отчёт о себе, статья 22 даёт право заявить несогласие с записью и потребовать у кредитора исправить недостоверные сведения. Там же, в подпункте 8 статьи 22, закреплён добровольный отказ от получения займов. Статья 31 устанавливает порядок: заявление в бюро или кредитору рассматривается в течение 15 рабочих дней, и запись исправляют, только если искажение произошло по ошибке кредитора или бюро. Достоверная просрочка остаётся в истории до конца пятилетнего срока.
С «чёрным брокером» всё хуже для самого заёмщика. Отдельной статьи о незаконном получении кредита в УК РК больше нет: статья 219 исключена в 2024 году. Но часть 3 статьи 385 УК РК наказывает использование заведомо подложного документа, а получение займа по фальшивой справке о доходах может рассматриваться уже как обман самого кредитора. Подпись в кредитном договоре и справку в банк подаёт заёмщик, поэтому вопросы следствие задаст в первую очередь ему.
Как OpenFace защищает от этой схемы
Здесь OpenFace не поможет: это не сделка между людьми, а обман через звонок, ссылку или подмену. Защищают меры из статьи выше. Сервис пригодится в другом: когда вы покупаете, продаёте, арендуете или заказываете услугу у незнакомого человека.
Что такое OpenFace →Частые вопросы
МФО требует предоплату за кредит — это развод?
Да. Лицензированная МФО или банк выдают займ по договору, где указаны сумма, ставка и все платежи, и не просят перевести «страховку» или «комиссию за активацию» на карту частного лица до выдачи денег. Банковский омбудсман описывает именно эту схему: мошенники просят страховку или комиссию за открытие счёта, до 20% от суммы займа.
Заплатил за одобрение кредита, а деньги не дали. Можно их вернуть?
Вернуть можно, только если банк получателя успел приостановить перевод или следствие найдёт получателя и на его счёте останутся деньги. Поэтому действовать нужно в первые часы: позвонить в свой банк, подать заявление в полицию через 102 или eGov и передать реквизиты на antifraud.kz.
Как проверить МФО в реестре АРРФР?
На сайте АРРФР опубликованы списки организаций с лицензией на микрофинансовую деятельность: найдите в них точное название и БИН. Затем откройте официальный сайт этой МФО: по закону она обязана разместить на нём копию лицензии, ставки и тарифы. Если адрес сайта отличается хотя бы одной буквой, это клон.
Можно ли очистить кредитную историю в Казахстане за деньги?
Нет. Кредитное бюро хранит сведения пять лет после последней информации о заёмщике, и исправить запись можно только при ошибке кредитора или бюро. Отчёт о себе раз в год выдают бесплатно (ст. 21), а заявление об оспаривании в бюро или кредитору рассматривают 15 рабочих дней (ст. 31 Закона РК «О кредитных бюро и формировании кредитных историй»).
Кредитный брокер с предоплатой — развод или нет?
Если брокер берёт деньги до выдачи займа, обещает стопроцентное одобрение при плохой истории и работает без договора, это признаки мошенника по списку Банковского омбудсмана. АРРФР отдельно предупреждало: посредников, которые помогают получить займ за плату, между клиентом и финорганизацией не бывает.
Куда жаловаться на кредитного брокера в Казахстане?
При потере денег — в полицию через 102, eGov или eOtinish, заявление регистрируется в ЕРДР. Реквизиты и номера мошенников передают на antifraud.kz или по линии 116. Если брокер выдаёт себя за МФО или банк, жалобу стоит направить в АРРФР через eOtinish.
Источники
- 24.kz, 25.08.2026: «Ваш кредит уже одобрен»: мошенники придумали новую схему обмана
- Банковский омбудсман, 04.05.2026: Как распознать мошенников, предлагающих помощь в получении кредита или списании долгов
- Finratings.kz, 04.06.2026: Казахстанка хотела избавиться от кредитов, но потеряла ещё 150 тысяч тенге
- LS, 27.08.2022: АРРФР о мошенниках, предлагающих помощь с займами и «чистку» кредитной истории
- Уголовный кодекс РК, статьи 190 и 385 (adilet.zan.kz)
- Закон РК «О микрофинансовой деятельности», статьи 5, 7 и 14 (adilet.zan.kz)
- Закон РК «О кредитных бюро и формировании кредитных историй», статьи 14, 21, 22 и 31 (adilet.zan.kz)
Разбор подготовлен редакцией OpenFace с помощью ИИ по источникам выше. Носит информационный характер и не является юридической консультацией.