
Если звонящий требует перевести долг «со скидкой» на карту частного лица, это мошенник: агентство, которое взыскивает по договору с кредитором, деньги в счёт долга не принимает. Когда коллекторы угрожают или требуют долг, которого нет, в Казахстане помогают две проверки: числится ли долг у кредитора и есть ли агентство в реестре АРРФР. Угрозы расправой — повод для заявления в полицию.
Как работает схема
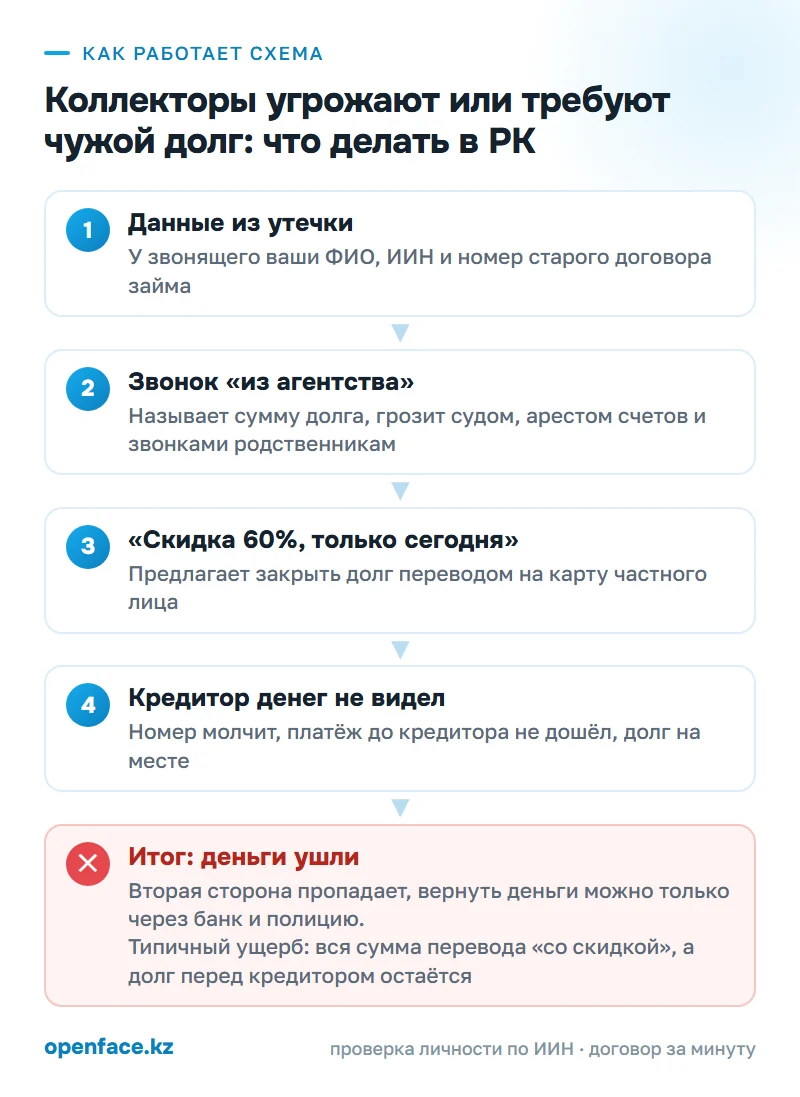
Под словом «коллекторы» прячутся две разные истории. В первой долг настоящий, а методы взыскания незаконные: звонки ночью и в выходные, сообщения начальнику, угрозы. Во второй долга нет вовсе или он давно закрыт, а звонят люди, которые никакого агентства не представляют и ждут от вас одного перевода.
Фальшивый взыскатель начинает с данных. Фамилия, ИИН, номер телефона, иногда номер старого договора с МФО: всё это продаётся в базах после утечек. Звонящий зачитывает их уверенно, и человек делает вывод, который от него ждут: раз знают номер договора, значит, всё официально.
Дальше идёт звонок или сообщение в WhatsApp от «коллекторского агентства», «отдела взыскания», иногда от «судебного исполнителя». Звучит сумма, похожая на правду, и срок до конца дня. Если человек возражает, что давно всё погасил, ответ заготовлен: пеня, проценты, долг «переуступлен нам». Для убедительности присылают фото постановления судебного исполнителя с печатью и QR-кодом.
Потом предлагают закрыть всё сегодня со скидкой 50–70%. Реквизиты для оплаты ведут на карту «бухгалтера» или «юриста агентства». После перевода номер замолкает. Кредитор денег не получил, настоящий долг, если он был, продолжает расти, а если его не было, вы просто заплатили незнакомцу.
Родственник этой схемы — «выкупим ваш долг у банка за процент». Посредник обещает договориться с кредитором через знакомых и берёт деньги вперёд. Материал lsm.kz о мошенничестве с займами описывает этот приём: за «погашение» чужих кредитов через «связи в банках и МФО» или «акции по частичному списанию» просят от 10 до 40% суммы заранее, а потом присылают фальшивое SMS о том, что кредит закрыт. Никакой уступки долга при этом не происходит, банк о посреднике не знает.
Ветка с настоящим долгом устроена иначе. Кредитор существует, просрочка тоже, но звонят в воскресенье, пишут сестре и коллегам, в сообщениях обещают «приехать и поговорить». Сложнее всего, когда деньги взяты у частного ростовщика без лицензии: его взыскатели в реестр не входят. Жаловаться на таких «чёрных коллекторов» нужно в полицию: угрозы и вымогательство — это уголовные статьи. АРРФР их не проверяет, они не в реестре. Как устроен сам заём, разобрано в материале в договоре сумма больше, чем дали на руки.
Бывает и так, что заём на ваше имя оформили мошенники, а требовать его потом будут настоящий банк, МФО или коллекторы. По данным АРРФР, которые в сентябре 2026 года привёл Tengrinews, в 2025 году выявили 5,1 тыс. мошеннических займов на 4,6 млрд тенге, а с начала 2026 года около 1,3 тыс. на 2,1 млрд тенге.
Опубликованного казахстанского дела именно о фейковых коллекторах, где были бы названы город и сумма, в источниках к этой статье нет. Поэтому схема выше собрана по разборам lsm.kz и Digital Business, а не по одному приговору.
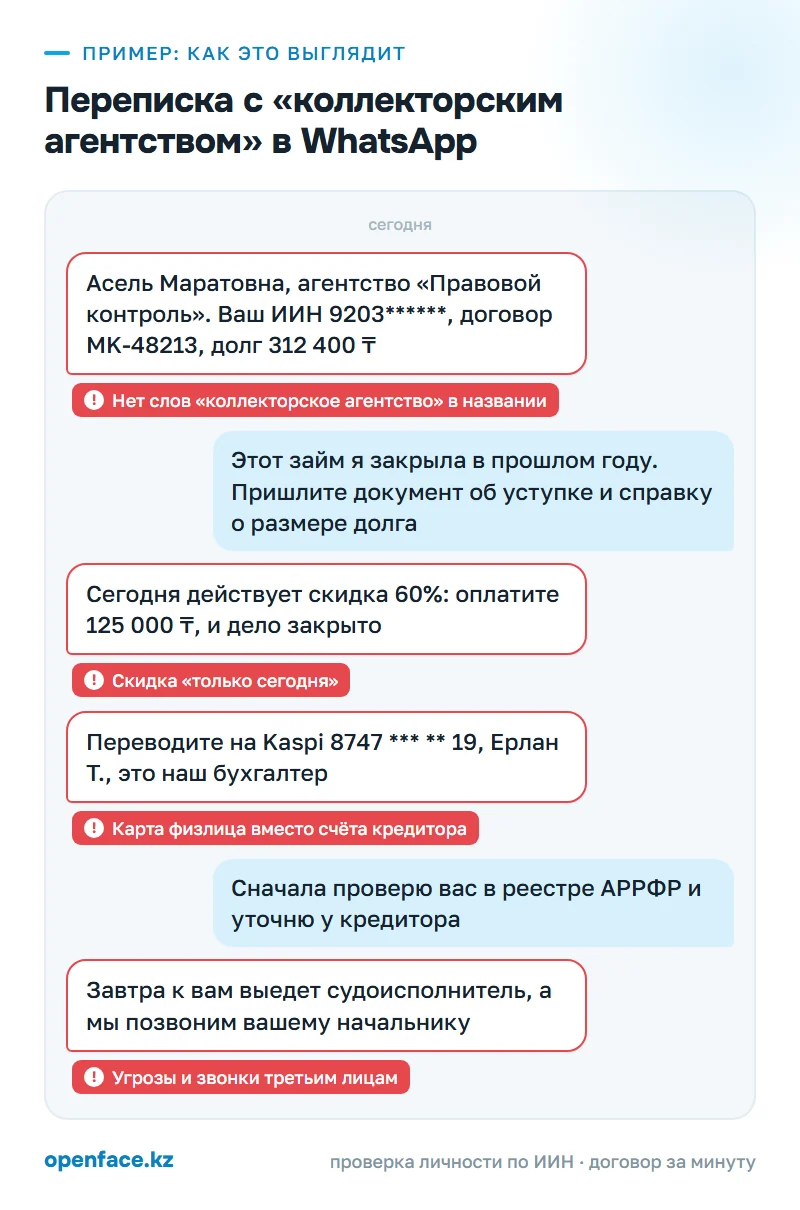
По каким признакам её видно
| Что происходит | Почему это подозрительно | Что сделать в ответ |
|---|---|---|
| Звонок: представляются «отделом взыскания», не называя агентство и кредитора | Агентство при каждом контакте обязано назвать своё наименование, адрес, ФИО и должность сотрудника и кредитора | Попросите все четыре пункта, запишите и найдите название в реестре АРРФР |
| Звонок: знают ваш ИИН и номер договора | Эти данные есть в утёкших базах, их знание ничего не подтверждает | Не подтверждайте и не дополняйте данные, сверяйте долг у кредитора сами |
| Звонок: ночью, в субботу или в пятый раз за день | Закон разрешает звонить должнику только в будни с 8:00 до 21:00 и не больше трёх раз в день | Записывайте дату и время каждого звонка для жалобы |
| Разговор: звонят родственникам, коллегам, начальнику | Третьим лицам можно звонить только для поиска должника, если это есть в договоре займа, и они вправе отказаться от разговора | Родственнику достаточно сказать, что он не согласен на общение |
| Разговор: грозят арестом счетов и выездом судоисполнителя «сегодня» | Коллектор не блокирует счета и не вправе выдавать себя за судоисполнителя | Спросите номер исполнительного производства и проверьте его сами |
| Деньги: скидка 50–70%, если оплатить до вечера | Реструктуризация у кредитора оформляется заявлением и письменным ответом, а не звонком | Попросите предложение письменно и сверьте его с кредитором |
| Деньги: реквизиты ведут на Kaspi-карту частного лица | Агентство, которое работает по договору с банком, вообще не вправе принимать деньги в счёт долга | Платите только по реквизитам из договора или письменного уведомления об уступке |
| Документы: фото постановления с QR-кодом или «договор уступки» без подписи | Снимок бумаги подделать проще всего, уступка оформляется письменно и сообщается должнику | Требуйте подтверждение уступки и сверяйте его у первоначального кредитора |
Коллекторы угрожают: что делать в Казахстане до любого платежа
Сначала узнайте, есть ли долг вообще. Позвоните кредитору по номеру из договора или с его официального сайта, не по номеру из SMS. Закажите кредитный отчёт в Первом кредитном бюро (1cb.kz) или Государственном кредитном бюро (mkb.kz): там видно, какие займы числятся на ваш ИИН и есть ли по ним просрочка. Если звонят по займу, которого в отчёте нет, это либо чужой кредит, либо оформленный на вас без вашего ведома. Во втором случае пригодится материал как проверить, сколько займов оформлено на мой ИИН.
Звонящего проверяют в реестре коллекторских агентств, который ведёт АРРФР: юрлицо не из реестра не вправе ни взыскивать долги, ни называть себя коллекторским. У настоящего агентства в названии обязаны стоять слова «коллекторское агентство» полностью, без сокращений. «Правовой контроль», «Центр урегулирования» или «Служба взыскания» без этих слов коллекторами по закону не являются. Жалобы на недобросовестных взыскателей принимает также Национальная палата коллекторов на сайте stop-collector.kz.
Фраза «ваш долг переуступлен нам» без документа ничего не стоит. Чтобы узнать, кому принадлежит долг, спросите первоначального кредитора, передавал ли он право требования и кому. Гражданский кодекс даёт должнику право не платить новому кредитору, пока тот не представит доказательства перехода требования. А пока вас письменно не уведомили об уступке, платёж первоначальному кредитору засчитывается как надлежащий. Если сомневаетесь, платите банку или МФО по реквизитам из договора: деньги не пропадут, даже если долг действительно передали.
Разговор со звонящим можно свести к одной фразе: «Пришлите письменно название агентства, кредитора, документ о размере долга и подтверждение ваших полномочий». Сведения об агентстве, размере и структуре долга вы вправе получить у кредитора (статья 16 закона о коллекторской деятельности), а представиться при каждом контакте агентство обязано само (статья 5), так что отказ назвать себя уже повод закончить разговор.
Что делать, если уже заплатили «коллектору» или давление не прекращается
Если вы читаете это, потому что уже перевели деньги по звонку «из агентства»: сначала шаги ниже, потом всё остальное.
- Первые 30 минут. Позвоните в свой банк по номеру с обратной стороны карты, сообщите о переводе мошеннику и попросите зафиксировать обращение. Сохраните чек, скриншоты переписки, номер телефона, записи разговоров.
- Первые 2–3 часа. Позвоните кредитору по номеру из договора и спросите, дошёл ли платёж и сколько вы должны на самом деле. Номер звонившего и реквизиты получателя передайте на antifraud.kz или по линии 116.
- В первые сутки. Подайте заявление в полицию: 102 или через eGov, статус смотрите на Qamqor. Перевод и угрозы описывайте раздельно, с датами и номерами. Как добиться регистрации, разобрано в материале как написать заявление о мошенничестве в полицию.
- Следом. Найдите агентство в реестре АРРФР. Если оно там есть, подайте жалобу в АРРФР через eOtinish, приложите записи и скриншоты и письменно запросите у агентства документ о размере долга и копии документов о его полномочиях. Если агентства в реестре нет, АРРФР его не проверяет: эти материалы идут в полицию вместе с заявлением.
- Дальше. Если сумма долга или сам долг вызывают сомнения, требования агентства оспариваются в суде полностью или частично. По уголовному делу о переводе вы как потерпевший вправе заявить гражданский иск.
Деньги, отправленные на карту подставного лица (дропа), выводят быстро. Звонить в банк нужно в первые минуты и часы, пока деньги не сняли: вернуть их удаётся, только если банк получателя успел удержать перевод. Долг перед настоящим кредитором этот платёж не уменьшает, так что с кредитором придётся договариваться отдельно. Если после истории с фейковым агентством вам позвонят и предложат вернуть потерянное за предоплату, это следующая схема: лже-юристы по возврату денег.
Если вы ничего не платили, а звонки с угрозами продолжаются, заведите журнал: дата, время, номер, что сказали, и записывайте разговоры. На агентство из реестра жалуйтесь в АРРФР через eOtinish и в Национальную палату коллекторов на stop-collector.kz. С угрозами расправой и со звонками от тех, кого в реестре нет, идите в полицию.
Как защититься в следующий раз
- Сверяйте долг только у кредитора и в кредитном бюро, не у того, кто звонит. — Проверяйте любое агентство в реестре АРРФР по точному названию, которое вам продиктовали. — Платите только по реквизитам из договора займа или письменного уведомления об уступке. Карта частного лица в роли «счёта агентства» означает стоп. — Не платите «со скидкой до вечера». Настоящее изменение условий оформляется вашим заявлением кредитору и его письменным ответом, а не звонком. — Записывайте разговоры. Закон прямо разрешает должнику фиксировать общение с коллектором на аудио и видео. — Не занимайте у частных «кредиторов» без лицензии и не отдавайте им контакты близких: именно по этим контактам потом звонят. — Предупредите родителей и родственников, что обсуждать ваши долги с незнакомцами они не обязаны и могут прервать разговор.
Что говорит закон
Работу взыскателей регулирует Закон РК «О коллекторской деятельности». Статья 5 разрешает агентству связываться с должником с 8:00 до 21:00 в будние дни, звонить не больше трёх раз в день и приходить лично не чаще трёх раз в неделю (подпункты 2–4 пункта 2). При каждом контакте сотрудник называет агентство, его адрес, свои ФИО и должность и кредитора (подпункт 1 пункта 2). Третьим лицам звонить можно только для поиска должника, если такое условие есть в договоре займа, и человек вправе отказаться от общения, в том числе устно (пункт 4).
Для этой схемы главный запрет стоит в подпункте 7 пункта 5: агентство, которое взыскивает долг по договору с кредитором, не вправе принимать деньги в счёт погашения, ни наличными, ни переводом. Пункт 5-1 запрещает работнику агентства вводить в заблуждение о размере долга, порочить должника, угрожать насилием или порчей имущества, оскорблять, подделывать документы и шантажировать.
Статья 3 того же закона не позволяет юрлицу вне реестра называть себя коллекторским агентством. Статья 16 даёт должнику право получить сведения об агентстве и о размере и структуре долга, оспорить требования, в том числе в суде, взять справку в кредитном бюро, записывать разговоры и пожаловаться в уполномоченный орган. Уполномоченный орган — это АРРФР: по статье 17 закона он ведёт реестр агентств и рассматривает жалобы должников.
Если взыскатель переходит черту, начинается Уголовный кодекс РК. Статья 115 «Угроза» касается угрозы убийством, тяжким вредом здоровью или поджогом имущества, когда есть основания опасаться её исполнения. Часть 2 статьи 147 касается незаконного сбора сведений о частной жизни или сбора данных, причинившего существенный вред, часть 4 — их распространения, например рассылки коллегам. Требование денег под угрозой насилия или распространения позорящих сведений о вас или близких подпадает под статью 194 «Вымогательство». Фейковый коллектор, который получил перевод по несуществующему долгу, отвечает по статье 190 УК РК (мошенничество), а если обман шёл через мессенджер или сайт, по пункту 4 части второй этой статьи.
Передачу долга регулирует Гражданский кодекс РК, общая часть. По статье 339 согласие должника на уступку не нужно, но если его письменно не уведомили, исполнение первоначальному кредитору считается надлежащим. Статья 342 ГК РК позволяет не платить новому кредитору до представления доказательств перехода требования, а статья 343 сохраняет за вами все возражения, которые были против прежнего кредитора. Уступка по письменному договору займа сама должна быть совершена в письменной форме (статья 346).
Как OpenFace защищает от этой схемы
Здесь OpenFace не поможет: это не сделка между людьми, а обман через звонок, ссылку или подмену. Защищают меры из статьи выше. Сервис пригодится в другом: когда вы покупаете, продаёте, арендуете или заказываете услугу у незнакомого человека.
Что такое OpenFace →Частые вопросы
Законно ли, что коллекторы звонят родственникам и на работу?
Только чтобы узнать, где находится должник, и только если такое условие есть в договоре займа. Родственник или коллега вправе отказаться от общения даже устно, после этого звонки ему нарушают закон «О коллекторской деятельности». Обсуждать с ними ваш долг, угрожать и порочить вас агентство не вправе.
Как проверить коллекторское агентство в реестре Казахстана?
Реестр коллекторских агентств ведёт АРРФР, ищите по точному названию, которое вам продиктовали. По закону название обязано содержать слова «коллекторское агентство» полностью, без сокращений. Компания вне реестра не вправе заниматься взысканием и называть себя коллекторской.
Требуют долг, которого нет. Что делать?
Ничего не платите и не подтверждайте данные. Закажите кредитный отчёт в ПКБ или Государственном кредитном бюро и позвоните кредитору по номеру из договора. Если займа в отчёте нет, звонящих отправляйте в полицию, а если заём оформлен без вашего ведома, подавайте заявление о мошенничестве.
Оплатил долг мошенникам, что делать?
Сразу позвоните в свой банк и сообщите о переводе мошеннику, затем подайте заявление в полицию через 102 или eGov. Узнайте у настоящего кредитора, сколько вы должны: деньги, отправленные на карту частного лица, в погашение займа не засчитываются. Реквизиты получателя передайте на antifraud.kz.
Как узнать, кому принадлежит мой долг после уступки?
Спросите у первоначального кредитора, передавал ли он право требования и кому. По ГК РК вы вправе не платить новому кредитору, пока он не представит доказательства перехода долга к нему. Пока письменного уведомления об уступке нет, платёж первоначальному кредитору засчитывается как надлежащий.
Как проверить постановление судебного исполнителя, которое прислали в мессенджере?
Коллекторское агентство не вправе блокировать счета и арестовывать имущество, это делает только судебный исполнитель по исполнительному производству. Узнайте номер производства и ФИО исполнителя, затем проверьте по своему ИИН, есть ли против вас исполнительное производство, в Едином реестре должников на aisoip.adilet.gov.kz или через сервис на egov.kz. Платёж по такому постановлению идёт на счёт исполнителя, а не на личную карту.
Источники
- Digital Business, 19.04.2025: Коллекторы угрожают — что делать
- LS (lsm.kz), 27.08.2022: схемы мошенничества с займами, в том числе «погашение» кредитов через посредника
- Tengrinews, 08.09.2026: На вас оформили кредит мошенники — что делать, чтобы не платить (данные АРРФР о мошеннических займах)
- Закон РК «О коллекторской деятельности» от 6 мая 2017 года № 62-VI, статьи 3, 5, 16, 17 (adilet.zan.kz)
- Уголовный кодекс РК, статьи 115, 147, 190, 194 (adilet.zan.kz)
- Гражданский кодекс РК (общая часть), статьи 339–347 об уступке требования (adilet.zan.kz)
Разбор подготовлен редакцией OpenFace с помощью ИИ по источникам выше. Носит информационный характер и не является юридической консультацией.