
Коротко за 1 минуту
В договоре займа сумма больше, чем дали?
Кредитор без лицензии выдаёт наличные, а в расписку или договор вписывает сумму в полтора-два раза больше, с процентами вперёд. Взыскивает он потом цифру из договора, а не то, что вы получили.
Схема на видео
Как это происходит
- Объявление «деньги за час»Кредитор без лицензии ищет тех, кому отказали банки
- Наличные без следаДеньги отдают из рук в руки, перевода на счёт нет
- Цифра в договоре вышеПроценты и штрафы заранее включены в итоговую цифру
- Нотариус и залогДоговор удостоверяют, забирают техпаспорт и оригиналы документов
- Взыскание по завышенной суммеСуд или давление третьих лиц по цифре из договора
Признаки
- Объявление «деньги за час, без справок» в Instagram, Telegram или на OLX
- Ставку называют за месяц, а не в процентах годовых
- Деньги передают наличными, без чека и перевода на счёт
- Просят оставить оригинал техпаспорта, удостоверение или зарплатную карту
Что делать сейчас
- В первые часы напишите кредитору сообщение с точной суммой, которую получили на руки
- Проверьте его в реестре АРРФР и подайте заявление по 102 со ссылкой на статью 214-1 УК РК
- Отправьте претензию о перерасчёте по статье 725-1 ГК РК, а в суде просите снизить неустойку
Схема простая. Частный кредитор без лицензии отдаёт деньги наличными, а в расписке или нотариальном договоре стоит другая цифра: в договоре сумма больше, чем дали на руки, потому что проценты взяты вперёд. В Костанае суд взыскал с заёмщицы 26 млн тенге при фактически полученных девяти. Долг начинает расти с первой минуты, ещё до первой просрочки.
Если вы читаете это, потому что уже подписали договор и вам звонят с требованием: сначала раздел «Что делать», потом всё остальное.
Как работает схема: в договоре сумма больше, чем дали на руки
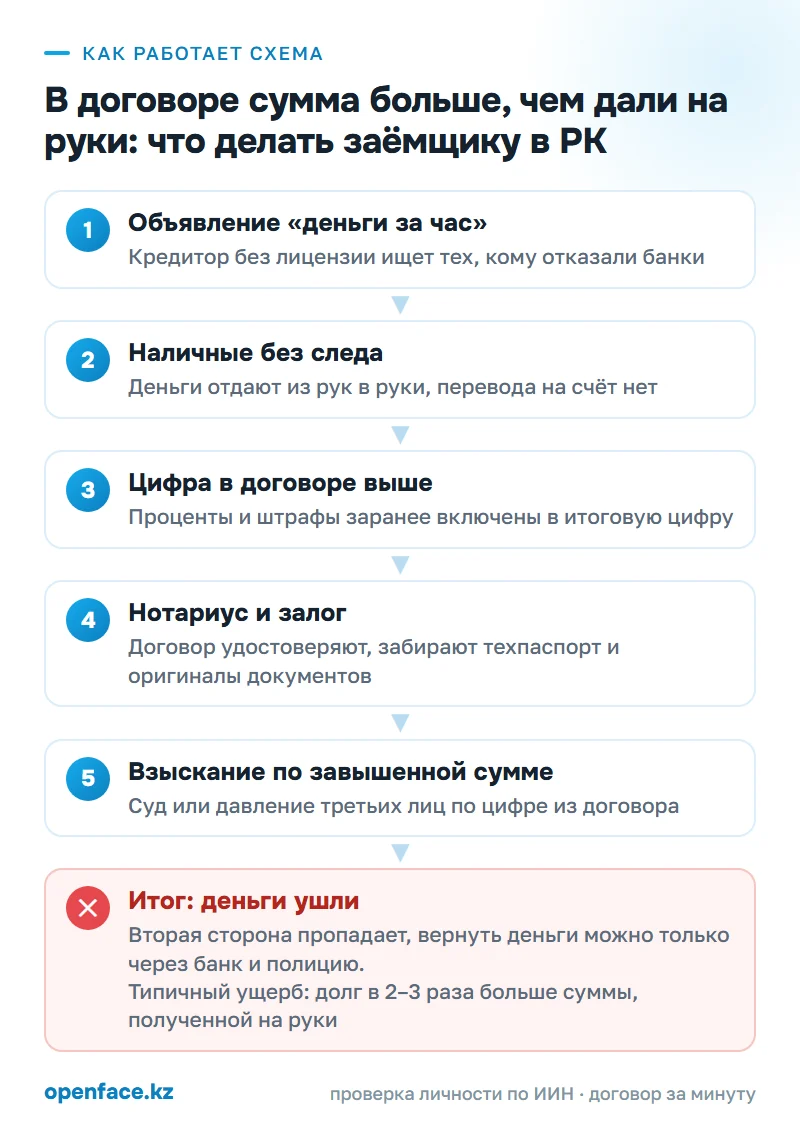
Начинается с объявления. Деньги за час, без справок о доходах, с любой кредитной историей, под залог авто или квартиры. Такие объявления живут в Instagram и Telegram-каналах, а ещё на досках вроде OLX. Адресованы они людям, которым уже отказали банки второго уровня. Костанайский кредитор, которому суд вынес приговор в августе 2026 года, по данным суда находил клиентов через интернет.
Ставку в разговоре называют за день или за месяц: «пять процентов в месяц», «двадцать процентов в месяц». В пересчёте на год это трёхзначное число, но вслух его не произносят. Приговор в Костанае зафиксировал ставку до 120% годовых, то есть на пятую часть выше потолка в 100% годовых, который установила статья 725-1 ГК РК.
Встреча назначается в машине у ТРЦ или в кафе: наличные из рук в руки, без чека. Перевода на счёт нет, свидетелей тоже. Наличные выбирают ровно за этим: через полгода подтвердить сумму будет нечем.
Подписывают другую цифру. В расписке или в проекте договора стоит сумма в полтора-два раза больше полученной: в неё уже включено вознаграждение за весь срок вместе с комиссиями и штрафами. Иногда договор удостоверяет нотариус, иногда заём маскируют под сделку с имуществом. В СКО кредитор оформлял часть займов договорами купли-продажи: по документам человек продавал вещь, по факту брал деньги под проценты, а вещь оставалась обеспечением. Заодно просят оставить «до возврата» техпаспорт, удостоверение личности или зарплатную карту.
График построен так, что платежи месяцами покрывают вознаграждение и не трогают тело долга. При первой просрочке начинается давление, потом иск в суд. Взыскивают цифру из договора; сколько человек получил на руки, в исковом заявлении не фигурирует.
Костанайское дело показывает механику целиком. Потерпевшая получила на руки 9 млн тенге; в договоре указали 14 млн, затем оформили второй договор ещё на 18 млн, по которому денег не выдавали вовсе. Суд взыскал с неё 26 млн тенге. Всего в деле оказалось более 50 пострадавших, а доход кредитора превысил 1 млрд тенге. Приговор от 6 августа 2026 года: 2 года 8 месяцев лишения свободы, конфискованы четыре квартиры, два земельных участка и три автомобиля, включая Mercedes-Benz G500. Масштаб не единичный. В СКО осудили кредитора с доходом 774 млн тенге по 78 эпизодам. В самом Костанае суд приговорил ещё двоих, которые, по данным суда, за два года пропустили через себя 1600 клиентов и 579 млн тенге, оформляя займы как комиссионную торговлю ювелирными изделиями.
Расписка и наличные нужны не всегда: та же разница между обещанным и полученным бывает и в онлайне. В сентябре 2026 года Агентство по финансовому мониторингу сообщило о расследовании в Алматы, где займы выдавали в криптовалюте. По данным АФМ, заёмщикам перечисляли заметно меньше заявленного, часть денег удерживали как не названные заранее комиссии, а полную стоимость займа и переплату не раскрывали. Деньги, по данным агентства, возвращали через карты третьих лиц, дропперов. Расследование продолжается.
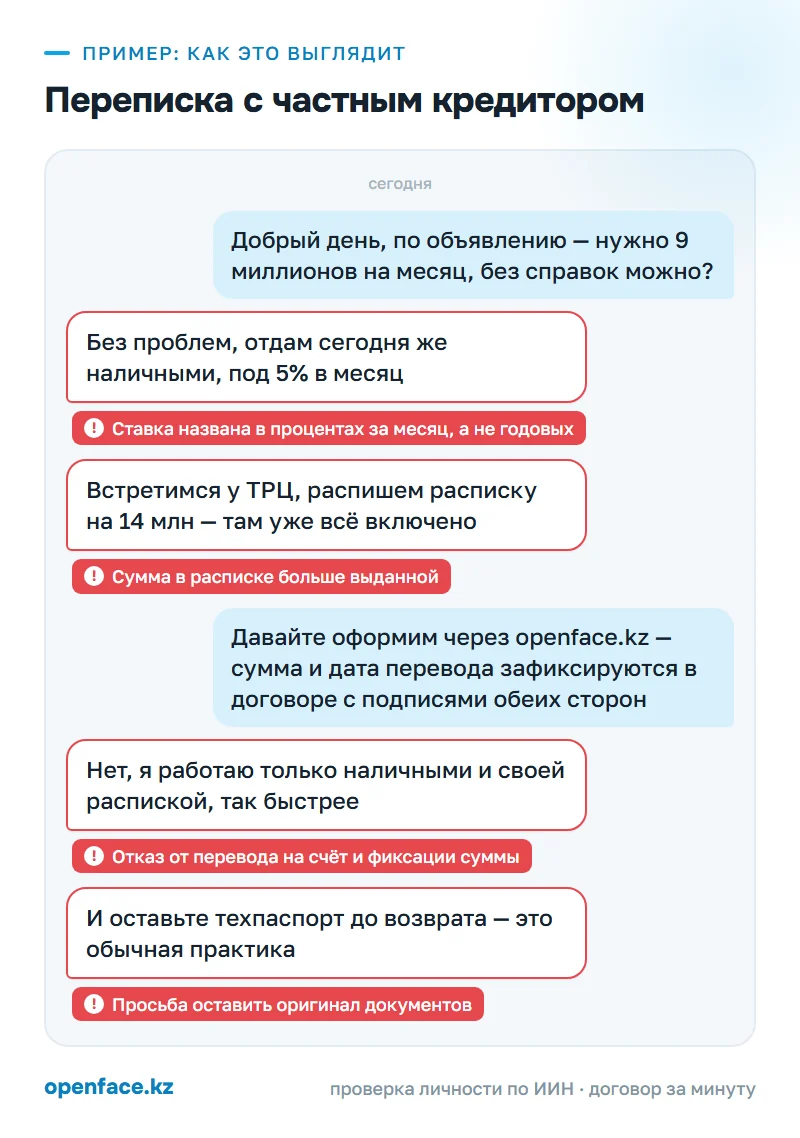
По каким признакам её видно
| Что происходит | Почему это подозрительно | Что сделать в ответ |
|---|---|---|
| Объявление «деньги за час, без справок, любая кредитная история» в Instagram, Telegram или на OLX | Лицензированные МФО не ищут клиентов через личные аккаунты и не обещают одобрение без проверки | Найти организацию в реестре лицензий АРРФР; если её там нет, это не микрофинансовая организация |
| Ставку называют в процентах за день или за месяц | Годовая эффективная ставка не звучит, потому что в пересчёте она выходит за законный предел | Попросить назвать ГЭСВ в процентах годовых и записать ответ в договор |
| Деньги передают наличными, без чека и перевода на счёт | Ни чека, ни выписки: доказывать сумму будет нечем | Просить перевод на банковский счёт; при отказе — снимать передачу на видео при свидетеле |
| В договоре или расписке стоит сумма больше выданной | В договоре стоит не выданная сумма, а выданная плюс всё, что кредитор рассчитывает получить | Не подписывать: сумма цифрами и прописью должна совпадать с полученной |
| Просят оставить оригинал техпаспорта, удостоверение или зарплатную карту | Настоящий залог автомобиля оформляется отдельным договором и регистрируется, оригиналы кредитору при этом не отдают | Отказать и потребовать оформить обеспечение официально |
| Нотариус зачитывает готовый текст и торопит с подписью | Нотариальное удостоверение проверяет форму сделки, но не то, сколько денег вам реально передали | Взять паузу, забрать проект договора и прочитать его вне кабинета |
| Платежи идут месяцами, а основной долг не уменьшается | График составлен так, что платёж покрывает только вознаграждение | Письменно запросить расчёт: сколько ушло на тело займа, сколько на проценты |
Как узнать наверняка, до того как переводить
Напрямую эту схему проверка не закрывает, но она отсекает главное: анонима на другой стороне.
Создайте сделку в OpenFace и укажите номер кредитора. Ему придёт SMS со ссылкой, и вы оба подтвердите личность по ИИН и лицу через государственную базу. Сумма, сроки и условия запишутся в договор, который обе стороны подпишут кодом из SMS.
Отказ второй стороны это и есть ответ. Честному человеку проверка ничего не стоит и занимает минуту. Тот, кто прячется за чужим номером или объявлением, её не пройдёт и не согласится.
Если деньги уже ушли, дальше по шагам.
Что делать, если вы уже подписали договор и долг растёт
- Первые часы: зафиксируйте реальную сумму письменно. Напишите кредитору в мессенджер сообщение с точной цифрой: «получил от вас наличными 9 млн, в договоре стоит 14 млн, прошу пояснить разницу». Ответ вида «ну ты же сам подписал» в суде может сработать на вас: он подтверждает, что кредитор знал о разнице. Сразу сфотографируйте оба экземпляра договора и расписку, затем график платежей.
- Первый день: соберите доказательства размера займа. Выписка по счёту и история переводов, если хоть часть денег прошла через банк; скриншот объявления, по которому вы обратились; контакты людей, присутствовавших при передаче; запись разговора. Одной расписки суду мало: нужны выписка и переписка, а ещё показания тех, кто видел передачу.
- Первые дни: проверьте лицензию и подайте заявление в полицию. Если кредитор выдаёт займы систематически, а в реестре АРРФР его нет, это признак незаконной деятельности: подавайте заявление о мошенничестве и незаконной деятельности через 102, eGov или отделение. Добивайтесь регистрации в ЕРДР. Если деньги выдавали с чужих карт, продублируйте сообщение на antifraud.kz или по линии 116.
- 3–10 дней: направьте письменную претензию. Заказное письмо с уведомлением о вручении: требование пересчитать долг по пределам статьи 725-1 ГК РК и вернуть удержанные оригиналы документов. Копию претензии и квитанцию сохраните, они подтверждают в суде досудебный порядок.
- В суде: оспаривайте сам договор. Встречный иск о признании сделки недействительной по пункту 9 статьи 159 ГК РК как кабальной либо о ничтожности договора, который не соответствует требованиям статьи 725-1 ГК РК: так прямо сказано в пункте 2 этой статьи. Доказывать придётся два факта: сколько денег вы получили и что подписали на невыгодных условиях из-за тяжёлого положения.
- В том же заседании, до решения суда: просите снизить неустойку. Ходатайство по статье 297 ГК РК: суд вправе уменьшить штраф и пеню, если они чрезмерно велики по сравнению с убытками кредитора, но по своей инициативе этого не делает.
- Параллельно, не дожидаясь суда: жалоба в АРРФР через eOtinish на незаконную микрофинансовую деятельность. Регулятор не вернёт вам деньги, но проверка добавляет веса уголовному делу.
Честно о шансах. Полностью списать долг не выйдет: полученные деньги придётся вернуть, и это правильно. Реалистичная цель — сбить долг до фактически переданной суммы плюс законное вознаграждение, то есть 9 млн вместо 26 млн. Без перевода на счёт всё держится на переписке и свидетелях, поэтому первый шаг делается в первые часы. На скорость рассчитывать не стоит: в костанайском деле 50 потерпевших, приговор вынесен 6 августа 2026 года и на момент публикации в законную силу не вступил, как и приговор в СКО.
Как защититься в следующий раз
- Проверьте кредитора в реестре лицензий и разрешений АРРФР до того, как обсуждать сумму. Частного человека с объявлением в Instagram там не будет.
- Берите заём только переводом на счёт и пишите в назначении платежа «заём по договору от такого-то числа»: выписка потом покажет и сумму, и дату.
- Сверяйте цифру дважды. Сумма, которая пришла к вам, должна совпадать с цифрой и в договоре с распиской, и в графике платежей. Как выглядит корректный документ, видно в образце расписки и договора займа между физлицами.
- Требуйте, чтобы годовая эффективная ставка была написана в договоре в процентах годовых. Отсутствие ГЭСВ в тексте само по себе нарушение.
- Не отдавайте оригиналы удостоверения и техпаспорта. Банковскую карту тоже. Законное обеспечение так не оформляется.
- Забирайте свой подписанный экземпляр в тот же день, а к нему приложения и график платежей.
- Пробейте самого кредитора до сделки — ИИН, судебные дела, исполнительные производства. Что именно смотреть, разобрано в материале о том, как проверить человека перед сделкой.
Договор в OpenFace закрывает здесь одну точку: факт и размер передачи денег. Обе стороны подтверждают личность по ИИН. Сумма и дата перевода фиксируются в PDF с подписями, и доказать в суде, сколько пришло на руки, будет проще. Ставку и лицензию кредитора сервис не проверяет, поэтому проверку по реестру АРРФР всё равно придётся сделать руками. А если кредитор отказывается и от перевода на счёт, и от такого договора с фиксацией суммы, он тем самым показывает, зачем ему нужны наличные, — это повод не брать деньги, а не искать компромисс.
Что говорит закон
Выдача займов под проценты как постоянный промысел без лицензии подпадает под статью 214 УК РК «Незаконное предпринимательство», а с 2025 года для случаев именно микрофинансовой деятельности без лицензии действует специальная норма — статья 214-1 УК РК «Незаконная банковская, микрофинансовая деятельность» (введена Законом РК от 16.07.2025 № 210-VIII). Санкции сопоставимы: часть первая — до двух лет лишения свободы с конфискацией имущества или без неё, если деяние причинило крупный ущерб или принесло доход в крупном размере; часть вторая при особо крупном доходе — до пяти лет с конфискацией. В костанайском деле срок 2 года 8 месяцев превышает предел части первой — значит, одной ею дело не ограничилось: либо более тяжкий состав (особо крупный доход, неоднократность), либо совокупность статей, но по какой именно статье и части, в сообщениях о приговоре не указано. Конфискация имущества в этом деле подтверждена. Если доход от займов вкладывался в недвижимость и машины, следствие может дополнительно вменить статью 218 УК РК о легализации. Если же кредитор сознательно обманул вас относительно суммы, речь идёт уже о мошенничестве по статье 190 УК РК: хищение путём обмана или злоупотребления доверием.
Гражданская часть решает судьбу самого долга. Договор займа регулируется статьями 715–722 Гражданского кодекса РК: по статье 717 он считается заключённым с момента передачи денег, а не с момента подписания, и это ваш главный аргумент: обязательство возникает на фактически переданную сумму. Статья 716 признаёт распиской надлежащую письменную форму, поэтому опровергать её придётся другими доказательствами. Сделки на сумму свыше ста МРП по статье 152 ГК РК и так требуют письменной формы. Если вы, наоборот, дали в долг знакомому и он не отдаёт, доказывание факта и размера займа с обратной стороны разобрано в материале о том, как вернуть долг, который не отдают.
Ключевой предел установлен статьёй 725-1 ГК РК для займов, где заёмщик — физическое лицо, не являющееся предпринимателем. Годовая эффективная ставка вознаграждения по такому договору не может превышать 100%, неустойка ограничена 0,5% от суммы неисполненного обязательства за каждый день просрочки и десятью процентами от суммы займа в год, а все платежи сверх самого займа за весь срок не могут превышать сумму выданного займа. Условия договора, которые нарушают эти пределы, суд может признать ничтожными, и тогда подпись под ними сама по себе не делает их обязательными. Пункт 2-1 статьи 715 ГК РК прямо адресован индивидуальным предпринимателям и юридическим лицам: им запрещено выдавать займы гражданам, такие договоры ничтожны. Частного кредитора эта норма задевает тогда, когда его выдачу займов признают предпринимательской деятельностью, — но для оспаривания вашего долга можно ссылаться и на пределы статьи 725-1, которые не зависят от статуса кредитора.
Сам договор оспаривается по статье 159 ГК РК. Пункт 9 описывает две подходящие ситуации: сделку под влиянием обмана и кабальную сделку — ту, которую человек вынужден был совершить из-за стечения тяжёлых обстоятельств на крайне невыгодных для себя условиях, чем вторая сторона воспользовалась. Суд может признать её недействительной по иску потерпевшего, но доказывать тяжёлое положение и осведомлённость кредитора нужно вам. Штрафную часть долга позволяет уменьшить статья 297 ГК РК: неустойку суд может снизить по требованию должника, учитывая, насколько обязательство исполнено и чьи интересы заслуживают внимания.
Как OpenFace защищает от этой схемы
Напрямую эту схему OpenFace не закрывает, но часть риска снимает: если сделка идёт через сервис, вторая сторона подтверждает личность по ИИН, а договорённости фиксируются в договоре. Это отсекает анонимов и даёт документ на случай спора. Остальные меры из статьи всё равно нужны.
Предложите кредитору пройти проверку до перевода. Честному человеку согласие ничего не стоит, а отказ говорит сам за себя.
Проверить кредитора за минуту → При регистрации на счёт зачисляется 5 000 ₸, первые сделки за счёт бонуса. Вход по номеру телефона.Статья помогла разобраться?
Чего не хватило?
Частые вопросы
Я написал расписку на большую сумму, чем получил. Что теперь делать?
Расписка подтверждает передачу денег, но не делает сумму бесспорной. Соберите доказательства реального размера займа: банковскую выписку, переписку, свидетелей, аудиозапись разговора. Дальше — претензия кредитору и оспаривание договора в суде по пункту 9 статьи 159 ГК РК.
Законен ли заём под 20% в месяц?
Нет. По статье 725-1 ГК РК годовая эффективная ставка вознаграждения по займу физическому лицу не может превышать 100% годовых, а все платежи сверх самого займа за весь срок договора не могут превышать сумму выданного займа. Ставка 20% в месяц выходит за эти пределы, поэтому есть основания требовать пересчёта долга, а суд может признать договор в этой части недействительным.
Куда жаловаться на нелегального кредитора в Казахстане?
В полицию — через 102, портал eGov или отделение. В заявлении просите квалификацию по статье 214-1 УК РК «Незаконная банковская, микрофинансовая деятельность», а не только по статье 214 УК РК о незаконном предпринимательстве: выдача займов под проценты без лицензии — это именно микрофинансовая деятельность. Параллельно подайте жалобу в АРРФР через eOtinish. Если деньги выдавали и собирали через чужие карты, сообщите об этом на antifraud.kz или по линии 116.
Частный кредитор забрал техпаспорт и оригиналы документов. Это законно?
Нет, законного основания удерживать ваши документы у кредитора нет: залог автомобиля регистрируется, и техпаспорт для этого не забирают. Удержание удостоверения личности и зарплатной карты — рычаг давления: без удостоверения сложнее подать заявление и перевыпустить карту. В заявлении в полицию перечислите, какие оригиналы, когда и кому вы отдали, и продублируйте требование вернуть их письменно в мессенджер.
Проценты уже превысили основной долг. Можно ли их уменьшить?
Есть основания требовать пересчёта вознаграждения по пределам статьи 725-1 ГК РК, а неустойку суд вправе снизить по статье 297 ГК РК, если она чрезмерно велика по сравнению с убытками кредитора. Заявлять об этом нужно самому: суд не уменьшает неустойку по своей инициативе.
Как проверить лицензию МФО в Казахстане?
Через реестр лицензий и разрешений АРРФР — там перечислены микрофинансовые организации, ломбарды и кредитные товарищества. Частное лицо, которое выдаёт займы под проценты систематически, в этом реестре не появится, и именно это делает его деятельность незаконным предпринимательством.
Источники
- Tengrinews, 06.08.2026: в Костанае осудили подпольного кредитора, выдававшего займы под 120% годовых
- Azattyq Rýhy, 27.08.2026: 774 млн тенге и 78 эпизодов — в СКО осудили нелегального кредитора
- Informburo.kz: более 579 млн тенге заработали нелегальные кредиторы в Костанае
- Informburo.kz, 07.09.2026: о переплатах умалчивали, схему с займами в криптовалюте расследуют в Алматы
- Уголовный кодекс РК: статьи 190, 214, 214-1, 218 (adilet.zan.kz)
- Гражданский кодекс РК (Общая часть): статьи 152, 159, 297 (adilet.zan.kz)
- Гражданский кодекс РК (Особенная часть): статьи 715–722, 725-1 (adilet.zan.kz)
- Fingramota.kz (АРРФР): рубрика «Осторожно, мошенники»
Разбор подготовлен редакцией OpenFace с помощью ИИ по источникам выше. Носит информационный характер и не является юридической консультацией.