
Взял кредит на друга, а он не платит — что делать: платить банку самому, а уплаченное взыскивать с него через претензию и суд. Перед банком должник тот, кто подписал договор, и передача денег знакомому этого не меняет. В Жамбылской области суд так взыскал 525 тысяч тенге — всё дело держалось на рукописной расписке. Без такой бумаги при сумме больше ста МРП спор держится на одной переписке.
Как работает схема
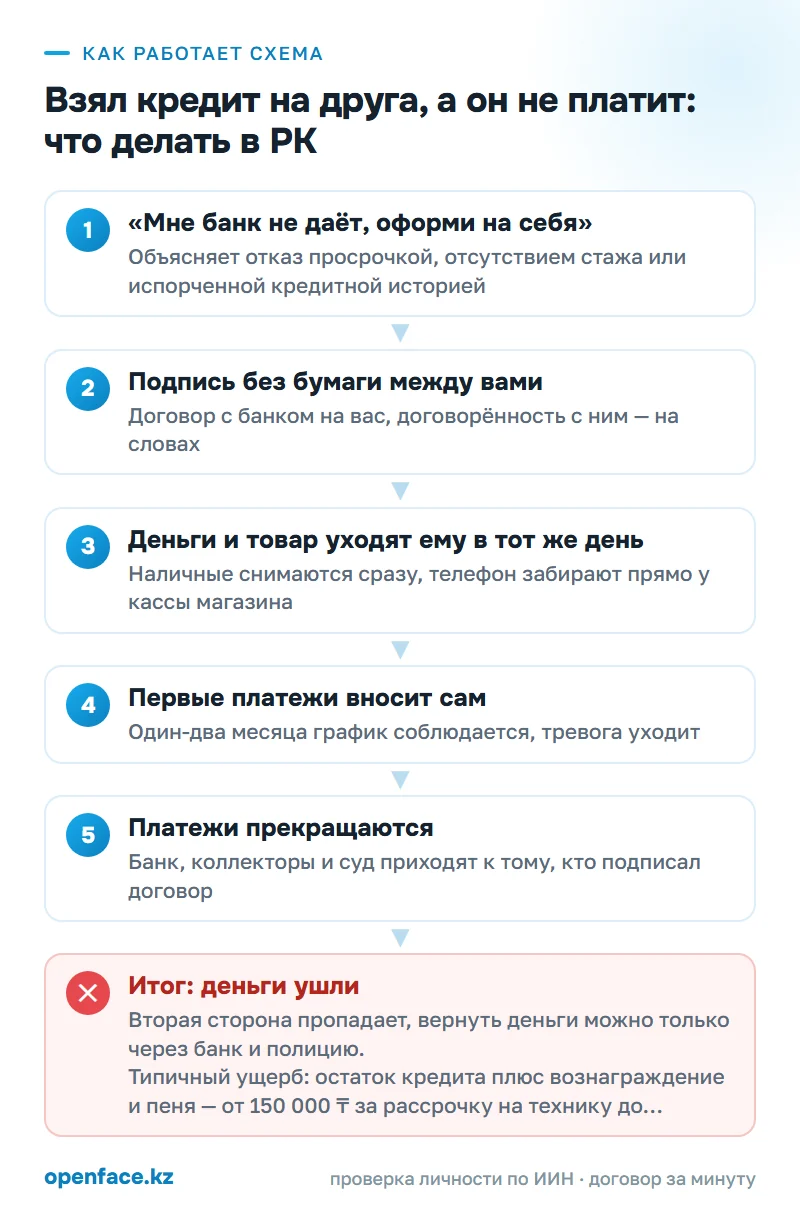
Просьба приходит с готовым объяснением, и объяснение это правдивое. У человека испорчена кредитная история, есть действующая просрочка, нет официального стажа или подтверждённого дохода — банк ему отказал. Вам он говорит ровно это, добавляя, что платить будет сам, а от вас нужна только подпись. Отказ банка подаётся как формальность и несправедливость, хотя банк только что профессионально оценил риск и от этого риска отказался.
Дальше всё решает скорость. Одобрение действует до конца дня, товар в магазине последний, продавец уже держит коробку. Времени на разговор о расписке не остаётся, да и просить бумагу у двоюродного брата или коллеги неловко. Договор с банком подписываете вы, договорённость между вами двумя остаётся устной.
Деньги уходят ему в тот же день: наличные снимаются в банкомате у отделения, телефон или ноутбук забирают прямо у кассы. Формально заёмщик и владелец техники — вы, фактически предмет кредита у другого человека, и обратно он его не отдаст.
Первые один-два платежа вносятся вовремя. Тревога уходит, вы перестаёте следить за приложением. Потом появляется задержка зарплаты, следом сорвавшаяся сделка и новая дата платежа. Ответы становятся короче, а после второй-третьей просрочки телефон перестаёт отвечать совсем.
Требования приходят по адресу того, кто подписал: сначала звонят из банка, потом долг уходит коллекторам, дальше суд и ЧСИ — арест счетов и запрет на выезд. Знакомый в этой процедуре не участвует никак, потому что его подписи в договоре нет.
Частый вход — рассрочка на технику по программам вроде Kaspi Red или Halyk Bonus, где сумма выглядит не страшной, а долг всё равно ваш. Дальше по тяжести идут поручительство по потребительскому кредиту, которое подаётся как «формальность, просто подпиши», и созаёмство по ипотеке «чтобы одобрили сумму побольше». Край — залог собственной квартиры за чужой долг.
Отдельный слой — посредники, зарабатывающие на самой идее «взять чужой долг на себя». LS описывает предложения так называемых чёрных кредиторов, которые берутся оформить или переоформить заём и требуют за это от 10 до 40% суммы кредита, ссылаясь на связи в банках. Чаще других под это попадают люди с постоянным доходом, включая пенсионеров: именно их заявку банк одобрит. Агентство по регулированию и развитию финансового рынка формулирует правило коротко: «никаких посредников между клиентами и финорганизациями, которые могут помочь с оформлением займа, не бывает». Масштаб виден по статистике, которую приводит то же издание: свыше 3 тысяч дел о мошенничестве с займами за 2021 год и более 1,5 тысячи фактов за январь–июль 2022 года.
Чем такая история заканчивается, видно по делу из Жамбылской области. Женщина оформила на себя кредит на 525 тысяч тенге и отдала деньги знакомой — той нужно было закрыть долги сына перед ломбардами. Расписку от руки знакомая написала и обещала вернуть всё за три месяца, а когда срок вышел, перестала отвечать на звонки, оставила без ответа досудебную претензию и сменила адрес. Суд признал требования обоснованными и взыскал основной долг вместе с судебными расходами — всё дело держалось на том самом рукописном листке (Tengrinews, 24 июля 2026). Там, где умысла платить не было изначально, пострадавших оказывается сразу много. В Семее в 2023 году 22-летний мужчина рассказывал знакомым о тяжёлой болезни и денежных трудностях, уговорил двадцать человек оформить кредиты на себя и отдать ему деньги, а ущерб превысил 21 миллион тенге; расследование шло по части 3 статьи 190 УК РК.
По каким признакам её видно
Каждый пункт по отдельности звучит безобидно, особенно из уст родственника. Опасна их сумма. Просьба, оформление и платежи последовательно устроены так, что риск остаётся на вас, а выгода уходит другому.
| Что происходит | Почему это подозрительно | Что сделать в ответ |
|---|---|---|
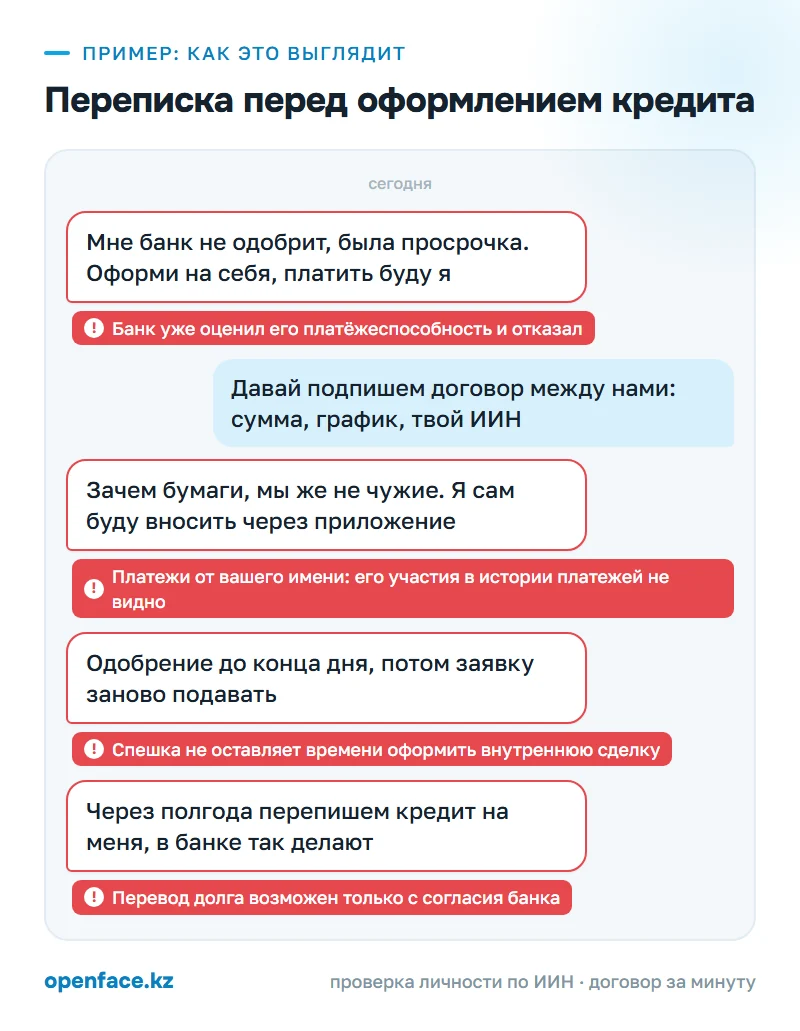
| Просит оформить заём на себя: «была просрочка, мне не одобрят» | Банк уже изучил его историю платежей и отказал, оценив вероятность невозврата | Попросить его отчёт из кредитного бюро и решать, глядя в документ |
| Торопит: одобрение сгорит, товар последний | Спешка не оставляет времени на договор между вами | Перенести оформление на сутки: настоящая нужда сутки переживёт |
| Отказывается подписать соглашение о возмещении | Без бумаги требовать деньги придётся при пустых доказательствах | Подписать договор с ИИН, суммой, графиком и номером кредитного договора |
| Обещает вносить платежи сам через своё приложение | Платёж проходит от вашего имени, его участия в истории не видно | Принимать деньги переводом на свой счёт с назначением «возмещение по договору №…» |
| Говорит, что поручительство — это формальность | Гарант отвечает солидарно, поручитель субсидиарно, но платят оба реальными деньгами | Прочитать шапку договора и выяснить, гарантия это, поручительство или созаёмство |
| Предлагает «потом переписать кредит на него» | Перевод долга без согласия банка невозможен, а банк этому человеку уже отказал | Исходить из того, что долг останется вашим до последнего платежа |
| Товар из рассрочки забирает сразу, договор оставляет вам | Через месяц техника будет продана, а обязательство останется | Оформить передачу актом или распиской с моделью и серийным номером |
Реакция на предложение оформить бумагу говорит больше, чем сама просьба. Человек, который действительно собирается платить, соглашается за минуту и сам уточняет, что писать, потому что понимает, что рискуете здесь вы. Тот, у кого в голове есть запасной вариант не платить, уходит в обиду, говорит о доверии и общих родственниках или соглашается, но тянет с подписью до дня, когда деньги нужны немедленно.
Как узнать наверняка, до того как переводить
Напрямую эту схему проверка не закрывает, но она отсекает главное: анонима на другой стороне.
Создайте сделку в OpenFace и укажите номер заёмщика. Ему придёт SMS со ссылкой, и вы оба подтвердите личность по ИИН и лицу через государственную базу. Сумма, сроки и условия запишутся в договор, который обе стороны подпишут кодом из SMS.
Отказ второй стороны это и есть ответ. Честному человеку проверка ничего не стоит и занимает минуту. Тот, кто прячется за чужим номером или объявлением, её не пройдёт и не согласится.
Если деньги уже ушли, дальше по шагам.
Что делать, если взял кредит на друга, а он не платит
Если вы читаете это, потому что платёж уже пропущен, начните с первого пункта, остальное дочитаете позже.
- Первые сутки: соберите доказательства признания. Справка о задолженности и график платежей берутся в приложении банка за минуту, переписку сохраняйте целиком — ценнее всего сообщения, где человек сам называет кредит своим и обещает внести деньги. Скриншот одного экрана суду говорит меньше, чем выгруженный диалог.
- Та же неделя: платите банку сами. Платить за чужой долг обидно, но выбора нет: просрочка отражается в вашей кредитной истории в Первом кредитном бюро и Государственном кредитном бюро, а оттуда бьёт по ставке и лимиту следующей вашей заявки, вплоть до отказа по ипотеке. Если платёж не тянете, просите у банка отсрочку или изменение графика письменно, пока не позвонил коллектор.
- Через 3–10 дней: направьте письменную претензию. Заказное письмо с уведомлением о вручении по адресу прописки, дубль в мессенджер, срок ответа 7–10 дней, приложение — чеки о внесённых вами платежах. Претензия — это доказательство для будущего суда: она показывает, что вы требовали деньги и получили молчание.
- Параллельно: оформите то, что не оформили вначале. Соглашение о возмещении, расписка или договор займа с ИИН, суммой, графиком и ссылкой на номер банковского договора. Документ, подписанный даже спустя полгода, сильнее любых устных договорённостей, а нотариальное удостоверение добавит ему веса.
- Через 2–4 недели: иск о взыскании в суд по месту жительства ответчика. Поручитель или гарант, погасивший чужой долг, взыскивает уплаченное по праву регресса; тот, кто оформил кредит на себя, требует деньги как заём либо как неосновательное обогащение. К иску идут кредитный договор, график, чеки, выписка о передаче денег и переписка. Механика взыскания та же, что и при обычном частном займе, — когда знакомый не отдаёт долг, суд смотрит ровно на эти документы.
- В любой момент после претензии: заявление в полицию, но только при признаках умысла. Через eOtinish или по номеру 102, с требованием зарегистрировать его в ЕРДР. Смысл появляется, если человек изначально не собирался платить: пользовался чужими данными, подделывал справки, исчез сразу после получения денег или собрал похожие кредиты на нескольких знакомых сразу.
- После решения суда: частный судебный исполнитель. ЧСИ арестовывает счета и имущество, при достаточной сумме ограничивает выезд за пределы страны.
Взыскать удаётся тогда, когда у должника есть что взыскивать: официальная зарплата, машина, доля в квартире. При пустых руках исполнительный лист может лежать без движения, пока у должника ничего нет, а долг перед банком продолжает расти на вашем имени — именно поэтому платить банку и договариваться о графике возмещения разумнее до суда, чем после. Уголовный путь ещё уже, потому что полиция смотрит на момент получения денег, и обещание платить, которое человек не сдержал через полгода, само по себе к статье 190 УК РК не ведёт. Даже при отказе в возбуждении дела объяснительная, которую он даст участковому, ложится в гражданское дело как письменное доказательство, что деньги получил он.
Как защититься в следующий раз
- Считать сумму подарком. Если её потеря не изменит ваш год, решение даётся легче; изменит — отказывать нужно сразу. — Запрашивать у просителя отчёт из кредитного бюро: отказ показать его говорит о долгах больше, чем любые обещания. — Подписывать договор между вами двумя до визита в банк: у устной договорённости в суде веса нет. — Принимать возмещение переводом на свой счёт с назначением платежа, а не наличными в подъезде: история переводов и станет доказательством. — Читать шапку договора в банке и знать, кто вы — гарант, поручитель или созаёмщик, потому что объём ответственности у этих ролей разный. — Требовать акт передачи техники, купленной в рассрочку, с моделью и серийным номером. — Никогда не отдавать своё жильё в залог за чужой долг: при просрочке взыскание идёт на квартиру, а не на обещания.
Ту же внутреннюю сделку можно оформить через OpenFace — обе стороны подтверждают ИИН, и на руках остаётся подписанный договор с точными данными ответчика. Долг перед банком это не снимает: банковского договора сервис не касается.
Поручитель, созаёмщик, гарант: за что именно вы подписались
Прежде чем считать убытки, посмотрите, как назван ваш договор. В Казахстане три роли отвечают по-разному, и терминология отличается от российской, откуда обычно берут советы в интернете.
Гарантия по статье 329 ГК РК означает, что гарант отвечает перед кредитором солидарно с должником — банк вправе идти сразу к вам, не пытаясь ничего взыскать с заёмщика. Поручительство по статье 330 устроено мягче. Поручитель отвечает субсидиарно, и по пункту 3 статьи 332 кредитор до предъявления требования обязан принять разумные меры к взысканию с самого должника, вплоть до обращения взыскания на его имущество. Ответственность поручителя вдобавок ограничена суммой, указанной в поручительстве.
Созаёмщик не обеспечивает чужой долг, он должник наравне с основным заёмщиком. Их обязанность солидарная, и по статье 287 ГК РК банк вправе требовать весь долг целиком с любого из двоих, а не половину с каждого.
Роль определяет и то, как вы будете возвращать своё. Гарант или поручитель, погасивший долг, получает права кредитора к должнику по статье 334 ГК РК; созаёмщик, заплативший за двоих, требует с содолжника его долю по статье 289. Тот, кто просто оформил кредит на себя и отдал деньги знакомому, к этим нормам отношения не имеет. На руках у него обычный спор двух физических лиц, который держится на расписке или договоре займа, а при их отсутствии — на переписке и выписках.
Отдельный договор между поручителем и заёмщиком — кто, в какие сроки и на какой счёт возмещает поручителю уплаченное — подписывают до похода в банк; сама механика письменного долгового документа разобрана в статье про расписку и договор займа.
Что говорит закон
Отношения между вами и тем, для кого брался кредит, банковским договором не описываются вовсе, потому что банк видит одного заёмщика. Внутреннюю сделку регулирует глава о займе Гражданского кодекса. По статье 715 ГК РК займодатель передаёт деньги в собственность заёмщику, а тот обязуется своевременно вернуть такую же сумму. По статье 716 договор считается заключённым в надлежащей письменной форме и тогда, когда есть расписка заёмщика или иной документ, удостоверяющий передачу ему определённой суммы. Отдельный многостраничный договор не нужен, достаточно рукописной расписки. Если срок возврата в ней не назван, статья 722 даёт должнику тридцать дней со дня предъявления требования — с этого письма и начинается отсчёт.
Надежда «потом перепишем кредит на него» разбивается о статью 348 ГК РК: перевод долга на другое лицо допускается лишь с согласия кредитора. Банк оценивает нового должника по своим правилам, а этому человеку он уже отказал. Ту же логику задаёт статья 336, по которой гарантия и поручительство прекращаются с переводом долга на другое лицо, если гарант или поручитель не согласились отвечать за нового должника.
Обеспечение описано в статьях 329–334. Гарант отвечает солидарно и в том же объёме, что и должник, включая неустойку, вознаграждение и судебные издержки кредитора. Поручитель отвечает субсидиарно и в пределах указанной в поручительстве суммы. Оба договора по статье 331 совершаются в письменной форме, и её несоблюдение влечёт ничтожность договора. Когда долг уже погашен за должника, включается право регресса, и по статье 334 к гаранту переходят права кредитора в том объёме, в котором он удовлетворил требование, а поручитель приобретает те же права в исполненной им части; для солидарных содолжников это статья 289.
Требования к форме идут из Общей части кодекса. Статья 152 обязывает совершать в письменной форме сделки на сумму свыше ста месячных расчётных показателей. Общий срок исковой давности по статье 178 — три года со дня, когда вы узнали о нарушении права, и по статье 183 он прерывается признанием долга, включая частичный платёж. Уголовная квалификация остаётся узкой. Текст статьи 190 УК РК на adilet.zan.kz описывает мошенничество как хищение чужого имущества или приобретение права на чужое имущество путём обмана либо злоупотребления доверием, с наказанием по части первой вплоть до лишения свободы на два года с конфискацией имущества. Под неё подпадает обман в момент получения денег, а не изменившиеся обстоятельства через полгода после подписания договора.
Как OpenFace защищает от этой схемы
Напрямую эту схему OpenFace не закрывает, но часть риска снимает: если сделка идёт через сервис, вторая сторона подтверждает личность по ИИН, а договорённости фиксируются в договоре. Это отсекает анонимов и даёт документ на случай спора. Остальные меры из статьи всё равно нужны.
Предложите заёмщику пройти проверку до перевода. Честному человеку согласие ничего не стоит, а отказ говорит сам за себя.
Проверить заёмщика за минуту → При регистрации на счёт зачисляется 5 000 ₸, первые сделки за счёт бонуса. Вход по номеру телефона.Частые вопросы
Можно ли переписать кредит на того, для кого я его брал?
Сам по себе перевод кредита на другого человека от вас не зависит, и рассчитывать на него не стоит: должником перед банком вы останетесь до последнего платежа. Работает другой путь — письменное соглашение между вами двумя о возмещении внесённых платежей, с ИИН, суммой и графиком. Банковский долг оно не переносит, но превращает устную договорённость в требование, с которым идут в суд.
Я поручитель, заёмщик не платит. Что мне грозит?
Поручитель по статье 330 ГК РК отвечает субсидиарно, а по пункту 3 статьи 332 — в пределах суммы, указанной в поручительстве; там же записана обязанность кредитора сначала принять разумные меры к взысканию с должника, включая зачёт встречного требования и обращение взыскания на его имущество. Если же вы подписали договор гарантии, ответственность солидарная: банк вправе требовать всю сумму сразу с вас.
Чем созаёмщик отличается от поручителя?
Созаёмщик — полноценный должник по договору вместе с основным заёмщиком, их обязанность солидарная, и банк вправе требовать весь долг с любого из них по статье 287 ГК РК. Поручитель сам должником по кредиту не становится: он отвечает за чужой долг и только после того, как кредитор попытался взыскать с заёмщика. Платежи созаёмщика видны в его кредитной истории так же, как у основного заёмщика.
Как доказать, что кредит я брал не для себя?
Сам по себе факт передачи денег другому человеку от обязательств перед банком не освобождает, поэтому этот факт доказывают в суде, в споре с тем, кто получил деньги. Работают выписка о переводе снятой суммы на его счёт, переписка с обсуждением графика, чеки о платежах, которые вносил он, свидетели передачи наличных и акт приёма товара, купленного в рассрочку.
Можно ли списать долг, если меня обманули?
Списание применяется к кредитам, оформленным мошенниками без ведома человека, и Fingramota отдельно предупреждает, что сам факт мошенничества автоматического списания не даёт: нужно ещё подтверждённое нарушение со стороны кредитора. Если договор вы подписали добровольно и сами получили деньги, этот путь закрыт — остаётся взыскание с того, кому деньги достались.
Через сколько лет требовать деньги уже поздно?
Общий срок исковой давности по статье 178 ГК РК — три года, и он отсчитывается со дня, когда вы узнали о нарушении своего права, то есть с первого невнесённого им платежа. По статье 183 ГК РК срок прерывается признанием долга: частичный перевод или письменное обещание вернуть деньги обнуляют отсчёт, и три года начинают идти заново.
Источники
- LS (lsm.kz): схемы мошенничества с онлайн-займами в Казахстане
- Fingramota.kz: что делать, если кредит оформлен мошенниками
- Fingramota.kz, рубрика «Осторожно, мошенники»
- Гражданский кодекс РК (Общая часть): статьи 152, 178, 183, 287, 289, 329–334, 336, 348 — adilet.zan.kz
- Гражданский кодекс РК (Особенная часть): статьи 715, 716, 722 о договоре займа — adilet.zan.kz
- Уголовный кодекс РК: статья 190 «Мошенничество» — adilet.zan.kz
- Tengrinews, 24.07.2026: Казахстанка взяла кредит, чтобы дать в долг — история закончилась в суде
- Tengrinews, 07.06.2023: Семейчанин обманом уговорил 20 знакомых взять для него кредит