
Коротко за 1 минуту
Дали в долг USDT, а их не возвращают?
Знакомый просит одолжить USDT без договора, ведь «блокчейн всё покажет». Потом тянет с возвратом, просит добавить или исчезает, а хеш перевода не доказывает, что это был заём.
Схема на видео
Как это происходит
- Просит одолжить USDTГоворит, что через банк долго и комиссия, а блокчейн и так всё покажет
- Присылает и меняет адресСкидывает кошелёк в чате, а перед переводом просит кинуть на «новый»
- Тянет время с возвратомПишет «жду вывод с биржи», потом «рынок просел, дай ещё месяц»
- Просит «добить» суммуОбещает вернуть всё сразу, если перевести ещё немного на закрытие позиции
- Исчезает или меняет курсПропадает с номером или предлагает вернуть в тенге по старому курсу
Признаки
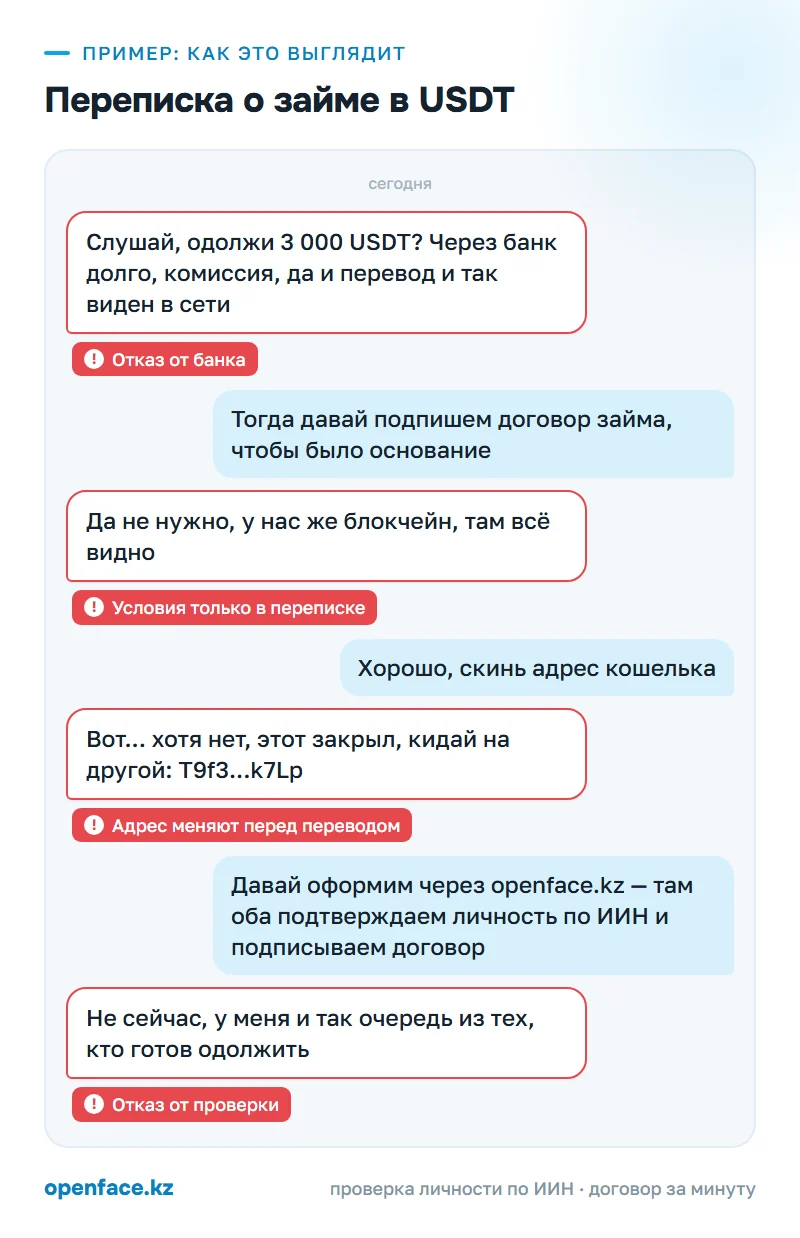
- Отказывается от перевода через банк: «долго и всё светится»
- Условия только в переписке: «документ не нужен, у нас блокчейн»
- Меняет адрес кошелька прямо перед отправкой
- Вместо возврата просит «добить» сумму, чтобы закрыть позицию
Что делать сейчас
- Сохраните хеши с адресами кошельков и переписку целиком, вместе с шапкой чата
- Отправьте письменное требование: долг возвращают в течение тридцати дней после него
- Если обман был с самого начала, подайте заявление по 102 с адресом получателя и хешем
Дал в долг USDT, срок прошёл, деньги не возвращают — что делать, зависит не от блокчейна, а от того, чем подтверждена договорённость. Сеть покажет, что токены ушли с одного адреса на другой. Кому принадлежит адрес получателя и на каких условиях он их взял, хеш не доказывает. Сделки дороже ста месячных расчётных показателей, то есть 432 500 тенге в 2026 году, в Казахстане требуют письменной формы, и заём под это правило подпадает.
Как работает схема
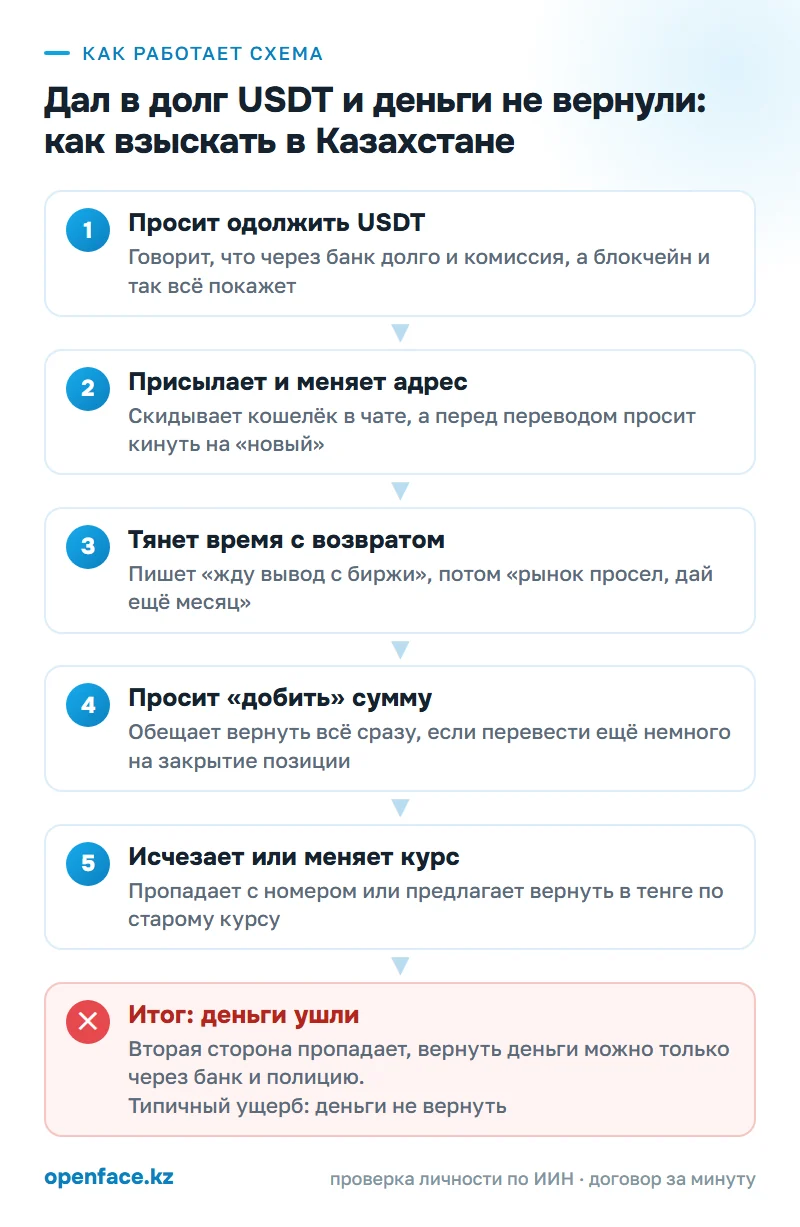
«Через банк долго, комиссия, да и зачем светить перевод» — так это и начинается. Знакомый по крипточату, коллега или человек из общего P2P-круга просит одолжить ему USDT. Сумма называется в токенах, срок — две-три недели, иногда сразу с процентом «на торговлю». Документ не предлагается, и это подаётся как здравый смысл: транзакция ведь видна в сети, зачем бумага.
Дальше он присылает адрес кошелька в мессенджере. Иногда адрес меняется прямо перед переводом: «этот кошелёк я закрыл, кидай на новый». Вы отправляете и получаете «спасибо, всё пришло». На руках у вас остаются хеш со скриншотом и обещание.
Срок подходит, начинается вторая часть. Сначала «завтра, жду вывод с биржи». Потом «рынок просел, дай ещё месяц, иначе зафиксирую убыток». Затем просьба добавить ещё немного, чтобы «закрыть позицию и вернуть всё сразу»: доборный платёж нужен ровно для того, чтобы отодвинуть разговор о возврате. Бывает, что к этому моменту у заёмщика есть и другие кредиторы, которые друг о друге не знают.
Дальше человек либо исчезает вместе с номером и аккаунтом, либо остаётся на связи и предлагает вернуть долг в тенге по курсу на дату, когда брал. При выросшем курсе разница в его пользу составляет ощутимую часть суммы, а весь спор сводится к тому, о каком курсе стороны договаривались, то есть к тому, чего в переписке обычно и нет. Бывает и заём под залог токенов, которые выпускает или продвигает сам должник: обесцениваются они ровно тогда, когда он перестаёт платить.
Отдельной статистики по займам в криптовалюте между людьми в Казахстане нет, и это часть проблемы: такие переводы не проходят через банк и никуда не попадают. Для сравнения, портал финансовой грамотности Fingramota.kz Агентства по регулированию и развитию финансового рынка со ссылкой на Антифрод-центр Нацбанка сообщает: с начала 2025 года по 1 мая 2026 года банки предотвратили около 163 тысяч мошеннических операций на сумму более 68 млрд тенге, а Антифрод-центр заблокировал операции более чем на 28,9 млрд тенге.
Перевод в блокчейне отменить нельзя, и не тормозит его ни банк, ни антифрод-система. Одна возможность всё же остаётся: у стейблкоина есть эмитент, и Tether по обращению правоохранительных органов может заморозить токены на конкретном адресе. С биткоином и эфиром так не получится — замораживать их некому. Поэтому заявление в полицию с адресом получателя и хешем перевода имеет смысл подавать быстро, пока актив ещё лежит на этом адресе.
Ближайший казахстанский случай — не заём, а вложения. В августе 2025 года NUR.KZ сообщил о финансовой пирамиде, которую раскрыли в Актюбинской области: по данным издания, в неё вложили около 200 млн тенге 115 человек. Отдельного громкого дела о невозвращённом крипто-займе между двумя физлицами в открытых источниках нет: без договора потерпевшему просто нечего приложить к заявлению, и такие истории остаются внутри чатов.
По каким признакам её видно
| Что происходит | Почему это подозрительно | Что сделать в ответ |
|---|---|---|
| Просит перевести USDT: «через банк долго и всё светится» | Отказ от банка означает отказ от единственного канала, где получатель верифицирован по ИИН, и от возможности оспорить перевод | Предложите перевод в тенге на счёт, открытый на его ИИН; если отказывается — сделку лучше не проводить |
| Условия только в переписке: «документ не нужен, у нас блокчейн» | В сети видно движение токенов, но не основание передачи: заём, возврат старого долга или подарок | Подпишите договор займа, где есть ИИН обеих сторон, количество токенов, адреса кошельков и хеш перевода |
| Адрес кошелька присылает в чате и меняет перед самой отправкой | Адрес может принадлежать бирже или третьему лицу, и тогда связать перевод именно с заёмщиком нечем | Зафиксируйте адрес в договоре до перевода и получите письменное подтверждение получения после |
| Не оговорено, в чём возвращается долг | При росте курса заёмщик вернёт тенге по старому курсу и будет прав по букве договорённости | Пропишите возврат тем же количеством токенов, а при возврате деньгами — курс на дату фактического возврата |
| Обещает 10–20 процентов в месяц «с торговли» | Вознаграждение при займе вещей взыскивается, только если его размер и форма записаны в договоре (пункт 3 статьи 718 ГК РК) | Внесите процент в договор цифрами и прописью либо не давайте вовсе |
| Просит «добить» ещё сумму, чтобы закрыть позицию | Второй перевод отодвигает разговор о первом и увеличивает потерю | Не переводите и в тот же день предъявите письменное требование о возврате |
| Просит вернуть долг на другой кошелёк или возвращает частями с незнакомых адресов | Возврат с адреса, связанного с незаконной деятельностью, переносит проблему на вас: при вводе таких токенов биржа может заблокировать средства и запросить происхождение | Требуйте возврат на тот же адрес, с которого шёл перевод, и фиксируйте в переписке каждый адрес возврата |
| Предлагает в залог собственные токены проекта | Залог, ценой которого управляет сам должник, теряет стоимость одновременно с его платёжеспособностью | Требуйте обеспечение реальным имуществом с оформлением залога по ГК РК |
Как узнать наверняка, до того как переводить
Есть способ узнать, честный перед вами человек или нет, не переводя ни тенге и не споря в переписке.
Создайте сделку в OpenFace и укажите номер заёмщика. Ему придёт SMS со ссылкой, и вы оба подтвердите личность по ИИН и лицу через государственную базу. Сумма, сроки и условия запишутся в договор, который обе стороны подпишут кодом из SMS.
Отказ второй стороны это и есть ответ. Честному человеку проверка ничего не стоит и занимает минуту. Тот, кто прячется за чужим номером или объявлением, её не пройдёт и не согласится.
Если деньги уже ушли, дальше по шагам.
Что делать, если дали в долг USDT и деньги не возвращают
Если вы читаете это, потому что срок уже прошёл: начните с пункта 1, остальное дочитаете потом.
- Первые часы — фиксация. Сохраните хеши всех транзакций и адреса отправителя и получателя, а также выписку из кошелька или биржи. Переписку снимайте целиком, вместе с шапкой чата, где видны ник, номер телефона и даты: вырванный фрагмент суд читает как одностороннюю заготовку. Если перевод шёл с биржи, запросите справку об операции — там есть привязка к верифицированному аккаунту.
- Первые сутки — письменное требование. Если срок возврата договором не установлен, предмет займа должен быть возвращён в течение тридцати дней со дня предъявления требования займодателем (пункт 1 статьи 722 ГК РК). Отправьте требование заказным письмом с уведомлением на адрес прописки и продублируйте в мессенджере — важна дата вручения, от неё пойдёт отсчёт.
- 3–10 дней — досудебная претензия. Укажите количество токенов вместе с датой и хешем перевода, курс на дату передачи и на дату требования, а также что именно вы требуете: вернуть такое же количество токенов или выплатить их стоимость. Дайте срок на добровольное исполнение и предупредите об иске. Квитанция и уведомление о вручении пойдут приложением к иску.
- Параллельно — полиция, если обман был изначально. Заявление подаётся по номеру 102 или через eOtinish, а регистрация в ЕРДР потом проверяется на qamqor.gov.kz; порядок подробно разобран в материале о том, как написать заявление о мошенничестве. Просрочка сама по себе состава не образует: нужен умысел уже в момент получения актива. Где проходит граница между мошенничеством и гражданским спором, стоит разобраться до подачи заявления. Если перевод шёл в USDT, укажите в заявлении адрес получателя и хеш: эмитент может заморозить токены на адресе по обращению правоохранительных органов, и чем раньше такое обращение уйдёт, тем больше шансов застать актив на месте.
- Через 30 дней после требования — иск. Подаётся по месту жительства ответчика, документы принимаются онлайн по ЭЦП. Требование формулируется как возврат равного количества вещей того же рода и качества либо взыскание их стоимости. Логика тут как в обычном споре, когда занял деньги знакомому, а он не отдаёт, только предметом выступает имущество.
- После решения — исполнительное производство. Исполнительный лист передаётся частному судебному исполнителю: он арестовывает счета и имущество, ограничивает выезд из страны. Самохранимый кошелёк без приватных ключей исполнителю недоступен, поэтому взыскание идёт на зарплату, автомобиль, долю в недвижимости. С активами на лицензированной площадке иначе: клиент там идентифицирован и обслуживается через счёт в банке второго уровня (пункт 3 статьи 12-1 Закона «О цифровых активах в Республике Казахстан»), а оборот цифровых активов, связанный с арестом, изъятием и конфискацией правоохранительными и специальными госорганами, прямо предусмотрен подпунктом 4 пункта 1 той же статьи.
Шансы зависят от того, что у вас на руках. Когда есть подписанный договор с ИИН, шансы вернуть долг через суд или под угрозой суда заметно выше: спор идёт по обычным правилам о займе вещей. Когда есть только хеш и переписка из одних голосовых, дело держится на том, признает ли ответчик получение; если он заявит, что это был возврат старого долга, суд в такой ситуации может отказать — доказательств основания передачи нет. Если кошелёк получателя вообще не привязан ни к одному верифицированному аккаунту и человек исчез, деньги, скорее всего, потеряны, а заявление в полицию нужно для протокола и для случая, когда его найдут по другим эпизодам.
Как защититься в следующий раз
- Договор подписывают до перевода: стороны с ИИН и адресами прописки, количество токенов и сеть, адреса кошельков обеих сторон, хеш первой транзакции, срок возврата, процент, валюта возврата и правило пересчёта курса.
- Тестовый перевод на минимальную сумму и письменное подтверждение получения от заёмщика: так адрес перестаёт быть анонимным и становится его адресом.
- Проверка личности до сделки: скан удостоверения, селфи с ним, сверка ИИН, поиск по реестрам должников и судебных дел. Проверку личности по ИИН и лицу и договор с подписью по SMS можно оформить в OpenFace; исполнительные производства и суды проверяются отдельно, на aisoip.adilet.gov.kz и office.sud.kz.
- Никакого процента «на словах»: устная договорённость о вознаграждении при займе вещей в суде не взыскивается.
- Отказ от вторых переводов. Если первый не вернули в срок, второй просто увеличивает потерю.
- Разговор о других долгах заёмщика. Прямой вопрос «у кого ты ещё брал и когда отдаёшь» задаётся до перевода.
- Готовый шаблон на руках: структура и формулировки для Казахстана разобраны в образце расписки и договора займа, туда достаточно добавить блок с адресами кошельков и курсом.
Отдельного образца договора займа криптовалюты в Казахстане не существует, потому что закон такого договора не выделяет. Берут обычный договор займа вещей и добавляют в него семь блоков:
- предмет: тикер, сеть и точное количество токенов, например «5 000 USDT в сети TRC-20», без пересчёта в доллары; — адреса кошельков обеих сторон и заявление каждой, что адрес принадлежит ей и приватные ключи хранит она; — хеш транзакции и дата фактической передачи: договор займа связан именно с ней; — срок возврата конкретной датой либо оговорка, что возврат производится в течение тридцати дней со дня письменного требования; — валюта возврата: то же количество токенов, а при возврате деньгами — источник котировки и курс на дату фактического возврата; — вознаграждение цифрами и прописью с указанием формы, денежной или натуральной (пункт 3 статьи 718 ГК РК), иначе его не взыскать; — ответственность за просрочку отдельной строкой: фиксированная сумма или процент за каждый день, письменно (статья 294 ГК РК).
Что говорит закон
Криптовалюта в Казахстане — имущество. Пункт 2 статьи 115 ГК РК относит цифровые активы к имущественным благам и правам наравне с вещами и деньгами. Отсюда работает конструкция займа: по пункту 1 статьи 715 ГК РК займодатель передаёт в собственность заёмщика деньги или вещи, определённые родовыми признаками, а заёмщик обязуется вернуть такую же сумму денег или равное количество вещей того же рода и качества. Стейблкоины подпадают под вторую часть формулы. По общему правилу договор займа считается заключённым с момента передачи (статья 717 ГК РК), а обязанность передать предмет займа возникает, только если она прямо записана в договоре или предусмотрена Кодексом (пункт 1 статьи 715 ГК РК).
Порог письменной формы считается в месячных расчётных показателях и каждый год меняется. Подпункт 2 пункта 1 статьи 152 ГК РК требует письменной формы для сделок на сумму свыше ста месячных расчётных показателей, за исключением сделок, исполняемых при самом их совершении; заём в это исключение не попадает, потому что возврат отложен во времени. Сто МРП в 2026 году составляют 432 500 тенге при размере показателя 4 325 тенге по Закону РК «О республиканском бюджете на 2026–2028 годы». Письменная форма прямо допускается и в электронном виде, с ЭЦП. Пункт 2 статьи 716 приравнивает к надлежащей письменной форме расписку заёмщика или иной документ о передаче ему определённого количества вещей. Нарушение формы саму сделку недействительной не делает, но по пункту 1 статьи 153 ГК РК лишает стороны права подтверждать её совершение, содержание и исполнение свидетельскими показаниями. Доказывать придётся документами: перепиской, справками. Вознаграждение при займе вещей выплачивается, только если его размер и форма предусмотрены договором (пункт 3 статьи 718 ГК РК), а соглашение о неустойке без письменной формы ничтожно (статья 294 ГК РК). Неустойка по статье 353 ГК РК считается от базовой ставки Национального Банка и рассчитана на денежные обязательства, поэтому для займа в токенах ответственность за просрочку разумнее прописать отдельно.
Статус самого актива задаёт Закон РК «О цифровых активах в Республике Казахстан». Пункт 1 статьи 12-1 перечисляет закрытый список случаев, когда выпуск и организация оборота необеспеченных цифровых активов допускаются: операторы обмена с лицензией или учётной регистрацией Национального Банка, биржи и другие участники МФЦА с соответствующей лицензией, особый режим регулирования Нацбанка, оборот активов, полученных цифровыми майнерами, и оборот, связанный с арестом, изъятием и конфискацией правоохранительными и специальными государственными органами. Пункт 2 той же статьи прямо говорит, что необеспеченные цифровые активы не признаются средством платежа, финансовыми инструментами или финансовыми активами. Прямо о разовой передаче токенов знакомому в долг статья не говорит. По нашему прочтению, такой заём вряд ли подпадает под ограничение, потому что закон ограничивает организацию оборота как деятельность, но судебной практики по этому вопросу мы не нашли, и окончательно его оценит суд. Для договора отсюда следует одно: заём описывают как передачу имущества, потому что средством платежа токены по этому закону не признаются.
Уголовная сторона появляется не от просрочки, а от обмана. Статья 190 УК РК описывает мошенничество как хищение чужого имущества или приобретение права на чужое имущество путём обмана или злоупотребления доверием. Пункт 4 части 2 выделяет обман пользователя информационной системы или сети Интернет, а пункт 3 части 3 — мошенничество в отношении двух или более лиц, и это ровно случай заёмщика, собравшего актив у нескольких кредиторов подряд. Гражданский путь ограничен сроком: общий срок исковой давности составляет три года (статья 178 ГК РК), и по обязательствам с определённым сроком исполнения он течёт с окончания этого срока (пункт 2 статьи 180 ГК РК), то есть от даты возврата, а не от даты перевода. Тексты норм публикуются на adilet.zan.kz: там же видно, в какой редакции статья действует на нужную дату.
Как OpenFace защищает от этой схемы
В этой схеме обман держится на том, что вы не знаете, кто на другой стороне, и ничего не зафиксировано. OpenFace убирает обе опоры: перед сделкой обе стороны подтверждают личность по ИИН через государственную базу с проверкой живого лица, а условия, суммы и сроки записываются в договор, который обе стороны подписывают кодом из SMS. Аноним не пройдёт проверку, а тот, кто прошёл, оставляет след.
Предложите заёмщику пройти проверку до перевода. Честному человеку согласие ничего не стоит, а отказ говорит сам за себя.
Проверить заёмщика за минуту → При регистрации на счёт зачисляется 5 000 ₸, первые сделки за счёт бонуса. Вход по номеру телефона.Статья помогла разобраться?
Чего не хватило?
Частые вопросы
Можно ли взыскать криптовалюту через суд в Казахстане?
Взыскать можно, потому что цифровые активы прямо отнесены к имуществу пунктом 2 статьи 115 Гражданского кодекса РК, а предметом займа по статье 715 ГК РК могут быть не только деньги, но и вещи, определённые родовыми признаками. Суд рассматривает спор как обычный заём: вы доказываете передачу актива и её основание, ответчик — что вернул или что передача была не займом. Сложность не в статусе криптовалюты, а в доказывании: перевод в блокчейне сам по себе не показывает, кому принадлежит адрес получателя и на каких условиях токены передавались.
Как доказать, что перевёл крипту в долг, если письменного договора нет?
Хеш транзакции подтверждает только движение токенов между адресами, поэтому его усиливают перепиской, где заёмщик называет сумму, срок и признаёт долг, и справкой биржи об операции с идентифицированного аккаунта. На свидетелей рассчитывать не стоит: сделки на сумму свыше ста месячных расчётных показателей (432 500 тенге в 2026 году) совершаются в письменной форме по подпункту 2 пункта 1 статьи 152 ГК РК, а пункт 1 статьи 153 ГК РК при нарушении этой формы лишает стороны права подтверждать совершение, содержание и исполнение сделки свидетельскими показаниями. Доказывать придётся письменными доказательствами: перепиской, справкой биржи, ответом на письменное требование о возврате — даже ответ с просьбой об отсрочке работает как признание долга.
Заём в криптовалюте между физлицами — это законно?
Прямого запрета на разовый заём токенов между физлицами в законе нет: ограничения из пункта 1 статьи 12-1 Закона РК «О цифровых активах в Республике Казахстан» касаются выпуска и деятельности по организации оборота необеспеченных цифровых активов, которая допускается лицензированным операторам и участникам МФЦА. Это наше прочтение нормы, а не прямое разъяснение, и судебной практики по такому займу мы не нашли. При этом пункт 2 той же статьи говорит, что необеспеченные цифровые активы не признаются средством платежа, финансовыми инструментами или финансовыми активами. Практический вывод: оформлять такой заём нужно как передачу имущества, а не как расчёт деньгами.
Хеш транзакции — это доказательство в суде?
Это письменное доказательство факта перевода, но не основания передачи и не принадлежности кошелька конкретному человеку. Блокчейн показывает, что с адреса A на адрес B ушло определённое количество токенов в определённое время, и ничего не говорит о том, кто держит ключи от адреса B. Связку «адрес — человек» приходится достраивать: заявлением о владении адресом в договоре, справкой биржи по верифицированному аккаунту, перепиской, где заёмщик сам присылает этот адрес.
Долг возвращается в USDT или в тенге и по какому курсу?
По статье 715 ГК РК заёмщик обязан вернуть равное количество вещей того же рода и качества, то есть то же количество токенов. Замена возврата вещей деньгами возможна с согласия займодателя, а стоимость определяется соглашением сторон — это прямо предусмотрено пунктом 2 статьи 722 ГК РК. Чтобы не спорить о курсе задним числом, в договоре пишут и курс на дату передачи, и правило пересчёта на дату фактического возврата, иначе заёмщик будет настаивать на том курсе, который выгоден ему.
Можно ли требовать проценты за пользование и неустойку за просрочку?
Если по договору займа передаются вещи, вознаграждение выплачивается только тогда, когда его размер и форма — денежная или натуральная — предусмотрены договором: это пункт 3 статьи 718 ГК РК. Устная договорённость про «десять процентов в месяц» в суде не взыскивается. Соглашение о неустойке по статье 294 ГК РК тоже должно быть в письменной форме, иначе оно ничтожно, а неустойка по статье 353 ГК РК рассчитана на денежные обязательства, поэтому при займе в токенах ответственность за просрочку лучше прописать в договоре отдельной строкой.
Источники
- Гражданский кодекс РК (Общая часть): статьи 115, 152, 153, 178, 180, 294, 353 — adilet.zan.kz
- Гражданский кодекс РК (Особенная часть): статьи 715–722 о договоре займа — adilet.zan.kz
- Уголовный кодекс РК, статья 190 «Мошенничество» — adilet.zan.kz
- Закон РК «О цифровых активах в Республике Казахстан», статья 12-1 об обороте необеспеченных цифровых активов — adilet.zan.kz
- Закон РК от 8 декабря 2025 года № 239-VIII «О республиканском бюджете на 2026–2028 годы»: МРП с 1 января 2026 года — 4 325 тенге
- Fingramota.kz — портал финансовой грамотности Агентства РК по регулированию и развитию финансового рынка, 03.08.2026: как Казахстан защищает граждан от финансовых мошенников (данные Антифрод-центра Нацбанка)
- NUR.KZ, 27.08.2025: Фейковые звёзды и пирамиды — как казахстанцев обманывают криптомошенники (финансовая пирамида в Актюбинской области)
- Т—Ж: как устроены схемы обмана с криптовалютой (механика, «грязные» адреса, заморозка USDT эмитентом)
Разбор подготовлен редакцией OpenFace с помощью ИИ по источникам выше. Носит информационный характер и не является юридической консультацией.