
Коротко за 1 минуту
Брокер гарантирует одобрение «Наурыз» за деньги?
Брокер обещает «вытащить» ипотеку «Наурыз» или «7-20-25» даже с просрочками и берёт до 2 млн тенге. В итоге отказ банка или кредит на поддельной справке о доходах, за которую отвечает сам заёмщик.
Схема на видео
Как это происходит
- «Вытащу ипотеку при любой истории»Обещает одобрение «Наурыз» или «7-20-25» даже при плохой кредитной истории
- Называет цену за результатПросит от 500 тысяч до 2 млн тенге за оформление
- Предлагает «ускорить очередь»Говорит о знакомых в банке и брони места в электронной очереди
- Готовит справки о доходахРисует доход, которого нет, и прикладывает справку к заявке
- Отказ или кредит на подделкеЗаявку отклоняют, или кредит выдан, а отвечает за справку заёмщик
Признаки
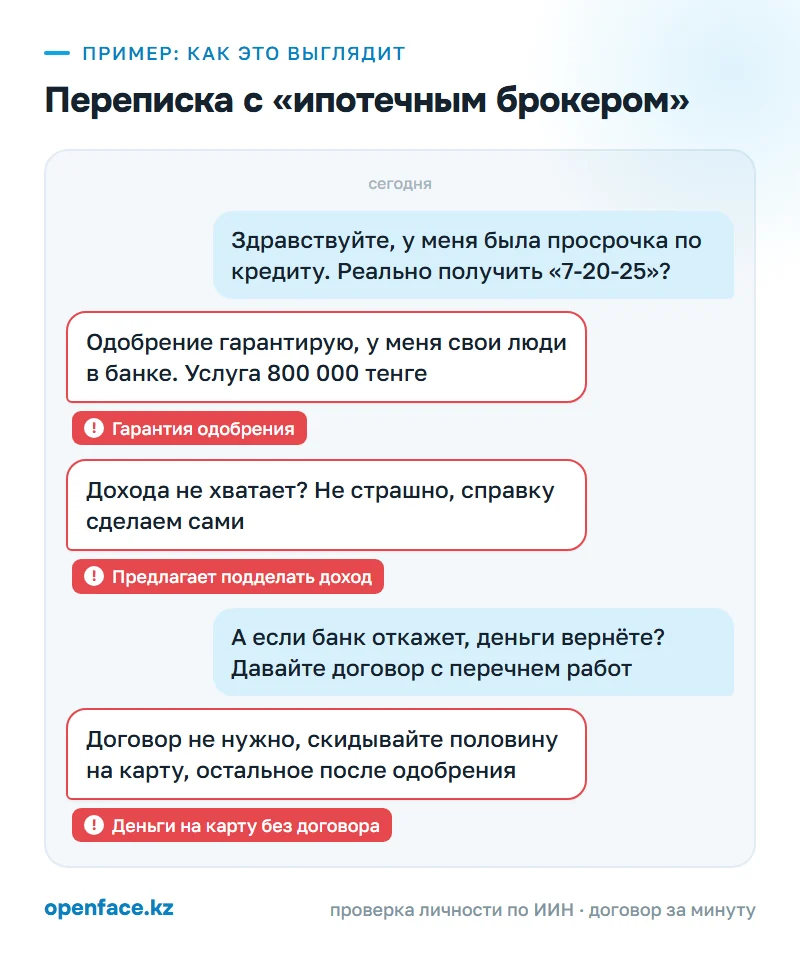
- «Одобрение гарантирую, у меня свои люди в банке»
- Предлагают «ускорить очередь» или «забронировать место», хотя очередь формируется автоматически
- Берутся «сделать» справку о доходах, если вашего дохода не хватает
- Половину суммы просят на личную карту без договора и условия о возврате
Что делать сейчас
- Не переводите вторую часть суммы и попросите в банке выписку с реквизитами получателя
- Узнайте в банке, какие документы приложены к заявке, и отзовите её, если там чужая справка
- Брокер взял деньги и пропал: подайте заявление по 102, через Qamqor или eOtinish
Стоит ли обращаться к ипотечному брокеру в Казахстане, если он гарантирует одобрение «Наурыз» или «7-20-25»? Нет. Заявки по этим программам подаются онлайн, а решение принимает банк. Очередь по «7-20-25» формируется автоматически, и законно ускорить её за деньги нельзя. За «гарантию» просят от 500 тысяч до 2 млн тенге, а на выходе человек получает отказ или кредит на поддельной справке, за которую отвечает сам.
Как работает схема
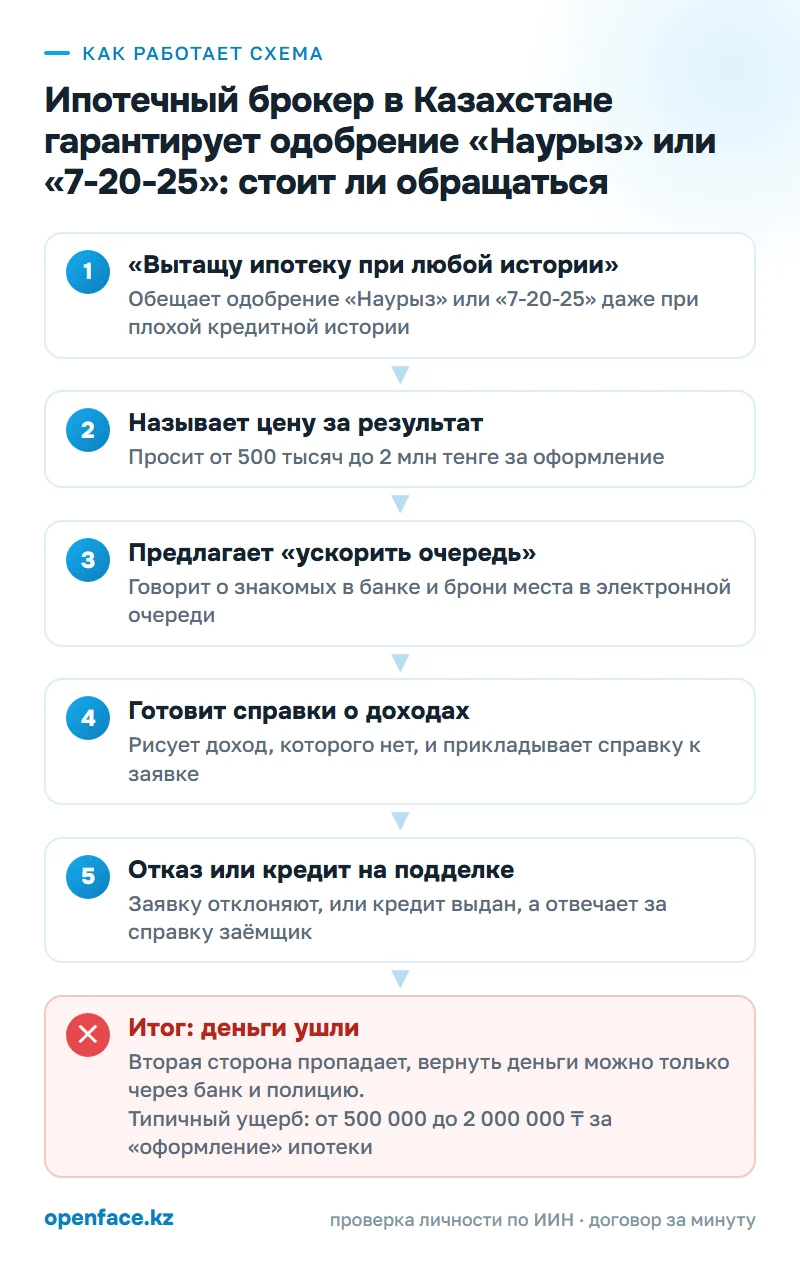
Начинается всё с объявления в TikTok: «Помогу получить ипотеку "Наурыз", одобрение гарантирую». Иногда тот же текст звучит в отделе продаж новостройки, от менеджера, который обещает «решить вопрос с банком». Пишут тем, у кого в прошлом были просрочки или серая зарплата, и тем, кому не хватает накоплений на первоначальный взнос. Такому человеку говорят: брокер знает, как вытащить ипотеку с плохой кредитной историей, а без посредника банк его не пропустит.
Цена привязана к результату, а расписанной работы за ней нет: от 500 тысяч до миллиона тенге, в отдельных случаях до двух миллионов. Половину просят сразу, на карту, «чтобы начать оформление». Договора нет, или есть бумага без слов о том, что будет при отказе банка.
Чаще всего брокер обещает ускорить очередь или «забронировать место» в программе через своих людей в банке. Бывает, что он предлагает ипотеку без первоначального взноса. По факту он оформляет на клиента дополнительный кредит и закрывает им этот взнос. Если же дохода не хватает, брокер берётся сделать справку о доходах сам. Кто ищет, где купить справку о доходах для ипотеки, попадает именно в этот вариант.
Дальше брокер либо пропадает после первого платежа, либо разводит руками после отказа банка. Деньги остаются у него. Хуже всего, если кредит всё-таки выдали на подделке: заёмщик живёт с ипотекой, в заявке к которой лежит поддельный документ с его именем.
Алматинка Баян, три года работающая в сфере недвижимости, в 2025 году описала этот рынок в соцсетях. Её пост пересказал Tengrinews. По её словам, брокеры берут от 500 тысяч до 1 миллиона тенге за информацию, которая есть в открытом доступе, а обещание «вытащить» ипотеку при плохой кредитной истории служит способом заманить клиента. Под публикацией один из комментаторов написал, что банк одобрил ему ипотеку бесплатно, а брокер просил за то же самое 500 000 тенге. Другой сообщил, что некоторые посредники требуют по 2 миллиона тенге за оформление.
Второй случай касается самих банков. В августе 2026 года Qaz365 со ссылкой на отчётность Отбасы банка за 2025 год сообщил, что, по данным самого банка, его сотрудники получали незаконные вознаграждения за продвижение интересов клиентов и посредников, в том числе очереди на жильё. В одном из филиалов, по данным отчёта, выявили сотрудника, который изготавливал поддельные справки о доходах клиентов; их прикладывали к кредитным заявкам. С причастными, по данным банка, расторгли трудовые договоры и передали материалы правоохранительным органам. По нескольким уголовным делам идёт досудебное расследование.
Бывает и без банка: в Астане, по данным полиции, задержан мужчина, который представлялся «экспертом по госпрограммам» и брал предоплату за помощь с льготной ипотекой. Ему инкриминируют 20 эпизодов, в одном из них потерпевший отдал 1,5 млн тенге (Finratings.kz). Суда пока не было, а вина подозреваемого устанавливается только приговором.
По каким признакам её видно
| Что происходит | Почему это подозрительно | Что сделать в ответ |
|---|---|---|
| Объявление: «7-20-25, одобрение гарантирую» | По данным фонда, очередь по «7-20-25» формируется автоматически, а сотрудники банков и третьи лица на рассмотрение не влияют | Не писать продавцу гарантий, а подать заявку самому |
| Обещают ипотеку с плохой кредитной историей через «своих людей» | По словам риелтора из Алматы, такое обещание служит приманкой, чтобы взять деньги | Запросить свою кредитную историю и спросить у банка напрямую, какие требования действуют |
| Предлагают «забронировать квоту» или «ускорить очередь» | Законно ускорить очередь за деньги нельзя; в отчёте за 2025 год Отбасы банк сообщил, что уволил сотрудников, которые за вознаграждение продвигали клиентов в очереди, а материалы передал правоохранительным органам | Отказаться и сообщить в фонд по горячей линии или в полицию |
| Называют цену за одобрение, а не за конкретную работу | Результат зависит от банка и программы, брокер его не контролирует | Просить письменный перечень работ и условие о возврате денег при отказе |
| Предлагают ипотеку «без первоначального взноса» | На деле оформляется второй кредит, и долговая нагрузка растёт | Спросить в банке, сколько займов на вас оформят и какой будет общий платёж |
| Готовы «сделать» справку о доходах | Заявку подписывает заёмщик, а использование заведомо подложного документа наказывается по ч. 3 ст. 385 УК РК | Прекратить общение и не подписывать заявку с чужими документами |
| Просят половину суммы на личную карту без договора | Платёж без договора потом трудно привязать к услуге в суде | Платить только по договору, где указаны услуга, сумма и условия возврата |
| Пишут «от имени фонда» в WhatsApp со ссылкой | Сотрудники фонда не ведут личную переписку с гражданами в мессенджерах | Не открывать ссылку, удалить сообщение, заблокировать отправителя |
Стоит ли обращаться к ипотечному брокеру в Казахстане
Работать ипотечным брокером законно. Человек, который за разумную плату соберёт пакет документов и сравнит условия банков, делает законную работу, и совет о подходящей под ваш доход программе тоже входит в неё. Проблема начинается, когда вам продают результат вместо работы, то есть одобрение или место в очереди, а то и «проход» при просрочках. Этого брокер обеспечить не может, потому что решение принимает не он.
Казахстанский фонд устойчивости в апреле 2026 года прямо предупреждал через Homsters: ипотека «7-20-25» полностью переведена в цифровой формат, заявку можно подать самостоятельно, быстро и бесплатно, посредники и дополнительные платежи для этого не нужны. Фонд отдельно назвал «помогаек», которые представляются брокерами или консультантами и обещают ускорить очередь или забронировать место. Гарантировать одобрение они тоже берутся. Там же фонд обратил внимание на менеджеров отделов продаж новостроек, которые предлагают «помощь» за отдельную плату, пока руководство застройщика об этом не знает. В такой ситуации совет фонда — идти напрямую к застройщику и фиксировать жалобу.
Спросите брокера, что именно он сделает руками и что вернёт, если банк откажет. Если ответ сводится к «у меня свои люди» или «одобрение гарантирую», дальше разговаривать не о чем. Та же логика работает с теми, кто обещает продвинуть очередь на жильё от государства или списать долги: деньги берут за доступ, которого у посредника нет.
Если вы читаете это, потому что уже заплатили: сначала шаги из следующего раздела, потом всё остальное.
Как узнать наверняка, до того как переводить
Напрямую эту схему проверка не закрывает, но она отсекает главное: анонима на другой стороне.
Создайте сделку в OpenFace и укажите номер брокера. Ему придёт SMS со ссылкой, и вы оба подтвердите личность по ИИН и лицу через государственную базу. Сумма, сроки и условия запишутся в договор, который обе стороны подпишут кодом из SMS.
Отказ второй стороны это и есть ответ. Честному человеку проверка ничего не стоит и занимает минуту. Тот, кто прячется за чужим номером или объявлением, её не пройдёт и не согласится.
Если деньги уже ушли, дальше по шагам.
Что делать, если ипотечный брокер взял деньги и не помог
- Первые 30 минут. Не переводите вторую часть суммы, какими бы ни были уговоры. Если платили переводом, позвоните в свой банк и скажите, что получатель может оказаться мошенником. Попросите зарегистрировать обращение и выдать выписку с реквизитами получателя. Отменить перевод на чужую карту банк без решения следователя, как правило, не может, но выписка понадобится для заявления и иска.
- В тот же день. Сохраните переписку с первого сообщения, объявление брокера, чеки, договор или расписку, если они есть. Запишите имя, номер телефона и ИИН брокера. Номер можно проверить и отметить на портале Антифрод-центра antifraud.kz.
- В тот же день. Узнайте в банке-участнике программы, подана ли заявка на ваше имя и какие документы к ней приложены. Если там лежит справка о доходах, которую вам не выдавал работодатель, отзовите заявку до выдачи кредита: после выдачи отвечать за этот документ придётся вам.
- Первый день. Если брокер взял деньги за гарантию одобрения или место в очереди и перестал отвечать, подайте заявление о мошенничестве в полицию: звонок на 102, приложение Qamqor или портал eOtinish. Если вам называли конкретного сотрудника банка, который «продвигает» заявки за деньги, сообщите об этом в Антикоррупционную службу и на горячую линию фонда +7 (727) 277-20-25.
- 3–10 дней. Отправьте брокеру письменную претензию: сумма, дата оплаты, какую услугу обещали, требование вернуть деньги в разумный срок, например 10 дней. Заказным письмом с уведомлением или через нотариуса. Проверьте на qamqor.gov.kz, что заявление зарегистрировано в ЕРДР, и запишите номер дела.
- Дальше. Если деньги не вернули, подавайте иск о взыскании уплаченного за неоказанную услугу либо заявляйте гражданский иск внутри уголовного дела. Честно о шансах: когда есть договор и чек перевода, а личность брокера установлена, шансы взыскать деньги заметно выше. С наличными без расписки и собеседником, которого вы знаете только по нику в соцсетях, шансы низкие.
Как защититься в следующий раз
- Подавайте заявку на «Наурыз», «7-20-25» и другие льготные программы сами: подача бесплатна, а решение всё равно принимает банк.
- Не платите за результат, который зависит от банка. Платить можно только за конкретную работу, перечисленную в договоре.
- Никогда не прикладывайте к заявке документы, которые сделали за вас. Справку о доходах выдаёт работодатель или государственная база, а не брокер.
- Если вам обещают ипотеку без первоначального взноса, спросите в банке, сколько кредитов на вас оформят и каким будет общий платёж. Сравните с тем, что было в предложении кредита за предоплату: схема «сначала заплатите нам» там та же.
- Не открывайте ссылки из сообщений «от фонда» в WhatsApp. Фонд не ведёт личную переписку в мессенджерах.
- Если менеджер новостройки просит доплату «за помощь с банком», идите к руководству застройщика и фиксируйте жалобу письменно.
Если вам всё-таки нужен брокер для подготовки документов и подбора банка, оформите договор с человеком, чья личность подтверждена, и впишите туда перечень работ и сумму возврата при отказе банка. Для этого подойдёт OpenFace: проверка личности по ИИН и лицу и договор с подписью по SMS оставляют понятный след, если что-то пойдёт не так. Пункт о «гарантированном одобрении» в таком договоре ничего не даст: решение по заявке принимает банк.
Что говорит закон
Брокер, который берёт деньги за то, чего заведомо не может сделать, например за гарантию одобрения или бронь места в автоматической очереди, рискует уголовным делом. Статья 190 УК РК называет мошенничеством хищение чужого имущества путём обмана или злоупотребления доверием. Если от одного «брокера» пострадали двое и больше, дело могут квалифицировать по ч. 3 ст. 190 УК РК. Если же брокер честно пытался помочь, но не смог, спор обычно гражданский: речь идёт о возврате денег за неоказанную услугу.
По ст. 686 ГК РК заказчик может отказаться от договора возмездного оказания услуг, оплатив исполнителю только фактически понесённые расходы. Остальное можно потребовать вернуть. Подп. 2 п. 1 ст. 152 ГК РК требует оформлять письменно сделки между гражданами на сумму свыше ста МРП, поэтому договор с перечнем работ защищает прежде всего вас.
За поддельную справку под удар попадает сам заёмщик. Использование заведомо подложного документа наказывается по ч. 3 ст. 385 УК РК, а если кредит получен обманом и деньги похищены, возможно дело о мошенничестве в отношении банка по ст. 190 УК РК. Ссылка на то, что справку готовил брокер, сама по себе от ответственности не освобождает: заявку подписывали вы. За деньги, переданные сотруднику банка за продвижение очереди, отвечает и тот, кто их передал: по ст. 253 УК РК (коммерческий подкуп), а если сотрудник приравнен к лицам, выполняющим государственные функции, по ст. 367 УК РК (дача взятки).
Тексты Уголовного и Гражданского кодексов открыты на adilet.zan.kz. Если к вашей заявке приложили справку, которую вы не заказывали у работодателя, обсудите ситуацию с юристом до разговора со следователем.
Как OpenFace защищает от этой схемы
Напрямую эту схему OpenFace не закрывает, но часть риска снимает: если сделка идёт через сервис, вторая сторона подтверждает личность по ИИН, а договорённости фиксируются в договоре. Это отсекает анонимов и даёт документ на случай спора. Остальные меры из статьи всё равно нужны.
Предложите брокеру пройти проверку до перевода. Честному человеку согласие ничего не стоит, а отказ говорит сам за себя.
Проверить брокера за минуту → При регистрации на счёт зачисляется 5 000 ₸, первые сделки за счёт бонуса. Вход по номеру телефона.Статья помогла разобраться?
Чего не хватило?
Частые вопросы
Может ли брокер гарантировать одобрение ипотеки «Наурыз» или «7-20-25»?
Нет. По данным Казахстанского фонда устойчивости, заявки на «7-20-25» подаются онлайн, электронная очередь формируется автоматически, и ни сотрудники банков, ни третьи лица на рассмотрение не влияют. Решение по любой программе принимает банк, а не посредник. Обещание гарантии означает, что брокер продаёт результат, который не может обеспечить.
Сколько стоит подача заявки на льготную ипотеку?
Подача заявки бесплатна, её можно сделать самостоятельно и без посредников. Если кто-то берёт деньги за саму подачу, бронь места или ускорение очереди, это сигнал опасности. Вопросы можно задать на горячей линии фонда: +7 (727) 277-20-25.
Ипотечный брокер взял деньги и не помог: можно ли их вернуть?
Можно попытаться, шансы выше, если удастся доказать оплату и условия договорённости. Сначала отправьте письменную претензию, затем подавайте иск о возврате денег за неоказанную услугу. Если брокер обещал невозможное, например гарантию одобрения, и исчез, пишите заявление о мошенничестве в полицию.
Что будет, если купить справку о доходах для ипотеки?
Отвечать может сам заёмщик, потому что заявку подписывает он. Использование заведомо подложного документа наказывается по ч. 3 ст. 385 УК РК, а если кредит получен обманом и не возвращается, возможно дело о мошенничестве по ст. 190 УК РК. В отчёте за 2025 год Отбасы банк сообщил о сотруднике, который изготавливал такие справки, и материалы ушли в правоохранительные органы.
Бывает ли ипотека без первоначального взноса через брокера?
Под такой ипотекой обычно скрывается второй кредит, которым закрывают первоначальный взнос. Долговая нагрузка от этого растёт, а не исчезает. Перед подписанием спросите у банка напрямую, сколько кредитов на вас оформляется и какой будет общий ежемесячный платёж.
Источники
- Tengrinews, 31.03.2025: Обращаться ли к ипотечным брокерам? О популярных схемах обмана рассказала алматинка
- Homsters, 08.04.2026: Ипотека 7-20-25: новая схема обмана
- Qaz365, 10.08.2026: Поддельные доходы и платное продвижение очереди выявили в Отбасы банке
- Finratings.kz, 31.08.2026: астанчане платили за помощь с дешёвым жильём и остались без денег
- Уголовный кодекс Республики Казахстан, adilet.zan.kz
Разбор подготовлен редакцией OpenFace с помощью ИИ по источникам выше. Носит информационный характер и не является юридической консультацией.