
Қазақстанда алаяқтарға аударылған ақшаны қайтару операциядан кейінгі алғашқы 30 минутта шынымен мүмкін: банк төлемді ұстап қалуға әлі үлгереді, Ұлттық Банктің Антифрод-орталығы алушының деректерін барлық қосылған ұйымдарға таратады, ал дроптардың шоттарына қылмыстық іс шеңберінде тыйым салынады. Екі жыл жұмыс ішінде, 2026 жылғы шілденің соңына қарай, орталық жәбірленушілерге 578,5 млн теңгені қайтаруға көмектесті және 117 млрд теңгеден асатын соманың алаяқтарға кетуіне жол бермеді.
Ақшаны қайтару қалай жұмыс істейді: банк, Антифрод-орталығы, қылмыстық іс
Төлем алушыға түпкілікті жетпейінше, банк күдікті операцияны бес жұмыс күніне дейін тоқтата тұрып, ақшаның кімге кетіп жатқанын анықтауға құқылы. Бұл кезеңде қағаз керек емес, қоңырау керек.
Ұлттық антифрод-орталығын Ұлттық Банк 2024 жылдың шілдесінде іске қосты. Оған банктер, төлем ұйымдары, мемлекеттік органдар, құқық қорғау құрылымдары және байланыс операторлары қосылған: antifraud.kz статистикасы бойынша 2024 жылы қатысушылар 155 болса, 2026 жылғы 1 қыркүйекке қарай олардың саны 270-ке жетті. Ұлттық Банктің 2026 жылғы шілденің соңындағы деректері бойынша екі жыл ішінде орталық 180 мыңға жуық күдікті инцидентті анықтады, 30 мыңнан астам адамнан тұратын күдіктілердің сұр тізімін және 13 мыңнан астам расталған алаяқтың қара тізімін жүргізеді, ал ұсталып қалған төлемдер 117 млрд теңгеге жетті. 116-ға және antifraud.kz/ru/report нысанына жіберген хабарыңыз дәл осында түседі, одан әрі алушының деректемелері орталыққа қатысушыларға таратылады.
Операторға толқу емес, деректер керек: операцияның нақты уақыты, сома, алушының телефон немесе карта нөмірі, төлем кеткен банктің атауы. «Аударым алаяқтардың ықпалымен жасалды» деген тұжырым «алушыны қате таңдадым» дегеннен басқа рәсімді іске қосады: екінші жағдайда сізді жай ғана арғы жақтағы адаммен келісуге жібереді. Өтінішті тіркеп, оның нөмірін айтуды сұраңыз: бұл нөмір кейін полициядағы арызыңызды банктің ішкі тексерісімен байланыстырады.
Тергеу ақша кеткен шотты анықтағанда, банк қаражатты прокурормен келісілген құқық қорғау органдары қаулысының негізінде қайтарады. Бұл үшін сот шешімі қажет емес.
Ақтөбе облысы, 2025 жылдың тамызы: зейнеткер әйелге SMS келген, содан кейін өздерін eGov және ұлттық қауіпсіздік органдарының қызметкерлері деп таныстырған адамдар оны ақшаны «хакерлік шабуылдан қорғау үшін» беруге көндірген: алдымен жинағын, кейін пәтер сатудан түскен ақшаны, барлығы 18 млн теңгеден астам. Киберполицейлер қолма-қол ақшаның Шымкентке алып кетілгенін анықтаған; онда жедел топ ақшаны ұйымдастырушыларға берілмей тұрып алып қойған, және зейнеткерге жымқырылған ақшаның жартысы — 9 млн теңгеден астамы қайтарылды.
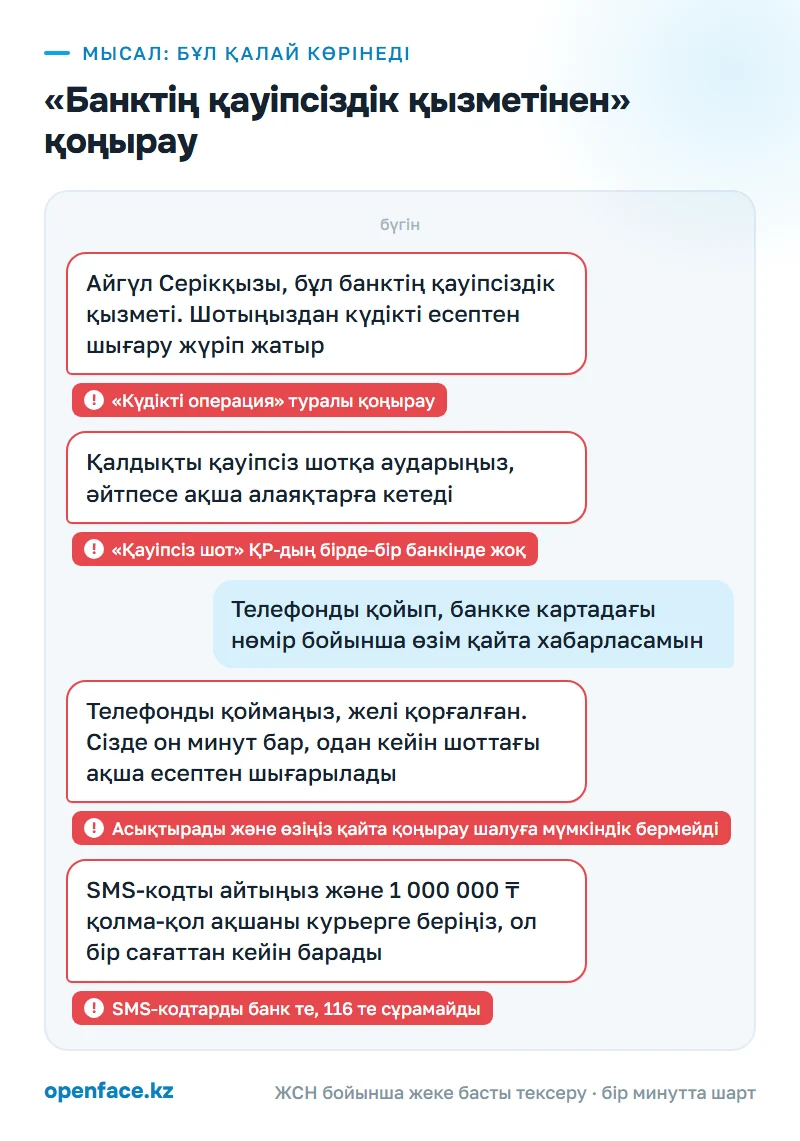
Қазақстандағы банктер алаяқтарға аударылған ақшаны қайтара ма: шынайы мүмкіндіктер
Аяқталған аударымның өзі болдырылмайды. Kaspi мұны тура айтады: ақша басқа адамға жіберілсе, ҚР заңы бойынша аударымды тек оның келісімімен немесе сот шешімімен қайтаруға болады. Қосымшадағы ешбір батырма бөтен шотты босатпайды, жедел желідегі оператор да мұны істей алмайды: ол тек әлі кетпеген нәрсені тоқтатып, ақпаратты әрі қарай бере алады.
Алаяқтық бойынша залалдың қанша пайызы қайтарылатыны есептіліктен көрінеді: интернет-алаяқтық бойынша 2024 жылы залалдың 36,6%-ы өтелді, бұл — Бас прокуратураның Құқықтық статистика және арнайы есепке алу жөніндегі комитетінің деректері. Негізінен сұрау салу келген сәтте банк жүйесінің ішіндегі шоттарда нақты қалған ақша қайтарылады. Қолма-қол ақшаға айналдырып үлгерген немесе қолдан қолға берілген нәрсенің бәрі ашылмаған істер статистикасына кетеді.
ҚР ІІМ Киберқылмысқа қарсы іс-қимыл департаменті 2026 жылғы мамырда қаңтар–сәуір бойынша жиынтық келтірді: алаяқтықтан келген залал 20 млрд теңге, жәбірленушілерге шамамен 4 млрд қайтарылды, тағы 2 млрд-тан астамы жіберушілердің шоттарында және 700 млн-нан астамы дроптардың шоттарында бұғатталды. Банкке таңды күтпей қоңырау шалу керек болатыны осы бұғатталған сомалар үшін: шотта тұрып қалған ақшаны қайтаруға болады, банкоматтан шешіп алынған ақшаны — жоқтың қасы.
Ақшаны қайтару мүмкіндігі бар-жоғын қандай белгілерден түсінуге болады
Қайтару мүмкіндігін ақшаның шотыңыздан қалай кеткені анықтайды. Банк ішіндегі аударым, терминал арқылы қолма-қол ақша салу және купюраларды курьерге беру үш түрлі сценарий бойынша қаралады.
| Ақша қалай кетті | Бұл қайтару үшін неге маңызды | Жауап ретінде не істеу керек |
|---|---|---|
| Қосымшада сол банктегі шотқа аударым | Ақша бір жүйенің ішінде қалады, банк алушыны көреді және қалдықты бұғаттай алады | Алғашқы минуттарда банктің жедел желісіне қоңырау, операцияны тоқтата тұруды талап ету |
| Телефон нөмірі бойынша басқа банкке аударым — Kaspi-ден Halyk-ке және керісінше | Тізбек керек: сіздің банкіңіз — Антифрод-орталығы — алушының банкі; әр буын минуттар қосады | Өз банкіңізге қоңырау шалғаннан кейін бірден 116-ға хабарлау, алушының телефон нөмірін айту |
| Банкомат немесе терминал арқылы бөтен шотқа қолма-қол ақша салу | Ақшаны сіз салдыңыз, ал шот басқа адамның атында: кері шақыратын ештеңе жоқ, тек алушының шотын бұғаттау жұмыс істейді | Терминал чегі қоса берілген полицияға арыз, чектің көшірмесін алушының банкіне беру |
| Бөтен сайтқа деректерді енгізгеннен кейін карта бойынша есептен шығару | Бұл адамға аударым емес, сатушымен жасалған карта операциясы, оған дау айтуға болады | Картаны бұғаттау, қайта шығару, өз банкіңізге чарджбэкке өтініш беру |
| Курьерге немесе такси арқылы берілген қолма-қол ақша | Банк операциясы мүлде болған жоқ, тоқтататын ештеңе жоқ | Тек 102 және курьерді, көлікті, уақыт пен орынды толық сипаттау |
| Сіздің атыңызға рәсімделген онлайн-қарыз | Қарыз сіздің атыңызда тұр, ал ақша үшінші адамға кетті — бірден екі процесс керек | Полицияға арыз және сонымен бір мезгілде кредиторға қарызға дау айту туралы жазбаша талап-хат |
Дроп-карталармен жағдай ерекше: оларды өз деректемелерін пайызға беріп қойған адамдар рәсімдейді. Мұндай шот Антифрод-орталығының тізімдеріне түседі, және онда қалдық тұрғанда ақшаны бұғаттауға болады: ол әлі банк жүйесінің ішінде. Бірақ курьерге берілген қолма-қол ақша дерлік ешқашан қайтарылмайды: 2023 жылдың қыркүйегінде Шымкентте зейнеткер жерлеуге жинап қойған миллион теңгені алаяқтарға берді, және бұл жағдайға арналған банк құралдары жай ғана жоқ.
Ақша аударып қойсаңыз, не істеу керек
Алаяқтарға алданып, ақша кетіп қойса, алдымен алғашқы екі тармақты орындаңыз, қалғаны кейін.
- Алғашқы 30 минут. Банктің жедел желісіне қоңырау шалып (Kaspi.kz-те бұл 9999 нөмірі), тура айтыңыз: аударым алаяқтардың ықпалымен жасалды. Операцияны тоқтата тұруды және картаны бұғаттауды талап етіңіз. Қоңырау уақыты мен өтініш нөмірін жазып алыңыз, ол тексеру кезінде керек болады. Аударымның, хат алмасудың, сізге қоңырау шалған нөмірдің скриншоттарын жасаңыз және ұят болса да ештеңені өшірмеңіз.
- Алғашқы сағат. 116-ға қоңырау шалыңыз немесе antifraud.kz/ru/report сайтындағы нысанды толтырыңыз. Мұнда алушының деректемелері маңызды: телефон нөмірі, карта немесе шот нөмірі, сома, нақты уақыт. Антифрод-орталығы оларды қосылған ұйымдарға таратады, және алушының банкі ақшаның әрі қарай шығарылуын тоқтатып үлгеруі мүмкін.
- Алғашқы тәулік. 102 нөміріне хабарласыңыз немесе Qamqor арқылы полицияға арыз беріңіз. Оқиға барысын сипаттаңыз: кім қоңырау шалды, не айтты, ақша қайда кетті. Арыздың тіркелгені туралы талонды міндетті түрде алыңыз — бұл өтініштің тіркелгенін және Сотқа дейінгі тергеп-тексерулердің бірыңғай тізіліміне (СДТБТ) түсетінін растайтын құжат. СДТБТ-сыз тергеушінің банктерден шоттарды бұғаттауды талап ету өкілеттігі жоқ.
- 3–10 күннен кейін. Visa немесе Mastercard картасы бойынша есептен шығару дүкеннің немесе сайттың пайдасына болса, талон мен скриншоттарды қоса беріп, өз банкіңізге чарджбэкке өтініш беріңіз. Адамға жасалған кәдімгі аударым бойынша операцияға дау айту туралы жазбаша өтініш беріңіз: ол сіздің ұстанымыңызды тіркейді және сотта керек болады. Тергеушімен байланыста болып, алушының шотына тыйым салынды ма, соны нақтылап отырыңыз.
- Одан әрі. Алушы анықталғанда банк ақшаны прокурормен келісілген құқық қорғау органдарының қаулысы бойынша қайтарады. Қылмыстық іс ілгерілемей тұрса, ал алушының жеке басы белгілі болса, ҚР АК 953-бабы бойынша негізсіз байлықты қайтару туралы азаматтық талап-арыз қалады: бөтен ақшаны негізсіз алған адам оны қайтаруға міндетті. Бұғатталған соманы банк бес жұмыс күнінен артық ұстамайды, ал одан әрі бәрі тергеушінің қаулысы шыққан-шықпағанына байланысты.
Ең қиыны — алаяқтар сіздің атыңызға онлайн-қарыз рәсімдеп үлгерген жағдай. Мұнда екі процесс қатар жүреді: жымқыру бойынша қылмыстық іс және шартты сіз жасамағаныңыз туралы кредитормен дау. Екіншісін созуға болмайды: талап-хат (претензия) берілмейінше, мерзімі өткен берешек өсіп, кредиттік тарихты бүлдіреді. Жазбаша талап-хатты талонды алғаннан кейін бірден, оның көшірмесін қоса беріңіз.
Қалай қорғану керек: келесі жолы
- Банкіңізде «Стоп-кредит» және «Вторая рука» («Екінші қол») сервистерін қосыңыз: біріншісі сіздің атыңызға онлайн-қарыз рәсімдеуге тыйым салады, екіншісі ірі операцияларға сенім білдірілген адамның растауын талап етеді.
- Қосымшада аударымдарға тәуліктік лимит орнатыңыз: ол бір әңгіме ішінде сізден одан артық ештеңе алып кете алмайтын шекті белгілейді.
- Алаяқтың телефон нөмірі туралы 116-ға және өз байланыс операторыңызға хабарлаңыз: операторлар Антифрод-орталығына қатысушылар қатарында, және нөмір ортақ базаға түседі.
- «Күдікті операция» туралы кез келген қоңырауда телефонды қойып, банкке картадағы нөмір бойынша өзіңіз қайта хабарласуды әдетке айналдырыңыз.
- SMS-кодтарды, CVV мен құпиясөздерді ешкімге айтпаңыз: Антифрод-орталығы мен банктер оларды ешқандай жағдайда сұрамайды.
- Алушыны аударымнан кейін емес, аударымға дейін тексеріңіз: қосымшадағы аты сіз келіскен адамның атымен сәйкес келуі керек.
- «Қауіпсіз шотқа», «уақытша ұяшыққа» және қолма-қол ақшаны курьерге беруге келіспеңіз — мұндай схема Қазақстанның бірде-бір банкінде жоқ.
Заң не дейді
Алдау немесе сенімді теріс пайдалану жолымен бөтеннің мүлкін жымқыру — бұл алаяқтық, Қазақстан Республикасы Қылмыстық кодексінің 190-бабы. Бұл бап бойынша «банктің қауіпсіздік қызметінің қызметкерлеріне» жасалған аударымдар, жоқ тауар үшін алдын ала төлемдер және жалған валюта айырбастау істері тіркеледі. Саралау сомаға және топ болып әрекет етті ме, соған қарай анықталады: жаза да, тергеудің қаншалықты белсенді жұмыс істейтіні де осыдан шығады. Кодекстің қолданыстағы редакциясын adilet.zan.kz сайтынан қараңыз, барлық өзгерістер де сонда жарияланады.
Өз банк картаңызды немесе шотыңызды бөгде адамдарға беру ҚР ҚК 232-1-бабына бөлінген: банк шотына, төлем құралына немесе сәйкестендіру құралына қолжетімділікті заңсыз ұсыну, беру және алу. Бапты ҚР 2025 жылғы 16 шілдедегі № 210-VIII Заңы қосты, ол алғашқы ресми жарияланған күнінен кейін алпыс күнтізбелік күн өткен соң қолданысқа енгізіледі, яғни норма 2025 жылдың қыркүйегінен бастап жұмыс істейді. «Картасын сыйақыға жай ғана берген» адам іске тартылады. Жәбірленуші үшін бұл іс жүзінде маңызды: анықталған дроп — анықталған шот, ал шотқа тыйым салуға болады.
Банктің төлемді ұстап тұру құқығы «Төлемдер және төлем жүйелері туралы» ҚР Заңында сипатталған. 25-1-бап қаржы ұйымын алаяқтық белгілері бар транзакция анықталғанда нұсқаудың орындалуын тоқтата тұруға немесе аударым сомасын бес жұмыс күнінен аспайтын мерзімге бұғаттауға, клиентке себептерін көрсете отырып хабарлауға және сол бес күн ішінде операцияны тексеруге міндеттейді. Сол баптың 4-тармағы бойынша қылмыстық қудалау органы антифрод-орталығынан хабар келген күннен бастап үш жұмыс күні ішінде банкке тоқтатылған төлемді өткізбеуге негіз бар-жоғын хабарлайды; шешім болмаса, банк төлемді өткізеді. Сол заң нарық қатысушыларын алаяқтық операциялар туралы мәліметтермен алмасуға міндеттейді, техникалық тұрғыдан бұл Антифрод-орталығында іске асырылған. Азаматтық-құқықтық жағын Азаматтық кодекстің (Ерекше бөлім) 953-бабы жабады: заңнамада немесе мәміледе белгіленген негіздерсіз басқа адамның есебінен мүлікті иемденген немесе сақтап қалған адам оны қайтаруға міндетті. Қылмыстық іс тоқтатыла тұрғанда талап-арыз осы норма бойынша беріледі.
Алаяқтық туралы арыз тіркеліп, Сотқа дейінгі тергеп-тексерулердің бірыңғай тізіліміне енгізіледі — осы сәттен бастап тергеушіде үзінді көшірмелерді сұрату, шот иесін анықтау және қаражатқа тыйым салуды бастау өкілеттігі пайда болады. Арызды «өзіңіз аударғансыз» деген негізбен қабылдамау заңсыз: алдау кезінде аударымның ерікті болуы алаяқтық құрамын жоққа шығармайды, керісінше, дәл соны құрайды.
Талап-арыз аты мен мекенжайы белгілі жауапкерді талап етеді, ал интернет-алаяқтық бойынша 2024 жылы тергеулердің 81,8%-ы адамның анықталмауына байланысты үзілді. Тергеу атын атамайынша, талап-арызды тапсыратын адам жоқ: сот талап-арызды қайтарады, және тек тергеушінің банктерге сұрау салулары мен СДТБТ-да тіркелген іс бойынша іздестіру жұмыс істейді. Алданғаннан кейінгі сағат бойынша жалпы әрекет тәртібі алаяқтарға алданып қалсаңыз не істеу керек мақаласында жазылған.
OpenFace бұл схемадан қалай қорғайды
Мұнда OpenFace көмектеспейді: бұл адамдар арасындағы мәміле емес, қоңырау, сілтеме немесе алмастыру арқылы алдау. Сізді жоғарыдағы мақаладағы шаралар қорғайды. Сервис басқа жағдайда пайдалы: бейтаныс адамнан бірдеңе сатып алғанда, сатқанда, жалға алғанда немесе қызметке тапсырыс бергенде.
OpenFace деген не →Жиі қойылатын сұрақтар
Алаяқтар болса, Kaspi-дегі аударымды болдырмауға бола ма?
Аяқталған аударымның өзін болдырмау мүмкін емес. Kaspi тура жазады: ҚР заңы бойынша аударымды тек алушының келісімімен немесе сот шешімімен қайтаруға болады. Операция әлі өңделіп жатқанда немесе банк оны күдік бойынша ұстап тұрғанда мүмкіндік бар, сондықтан дереу қоңырау шалу керек.
Банк күдікті аударымды қанша уақыт ұстай алады?
«Төлемдер және төлем жүйелері туралы» ҚР Заңының 25-1-бабы банкті алаяқтық белгілері анықталған кезде нұсқаудың орындалуын тоқтата тұруға немесе аударым сомасын бес жұмыс күнінен аспайтын мерзімге бұғаттауға, клиентке себептерін хабарлауға және сол бес күн ішінде тексеріс жүргізуге міндеттейді. Қылмыстық қудалау органы банкке антифрод-орталығынан хабар келген күннен бастап үш жұмыс күні ішінде жауап береді. Жауап болмаса, банк тоқтатылған төлемді өткізеді, сондықтан полицияға арыз және тіркеу туралы талон мүмкіндігінше ертерек керек.
Алаяқтарға ақша аударып жіберсем, Қазақстанда қайда қоңырау шалу керек?
Алдымен өз банкіңіздің жедел желісіне, содан кейін 116-ға — Ұлттық Банктің Антифрод-орталығының порталы алаяқтық туралы хабарлауға арналған нөмір ретінде көрсететін ұялы байланыс операторларының бірыңғай колл-орталығына. Алаяқтық туралы antifraud.kz/ru/report сайтындағы нысан арқылы да хабарлауға болады. Полицияға арыз 102 арқылы немесе Qamqor арқылы беріледі.
Чарджбэк деген не және ол Қазақстанда қашан жұмыс істейді?
Чарджбэк — картаны шығарған банк арқылы карта операциясына дау айту. Ол ақшаны дүкен немесе сайт есептен шығарса жұмыс істейді: тауар келмеді, қызмет көрсетілмеді, төлем сіздің келісіміңізсіз өтті. Адамнан адамға жасалған кәдімгі аударымға чарджбэк қолданылмайды.
Қолма-қол ақшаны курьерге берсем, ақшам қайтарыла ма?
Шот бойынша операция болған жоқ, сондықтан банктің тоқтата тұратын ештеңесі жоқ: қылмыстық іс пен курьерді іздестіру қалады. 102 бойынша арызда оны барынша толық сипаттаңыз: жасы мен белгілері, қандай киім киген, көліктің немесе таксидің маркасы мен нөмірі, кездесудің нақты мекенжайы мен уақыты, ол қоңырау шалған немесе жазған нөмір, беру кезінде нақты не айтты. Осы егжей-тегжейлер бойынша киберполиция тізбекті курьер ақшаны апарған адамдарға дейін тарқатады.
Жымқырылған ақшаның қанша бөлігі шынымен қайтарылады?
Интернет-алаяқтық бойынша 2024 жылы залалдың 36,6%-ы өтелді, бұл — Бас прокуратураның Құқықтық статистика және арнайы есепке алу жөніндегі комитетінің деректері. ІІМ желісі бойынша 2026 жылғы қаңтар–сәуірде 20 млрд теңге залалдан жәбірленушілерге шамамен 4 млрд қайтарылды. Антифрод-орталығы екі жыл жұмыс ішінде, 2026 жылғы шілденің соңына қарай, бұрын жымқырылған 578,5 млн теңгені қайтаруға көмектесті және 117 млрд теңгеден асатын соманың алаяқтарға кетуіне жол бермеді.
Дереккөздер
- Национальный Антифрод-центр: статистика участников (22.07.2024 — 01.09.2026)
- 24.kz: 117 млрд тенге не дошли до мошенников — как работает Национальный антифрод-центр
- Kaspi Гид: безопасность переводов, что делать при переводе не тому получателю
- Polisia.kz, август 2025: киберполицейские вернули актюбинской пенсионерке 9 млн тенге
- Polisia.kz, сентябрь 2023: пенсионер в Шымкенте отдал аферистам накопленные деньги
- Nur.kz: что делать казахстанцам, если они перевели деньги мошенникам
- Kazinform, 15.05.2026: МВД РК об ущербе от мошенничества за январь–апрель 2026 года и о замороженных суммах
- Ranking.kz по данным КПСиСУ Генпрокуратуры, 23.01.2025: возмещение 36,6% ущерба и 81,8% прерванных расследований за 2024 год
Талдауды OpenFace редакциясы жоғарыдағы дереккөздер бойынша ЖИ көмегімен дайындады. Ақпараттық сипатта және заң кеңесі болып табылмайды.