
«Қауіпсіз шот» — Қазақстандағы телефон алаяқтарының ойдан шығарғаны. Kaspi де, Halyk те, ҚР-дың басқа банкі де мұндай шот ашпайды, ал Ұлттық Банк азаматтардың шотын мүлде жүргізбейді. Адамды бірнеше қоңырау арқылы ақшасы қауіпте деп сендіреді, сосын ол жинағын бөгде адамдарға өзі аударады немесе қолма-қол ақшаны курьерге береді. Ақтөбе облысында зейнеткер әйел осылайша 18 млн теңгеден астам ақшасынан айырылды, полиция жартысын қайтарды.
Мұны ақшаны аударып не курьерге беріп қойғаннан кейін оқып отырсаңыз, «Не істеу керек» бөлімінен бастаңыз, қалғанын кейін оқисыз. Ал «қызметкер» әлі желіде болса, телефонды қойыңыз.
«Қауіпсіз шот» схемасы қалай жұмыс істейді
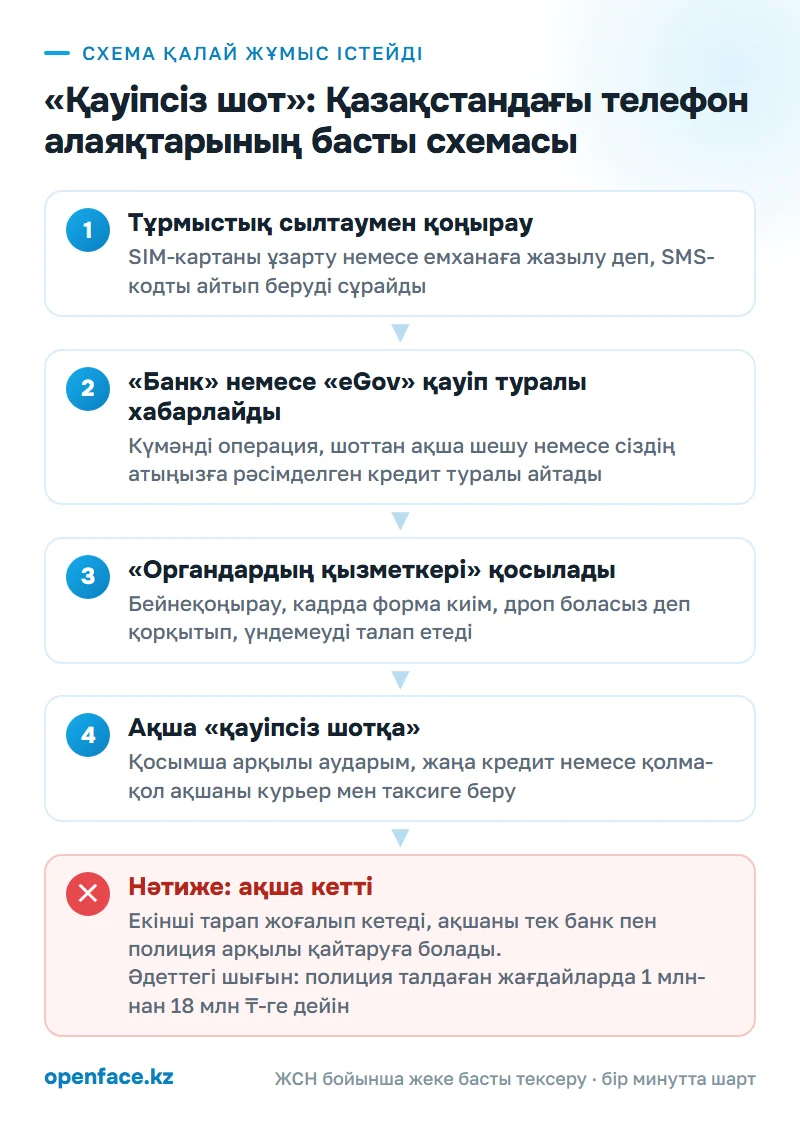
2026 жылдың мамырында Ұлттық Банк бұл схеманы кезең-кезеңімен сипаттап берді, ал бұл сипаттамада кездейсоқ ештеңе жоқ. Әр қоңырау келесісіне жол ашады.
Бірінші қоңырау зиянсыз. Ұялы байланыс операторынан, емханадан, поштадан немесе eGov-тан хабарласып тұрмыз дейді: SIM-картаны ұзарту, тексеруге жазу, құжат рәсімдеу керек. SMS-кодты айтып беруді сұрайды. Адам оны айтады да, әңгімені ұмытып кетеді, ал алаяқтардың қолында енді ілік бар: сіз жаңа ғана бір нәрсені растадыңыз, сондықтан «күмәнді әрекет» туралы келесі қоңырау шындыққа ұқсап естіледі.
Екінші қоңырау «eGov»-тан немесе «банктен» келеді. Дауыс сіздің атыңызға онлайн-кредит рәсімделіп жатқанын немесе шоттарыңыздан рұқсатсыз ақша шешіліп жатқанын хабарлайды. Банк ЦентрКредит бұл схеманы талдағанда екінші кезеңнің басты құралын бөлек атайды: дүрбелең мен асығыстық. Бұл — алаяқтар жиі қолданатын психологиялық әдіс: шешімді дәл қазір, «ақша кетіп қалмай тұрып» қабылдау керек.
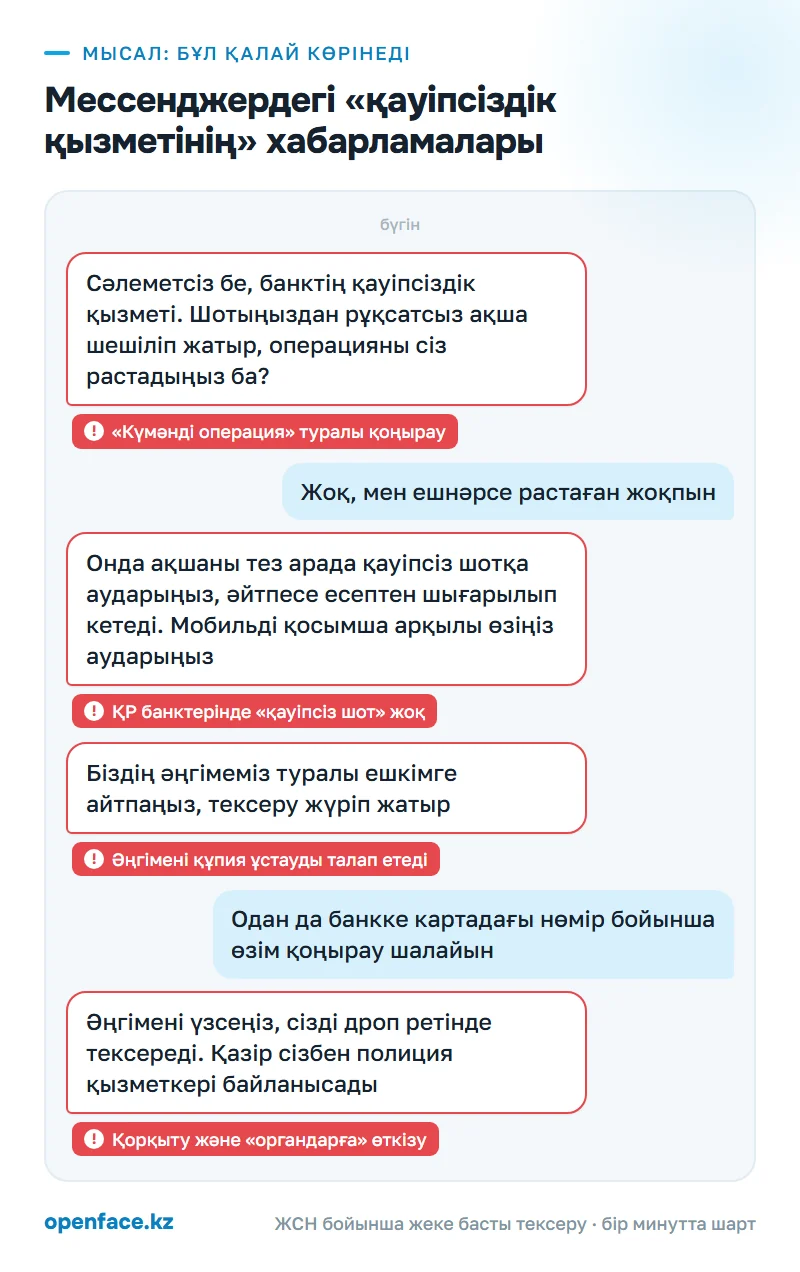
Үшінші кезең — «органдардың» қосылуы. Полиция, ҰҚК, кейде «Ұлттық Банк». Полицияның дерегінше, Астанада жалған қызметкерлер бейнебайланыс арқылы қоңырау шалып, қызметтік белгілерін көрсеткен, ал құрбандарға шоттары бұзылып жатқанын және өздері «дроп» болып шығуы мүмкін екенін түсіндірген. Қылмыстық істен қорқу ақшадан айырылудан қорқудан күштірек әсер етеді. Банк ЦентрКредит сөзбе-сөз келтіретін талап та осыдан: «Біздің әңгімеміз туралы ешкімге айтпаңыз».
Соңы әрдайым бірдей: ақшаны «жасыру» керек. Мобильді қосымша арқылы қауіпсіз немесе резервтік шотқа өзіңіз аудару. Жаңа кредит рәсімдеп, оны да сонда салу. Қолма-қол ақшаны шешіп алып, курьерге беру немесе такси арқылы жіберу. Одан әрі, Астанадағы іс көрсеткендей, қолма-қол ақша криптовалютаға айналдырылады да, із үзіледі.
Өмірде бұл былай көрінеді. 2025 жылдың тамызында Ақтөбе облысының полициясы 70 жастағы зейнеткер әйел туралы айтты: SMS-тен кейін оған eGov порталының қауіпсіздік қызметі және ұлттық қауіпсіздік органдарының қызметкерлері деп таныстырған адамдар қоңырау шалып, ақшасын хакерлік шабуылдан қорғау керек деп сендірген. Әйел 9 млн теңге жинағын шешіп алып, оған пәтер сатудан түскен ақшаны қосып, бәрін такси қызметтері арқылы жіберген, барлығы 18 млн теңгеден астам. Киберполиция 9 млн-ды Шымкенттен тауып, алып қойды да, иесіне қайтарды. Кейін ол неге бірден полицияға немесе банкке бармағанын өзі де түсіндіре алмады.
Сомалар одан аз да болады. 2025 жылдың жазында Ақмола облысының зейнеткер әйеліне шоттарынан ақша есептен шығарылып жатқанын және оны «қайтару» керегін айтқан. Ол қоңырау шалушы айтқан шотқа 1 млн теңге аударған, деп хабарлады полиция; кейін күдікті анықталды. Ал 2026 жылғы 31 тамызда Астана полициясы 20 жастағы курьердің ұсталғанын хабарлады: ол шетелден қоңырау шалып көндірген адамдардан қолма-қол ақша алып, криптовалютаға аударып отырған. Бір эпизодтың өзінде залал 7 млн теңге болған, дәл осындай кемінде тағы бір жағдай тіркелген.
2026 жылдың қыркүйегінде қоңырау шалушылар өздерін Ұлттық Банк қызметкері деп жиірек таныстыра бастады. 17 қыркүйекте Жезқазған тұрғынына қылмыскерлер оның дербес деректерін алып, ақшасын жымқыруға тырысып жатыр деп айтып, барлық депозиттерін шешіп, үшінші тұлғалардың шоттарына аударуға көндірген: ол 9 млн теңгесінен айырылды. Бас прокуратура, Bes.media хабарлағандай, ел бойынша бір жарым айда осындай 39 жағдайды есептеген. Сылтау басқаша да болады: Ақмола облысының зейнеткері «салық қызметінен» оның атына кредиттер рәсімделгені туралы қоңырау келгеннен кейін сауда орталықтарындағы терминалдар арқылы «қауіпсіз шоттарға» шамамен 2,6 млн теңге аударған, деп полицияға сілтеме жасап хабарлады Zakon.kz.
Ауқымы Бас прокуратураның статистикасынан көрінеді. 2025 жылдың қаңтар–қараша айларында Қазақстанда 26,3 мың интернет-алаяқтық тіркелген, оның 6,2 мыңы, яғни 23,5%-ы вишингке, яғни телефон арқылы және жалған SMS арқылы алдауға тиесілі. Бір жылда мұндай істер 2,2 есе көбейген.
Қазақстандағы алаяқтардың «қауіпсіз шоты»: ол шын мәнінде не
Қазақстан банкінде қауіпсіз шот бар ма? Жоқ. Мұндай өнім Kaspi-де де, Halyk-те де, Jusan-да да, Forte-де де, Банк ЦентрКредитте де жоқ. Банк ЦентрКредит схеманы талдауында тура жазады: банк ақшаны «сақтау» үшін басқа шоттарға аударуды талап етпейді, қаражатты қорғау үшін кредит рәсімдеуді сұрамайды және әңгімені құпия ұстауды талап етпейді. Банк күмәнді операцияны байқаса да, ақшаны аударып құтқаруды сізден талап етпейді. Алаяқтар депозиттен ақша шеше ала ма? Сізсіз бұл олар банк қосымшаңызға қол жеткізген жағдайда ғана мүмкін, сондықтан адамды депозитті өз қолымен жабуға көндіреді, 2026 жылдың қыркүйегінде Жезқазған тұрғынын көндіргендей.
Сөздер өзгереді, мәні өзгермейді. Алаяқтар ақшаны резервтік, сақтандыру, айна, транзиттік, қорғалған шотқа аударуды сұрайды. Мұның бәрі — бөгде адамның сол бір картасы. Kaspi арқылы «қауіпсіз шот» алдауы кез келген басқа банктегідей құрылған: қосымшаны өзіңіз ашасыз, аударымды өзіңіз жібересіз, сондықтан жүйе мұны иесінің қарапайым операциясы ретінде көреді.
Аударымсыз нұсқалар да бар. Алаяқтар қолма-қол ақшаны шешіп алып, қолма-қол ақша қабылдайтын банкомат арқылы «өзіңіздің қорғалған шотыңызға» салуға мәжбүрлейді, бірақ карта нөмірін солар айтып береді. «Озық кредитті» ұсынады: қаскөйлер сіздің атыңызға қарызды қазір рәсімдегелі жатыр, сондықтан оны бірінші өзіңіз рәсімдеп, ақшаны қауіпсіз жерге салыңыз дейді. Қолма-қол ақшаны курьерге беруді, такси арқылы жіберуді немесе «уақытша сақтау үшін» криптокиоскке салуды сұрайды.
«Ұлттық Банктен» қоңырау — сол схема, тек аты айбындырақ. Ұлттық Банк жеке тұлғалардың шоттарына қызмет көрсетпейді. Ол өз ескертуінде мемлекеттік органның немесе Ұлттық Банктің қызметкерімін деп таныстырған кез келген адаммен әңгімені тоқтатып, ресми нөмірлер бойынша өзіңіз қайта хабарласуға кеңес береді. Ұлттық Банктің байланыс орталығы — 1477.
Полиция ақшаны қорғалған шотқа аударуды айтса, бұл ешбір ерекшеліксіз алдау. Астана полициясы мұны былай тұжырымдады: құқық қорғау органдары мен банктердің қызметкерлері ешқашан ақшаны курьерлерге беруді немесе «қауіпсіз шоттарға» аударуды талап етпейді.
Схеманы қандай белгілерден тануға болады
| Не болып жатыр | Неге бұл күдікті | Не істеу керек |
|---|---|---|
| Қоңырау: «оператор», «емхана» немесе «eGov» SMS-кодты айтып беруді сұрайды | Ұлттық Банк мұндай қоңырауды схеманың бірінші кезеңі деп атады, код дәрігерге жазылуды емес, операцияны растайды | Кодты айтпау, телефонды қою, ұйымға оның сайтындағы нөмір бойынша қайта қоңырау шалу |
| Қоңырау: «банк» немесе «eGov» ақша шешіліп жатқанын немесе сіздің атыңызға кредит рәсімделгенін хабарлайды | Банк ақшаны сақтау үшін басқа шоттарға аударуды талап етпейді | Әңгімені үзу, банк қосымшасын өзіңіз ашу және картадағы нөмірге қоңырау шалу |
| Әңгіме: «полицей» немесе «ҰҚК қызметкері» қосылады, мессенджерде бейнеқоңырау шалады, форма киімі мен куәлігін көрсетеді | Астанада ашылған істе алаяқтар дәл осылай әрекет еткен; кадрдағы форма киім ештеңені дәлелдемейді | Байланысты үзіп, 102-ге өзіңіз қоңырау шалу |
| Әңгіме: сізді дроп немесе сыбайлас деп санайды деп қорқытады | Қылмыстық істен қорқыту сіз ойланып үлгермеуіңіз үшін керек | Қоңырау туралы туысыңызға айту, ешқандай нұсқауды орындамау |
| Әңгіме: ешкімге, тіпті банкке де айтпауды сұрайды | Банк ЦентрКредит құпия ұстау талабын алаяқтардың белгісі деп атайды: банк мұндай талап қоймайды | Дәл осы сөзден кейін банкке қоңырау шалу |
| Ақша: «қауіпсіз», «резервтік» немесе «қорғалған» шотқа аударуды сұрайды | ҚР банктерінде мұндай шоттар жоқ | Бір теңге де аудармау, 116-ға хабарлау |
| Ақша: алаяқтардан «озу» үшін кредит рәсімдеуді ұсынады | Банк қаражатты қорғау үшін кредит алуды сұрамайды | Бас тарту, қосымшада қарызға өтінім бар-жоғын тексеру |
| Ақша: қолма-қол ақшаны шешіп, курьерге, такси жүргізушісіне беруді немесе банкомат арқылы айтылған картаға салуды бұйырады | Ақтөбе облысы мен Астанада ақша осылай кеткен, қолма-қол ақшаның ізін табу қиын | Бермеу, көлік нөмірі мен адамның сыртқы келбетін жазып алу, 102-ге қоңырау шалу |
«Қауіпсіз шотқа» ақша аударып қойсаңыз, не істеу керек
Аударылған ақшаны қайтару жылдамдыққа байланысты. Ақша кеткен шот алаяқтар пайдаланатын бөтен адамға тиесілі, ақша одан әрі қарай бірнеше минутта немесе сағатта кетіп қалады.
- Бірден. Телефонды қойып, қайта қоңырауларға жауап бермеңіз. Алаяқтар жаңа рөлмен қайта хабарласады, ал келесі «қызметкер» комиссия үшін «ақшаны қайтаруды» ұсынады. Бұл тұзақ туралы бөлек материал бар: алаяқтардан ақшаны қайтарып береміз деп қоңырау шалады.
- Алғашқы 30 минут — банк. Картадағы немесе қосымшадағы нөмірге қоңырау шалыңыз, Банк ЦентрКредитте бұл 505. Аударымды алданып жасағаныңызды айтып, операцияларды тоқтата тұруды, картаны және қосымшаға кіруді бұғаттауды сұраңыз. Төлемдер туралы заң бойынша клиенттің өтінішінің өзі аударымды алаяқтық белгілері бар транзакция деп тануға негіз болады. Сіздің атыңызға кредит рәсімделмегенін тексеруді сұраңыз.
- Алғашқы сағат — Антифрод-орталығы. antifraud.kz сайтындағы «Алаяқтық туралы хабарлау» нысанын толтырыңыз немесе ұялы байланыс операторларының бірыңғай колл-орталығы 116-ға қоңырау шалыңыз. Алушының деректемелері Ұлттық Банктің Антифрод-орталығының базасына түседі, оны қосылған банктер көреді. Бұл полицияға арыздың орнын баспайды.
- Алғашқы тәулік — полиция. 102-ге қоңырау шалыңыз немесе qamqor.gov.kz арқылы арыз беріңіз. Шоттан үзінді көшірмені, қоңырау шалғандардың нөмірлерін, хат алмасу мен бейнеқоңыраулардың скриншоттарын қоса беріңіз. Ақшаны қолма-қол берсеңіз, уақытын, мекенжайын, такси нөмірін және курьердің сыртқы келбетін сипаттаңыз. Банк пен eGov құпиясөздерін ауыстырыңыз: SMS-кодтар алаяқтардың қолында.
- 3–10 күн — СДТБТ. Арыздың Сотқа дейінгі тергеп-тексерулердің бірыңғай тізілімінде тіркелуін және сізді жәбірленуші деп тануды талап етіңіз. Бұғатталған ақшаны алушының банкі тергеушінің прокурормен келісілген қаулысы бойынша қайтарады, сондықтан іс тіркелмейінше қайтару басталмайды. Арызды қалай жазу керегі полицияға арыз және СДТБТ-да тіркеу туралы материалда талданған.
- Одан әрі — сот. Шот иесі анықталғанда, қылмыстық іспен қатар, ақшаны одан азаматтық талап-арыз арқылы негізсіз байлық ретінде қайтаруды талап етіңіз.
Мүмкіндік туралы шынын айтайық. Ақтөбелік зейнеткер 18 млн-ның 9 млн-ын қайтарып алды: бұл жақсы нәтиже, ол киберполиция ақшаны тапқандықтан ғана мүмкін болды. Сома Астанадағы істегідей криптовалютаға айналып үлгерсе, оны қайтару қиынырақ. Банк не істеп үлгеретіні және Антифрод-орталығы қалай жұмыс істейтіні туралы толығырақ алаяқтарға аударылған ақшаны қалай қайтаруға болады материалында.
Қалай қорғану керек: келесі жолы алданбау үшін
- Бір ережені есте сақтаңыз: ақшаны сақтап қалу үшін аударуды сұраудың кез келгені — алаяқтық, кім қоңырау шалса да.
- SMS-кодты телефонмен ешкімге айтпаңыз: операторға да, емханаға да, «eGov»-қа да.
- Күмәнді операция туралы қоңырауды өзіңіз аяқтап, картадағы немесе ресми сайттағы нөмір бойынша қайта хабарласыңыз: Ұлттық Банкте 1477, Банк ЦентрКредитте 505.
- «Полициядан» келген бейнеқоңырауды әңгімелесушіге сұрақ қою арқылы емес, 102-ге қоңырау шалу арқылы тексеріңіз.
- Егде ата-анаңызбен келісіп алыңыз: «қорғау үшін» кез келген аударым немесе ірі соманы шешу алдында олар сізге қоңырау шалады. Ақтөбелік зейнеткер кейін 18 млн-ды бермес бұрын неге ешкімге қоңырау шалмағанын өзі де түсінбеді.
- Үндемеуді талап етсе, әңгіме туралы бірден айтыңыз: құпия сақтау талабы алаяқты бәрінен сенімді әшкерелейді.
Заң не дейді
«Қауіпсіз шот» сылтауымен ақша алдап алу ҚР ҚК 190-бабы («Алаяқтық») бойынша сараланады: алдау немесе сенімді теріс пайдалану жолымен бөтеннің мүлкін жымқыру. Үшінші бөлігі ірі мөлшерде, екі немесе одан да көп адамға қатысты немесе бірнеше рет жасалған алаяқтыққа қолданылады, жазасы — жеті жылға дейін бас бостандығынан айыру. Төртінші бөлігі — аса ірі мөлшер, бұл бап үшін АЕК-тен төрт мың есе асатын сома, және қылмыстық топ: мүлкі тәркіленіп, бес жылдан он жылға дейін бас бостандығынан айыру. Кодекстің мәтіні adilet.zan.kz сайтында жарияланған.
Алаяқтар құрбандарды «дроп» мәртебесімен қорқытады, бірақ шын мәнінде дроп — сыйақы үшін өз банк шотына немесе картасына қолжетімділікті беретін адам. Ол үшін ҚР ҚК-де бөлек 232-1-бап бар. Алданып, өз ақшасын өзі аударған адам сыбайлас емес, жәбірленуші. Картасын жалға берген адам неге тәуекел ететіні дроптар және картаны жалға беру туралы материалда талданған.
Ақшаны қайтару «Төлемдер және төлем жүйелері туралы» заңға сүйенеді. 25-1-бап Ұлттық Банктің Антифрод-орталығын сипаттайды және клиенттің өтінішін банктің аударымды алаяқтық белгілері бар транзакция деп тануына негіз ретінде тікелей атайды. 57-бап алушының банкін транзакцияны алаяқтық деп тану туралы прокурормен келісілген қылмыстық қудалау органының қаулысын алғанда бұғатталған ақшаны қайтаруға міндеттейді, әрі мұны келесі операциялық күннен кешіктірмей жасау керек. Заң мәтіні adilet.zan.kz сайтында.
Қылмыстық іс баяу жүрсе, ал шот иесі белгілі болса, ҚР Азаматтық кодексінің 953-бабы қолданылады: негізсіз басқа адамның есебінен мүлік алған адам оны қайтаруға міндетті, әрі негізсіз байлықтың жәбірленушінің өз мінез-құлқынан туындағаны маңызды емес. Норма ҚР АК ерекше бөлігінде жарияланған.
OpenFace бұл схемадан қалай қорғайды
Мұнда OpenFace көмектеспейді: бұл адамдар арасындағы мәміле емес, қоңырау, сілтеме немесе алмастыру арқылы алдау. Сізді жоғарыдағы мақаладағы шаралар қорғайды. Сервис басқа жағдайда пайдалы: бейтаныс адамнан бірдеңе сатып алғанда, сатқанда, жалға алғанда немесе қызметке тапсырыс бергенде.
OpenFace деген не →Жиі қойылатын сұрақтар
Қазақстан банктерінде қауіпсіз шот бар ма?
Жоқ. Kaspi де, Halyk те, Jusan да, Forte де, Банк ЦентрКредит те клиенттерге «қауіпсіз», «резервтік» немесе «сақтандыру» шотын ашпайды, ал Ұлттық Банк азаматтардың шотын мүлде жүргізбейді. Ақшаны осындай шотқа аударуды сұрайтындардың бәрі алаяқтар.
Қауіпсіз шотқа ақша аударып жібердім — қалай қайтарамын?
Дереу өз банкіңізге, содан кейін 116-ға және 102 бойынша полицияға қоңырау шалыңыз. Ақша әлі алушының шотында тұрса, оны бұғаттауы мүмкін, ал іс СДТБТ-да тіркеліп, тергеушінің прокурормен келісілген қаулысы шыққаннан кейін алушының банкі бұғатталған соманы қайтаруға міндетті. Ақшаны шешіп алып үлгерсе немесе криптовалютаға аударса, қайтару алушының табылуына байланысты.
Полиция ақшаны қорғалған шотқа аударуды айтты — бұл алдау ма?
Иә, ешбір ерекшеліксіз. Астана полициясы құқық қорғау органдары мен банктердің қызметкерлері ешқашан ақшаны курьерлерге беруді немесе «қауіпсіз шоттарға» аударуды талап етпейтінін тікелей жазады. Бейнеқоңырауды үзіп, 102-ге өзіңіз қоңырау шалыңыз.
Курьерге немесе таксиге берген қолма-қол ақшаны қайтаруға бола ма?
Арыз тез берілсе және курьерді анықтау мүмкін болса, мүмкіндік бар. Ақтөбе облысында зейнеткер әйел такси арқылы 18 млн теңгеден астам ақша жіберген, киберполиция оның 9 млн-ын тауып, қайтарып берді. Ақшаны алып кеткен адамның келген уақытын, мекенжайды, көлік нөмірін және сыртқы келбетін жазып алыңыз.
Алаяқтарға ақша аударсам, Астанада немесе басқа қалада қайда жүгінемін?
Тәртіп бүкіл Қазақстанда бірдей: картадағы нөмір бойынша банк, 116 желісі немесе antifraud.kz, содан кейін 102 бойынша полиция немесе qamqor.gov.kz арқылы арыз. Qamqor арқылы арыз онлайн беріледі, Астанада да, кез келген басқа қалада да бірдей.
Әжем «қауіпсіз шотқа» алаяқтарға ақша аударып жіберсе, не істеу керек?
Банкке онымен бірге, оның телефонынан қоңырау шалыңыз: банкпен карта иесі сөйлесуі керек. Содан кейін 116 және 102. Оның қосымшасынан жаңа кредиттер рәсімделмегенін тексеріп, банк пен eGov құпиясөздерін ауыстырыңыз.
Дереккөздер
- Полиция РК, 22.08.2025: киберполицейские вернули актюбинской пенсионерке 9 млн тенге
- Полиция РК, 31.08.2026: «безопасный счёт» оказался частью мошеннической схемы, в Астане задержан 20-летний курьер
- Bes.media, 23.09.2026: мошенники начали прикрываться именем Нацбанка, казахстанец перевёл им 9 млн тенге (данные Генпрокуратуры)
- 365info, 29.05.2026: Нацбанк предупредил казахстанцев о мошенничествах с «безопасными счетами»
- Банк ЦентрКредит, 06.08.2026: мошенническая схема «Безопасный счёт»
- Inbusiness.kz, 31.12.2025: какие схемы интернет-мошенничества доминировали в 2025 году (данные Генпрокуратуры)
- Уголовный кодекс РК, ст. 190 и ст. 232-1 (adilet.zan.kz)
- Закон РК «О платежах и платёжных системах», ст. 25-1 и 57 (adilet.zan.kz)
Талдауды OpenFace редакциясы жоғарыдағы дереккөздер бойынша ЖИ көмегімен дайындады. Ақпараттық сипатта және заң кеңесі болып табылмайды.