
Алаяқтар SMS-кодты сұрағанда, оларға домофон коды да, дәрігерге жазылу да емес, банкіңізге, eGov-қа немесе телефон нөміріңізге қолжетімділік керек. Код қылмыскер өз құрылғысында бастап қойған кіруді немесе операцияны растайды. 2024 жылдың мамырында Павлодар облысының Екібастұз қаласында «байланыс операторына» айтылған осындай код 63 жастағы әйелге шамамен 3 млн теңгелік кредит болып шықты.
Кодты айтып қойып, енді оқып отырсаңыз, алдымен «Не істеу керек» бөлімін қараңыз, қалғанын кейін оқисыз.
Алаяқтар SMS-кодты сұрағанда, схема қалай жұмыс істейді
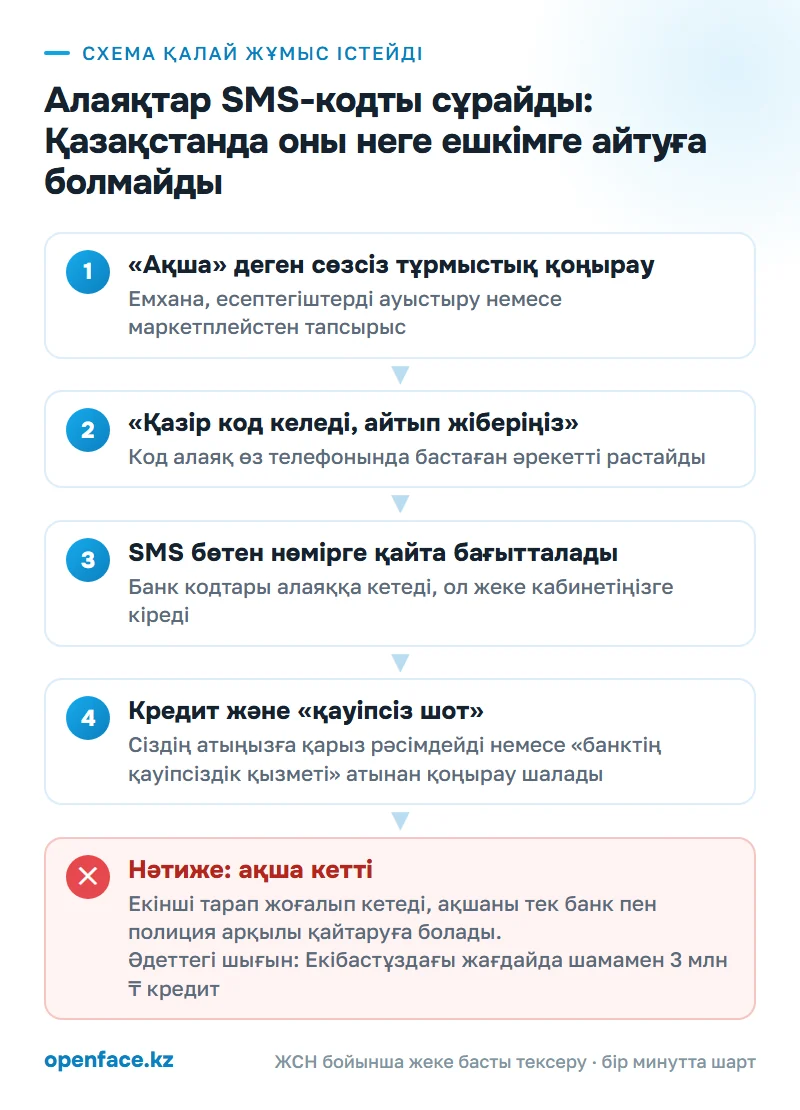
Кодтың өзі ештеңеге тұрмайды. Оның құны алаяқ өз телефонында банк қосымшасына, eGov Mobile-ға немесе қарыз сервисіне сіздің нөміріңізді енгізіп, жүйе нөмір иесіне растау жіберген минутта пайда болады.
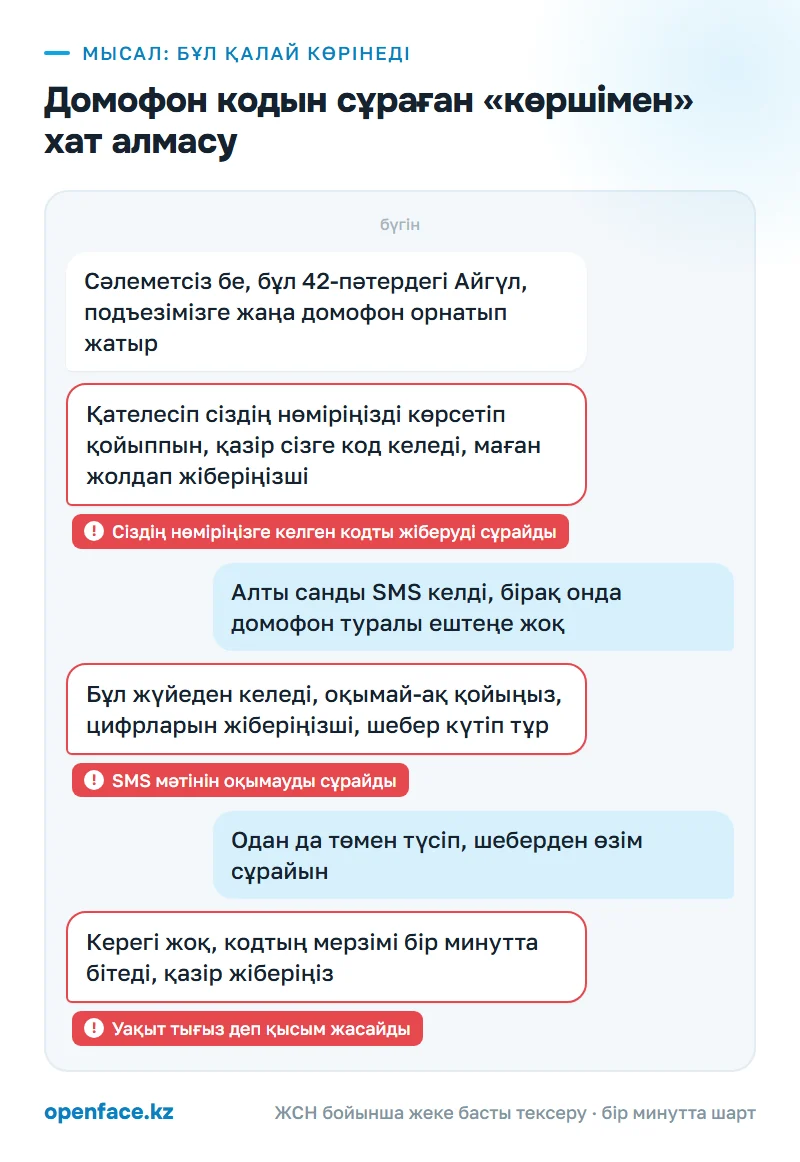
«Ақша» деген сөзсіз қоңырау шалады. Банк ЦентрКредит 2026 жылдың тамызында әңгіменің неден басталатынын сипаттады: адамға емханадан-мыс деп немесе есептегіштерді ауыстыру, маркетплейстегі тапсырыс жайында қоңырау шалады. «Тіркеу бөлімі» профилактикалық тексеруге шақырады да, жазылуды кодпен растау керек дейді, ал есептегіштерді ауыстыратын «қызмет» пәтерді кестеге енгізу үшін SMS-тегі цифрларды сұрайды. Кейде тіпті қоңырау да шалмайды: подъездегі көршіңіз мессенджерге жаңа домофон үшін сіздің нөміріңізді қателесіп көрсеткенін жазып, келген кодты жіберуді сұрайды.
Кейде бірінші қоңырау мүлде кодсыз болады: сізден тек ЖСН-ді, туған күнді және мекенжайды нақтылауды сұрайды, ешкім ақша талап етпейді, әңгіме зиянсыз көрінеді. Мұндай қоңыраулар келесі «банк» немесе «полиция» сізді ЖСН бойынша атап, нағыз ұйым сияқты естілуі үшін деректер жинайды. Сондықтан ЖСН-нің өзі ақшаға жол ашпайды, бірақ келесі қоңырауды сенімді етеді.
Содан кейін басты сөз айтылады: «қазір сізге SMS келеді, растау үшін кодты айтыңыз». Себебі тұрмыстық болады: дәрігерге жазылу, SIM-картаны ұзарту, есептегіш көрсеткіштері немесе подъездегі домофонды ауыстыру. Банк талдаған сценарийде адам кодты айтады да, әңгіме осымен бітеді.
Код айтылғаннан кейін алаяқ қоңыраулар мен SMS-ті басқа нөмірге қайта бағыттайды немесе SIM-картаның виртуалды телнұсқасын жасайды. Бұл схеманы 2024 жылдың мамырында Павлодар облысы полициясының киберқылмысқа қарсы күрес бөлімінің бастығы Ризабек Жанат осылай сипаттаған. Банк жеке кабинетке кіру үшін жіберетін кодтар енді қылмыскерге келеді. Ол сіздің қосымшаңызға кіріп, сіздің атыңызға кредит рәсімдейді, ал сіз жаңа операциялар туралы білмей қаласыз. Кредиттік карталармен алаяқтықтың бір түрі осындай: сіздің кодыңыз арқылы сіздің атыңызға кредит рәсімделеді.
Сосын ақша туралы қоңырау шалады. Банк ЦентрКредиттің сипаттауы бойынша, басқа «маман» қайта қоңырау шалып, өзін банк, полиция немесе қауіпсіздік қызметінің қызметкері деп таныстырады да, сіздің атыңызға кредит рәсімделіп жатқанын немесе шотыңыздан ақша ұрламақ болып жатқанын хабарлайды. Одан құтылудың жолын да өздері ұсынады: алаяқтардан озу үшін кредитті өзіңіз рәсімдеп, ақшаны «қауіпсіз шотқа» аудару.
2024 жылдың мамырында Екібастұзда 63 жастағы әйелге «байланыс операторы» қоңырау шалып, SIM-картасының жарамдылық мерзімі бітіп жатқанын, ал ұзартуды SMS-кодпен растау керегін айтқан. Әйел кодты айтқан. Алаяқтар банктің SMS-ін өз нөміріне қайта бағыттап, оның атына шамамен 3 млн теңгеге кредит рәсімдеген. Полицияның айтуынша, мұндай жағдайларда қысқа, жасырын немесе шетелдік нөмірлерден қоңырау шалады.
2026 жылдың қыркүйегінде Zakon.kz Жамбыл облысының Мойынқұм ауданындағы ұқсас жағдай туралы жазды. Тұрғын әйелге алдымен коммуналдық қызметтен деп қоңырау шалып, «домофонды ауыстыру үшін» SMS-кодты сұраған, содан кейін ХҚКО мен банктің қауіпсіздік қызметі атынан қоңырау шалып, оның атына кредит рәсімдеуге тырысып жатыр деп сендірген. Ақыры ол өзі кредит алып, алтынын ломбардқа өткізіп, төрт адамның шотына шамамен 2,3 млн теңге аударған. Мойынқұм аудандық соты бұл соманы алушылардан негізсіз байлық ретінде өндіріп алды, бірақ мақала жарияланған кезде шешім әлі заңды күшіне енбеген еді.
Kaspi-дің коды тек сізге келеді және тек сізге керек. Kaspi Гид-те тіркеу, төлемді немесе аударымды растау кодтары SMS арқылы «kaspi.kz» атынан келетіні, ал банк қызметкерлері SMS-тегі растау кодын ешқашан сұрамайтыны айтылған. Оны айтуды сұраған қоңырау шалушы кім болып таныстырса да, банктен емес. Сіз сұратпаған тіркеу коды нөміріңіздің бөтен телефондағы қосымшаға енгізілгенін білдіреді.
1414 нөміріне де осы ереже қатысты. Бұл — eGov байланыс орталығы, ал электрондық үкімет операторы «Ұлттық ақпараттық технологиялар» АҚ 2026 жылдың қыркүйегінде eGov, 1414 байланыс орталығы, ХҚКО және құқық қорғау органдарының қызметкерлері телефонмен SMS-кодтарды сұрамайтынын еске салды. Анықтамаға өтінім үшін кодты айтуды сұраған «ХҚКО» мемлекет атынан сөйлеп тұрған жоқ.
Inbusiness.kz келтірген ҚР Бас прокуратурасының Құқықтық статистика және арнайы есепке алу жөніндегі комитетінің деректері бойынша, 2025 жылдың қаңтар–қараша айларында 26,3 мың интернет-алаяқтық тіркелген. Банктер атынан жасалған вишинг пен жалған SMS үлесіне 6,2 мың іс, яғни 23,5% тиесілі, бұл санат 2024 жылмен салыстырғанда 2,2 есе өскен. SMS-кодтар статистикада бөлек есептелмейді.
Кодты алдап алғысы келетінін қандай белгілерден байқауға болады
| Не болып жатыр | Неге бұл күдікті | Не істеу керек |
|---|---|---|
| Қоңырау: емхана, байланыс операторы, есептегіш қызметі немесе маркетплейс сізге өзі қоңырау шалады | Дәрігерге жазылу, SIM-ді ұзарту және есептегішті ауыстыру телефоныңызға келген кодты талап етпейді | Телефонды қойып, ұйымға оның ресми сайтындағы нөмір бойынша қайта қоңырау шалу |
| Қоңырау: сізден тек ЖСН-ді, туған күнді және мекенжайды «нақтылауды» сұрайды | Бұл деректер «банктен» келетін келесі қоңырау сенімді естілуі үшін керек | Ештеңені растамау, ұйымның атауын сұрап, әңгімені аяқтау |
| Әңгіме: «қазір SMS келеді, цифрларды айтыңыз» | Код бөтен құрылғыда басталған кіруді немесе операцияны растайды | SMS мәтінін толық оқу, кодты ешкімге айтпау |
| Әңгіме: нөмірді бұғаттаумен, SIM-ді жоюмен немесе жазылудан айырылумен қорқытады | Асықтыру SMS-те не жазылғанын оқып үлгермеуіңіз үшін керек | Үзіліс алып, оператормен немесе емханамен өзіңіз байланысу |
| Код: сіз сұратпаған Kaspi, eGov немесе 1414 коды келді | Біреу сіздің нөміріңізбен кіруді немесе операцияны бастады | Қосымшаны өзіңіз ашып, құпиясөз бен кіру кодын ауыстыру |
| Код: көрші немесе «нөмірді қате терген» адам SMS-ті жіберуді сұрайды | Кодтар сұрау кезінде көрсетілген нөмірге келеді, қателік мұнда тек ойдан шығарылған әңгіме | Жібермеу, көршіден немесе басқарушы компаниядан өзіңіз тексеру |
| Ақша: «қауіпсіздік қызметі» кредит алып, оны қауіпсіз шотқа аударуды ұсынады | Банктерде қауіпсіз, резервтік және сақтандыру шоттары жоқ, мұны Банк ЦентрКредит тікелей жазады | Телефонды қойып, картадағы нөмір бойынша банкке қоңырау шалу |
SMS-кодты айтып қойсаңыз, не істеу керек
- Алғашқы минуттар — банк. Картадағы немесе қосымшадағы нөмір бойынша өз банкіңізге қоңырау шалып, кодты бөтен адамға айтып қойғаныңызды айтыңыз. Карталарды және қосымшаға кіруді бұғаттауды, жаңа құрылғы қосылмағанын тексеруді және кредитке өтінімдерді тоқтатуды сұраңыз. Код Kaspi-ден келсе, сізге қоңырау шалған нөмірге емес, қосымшадағы нөмірге қоңырау шалыңыз.
- Банктен кейін бірден — байланыс операторы, құпиясөздер және «Стоп-кредит». Оператордан қоңыраулар мен SMS қайта бағытталмағанын және SIM-картаның телнұсқасы шығарылмағанын тексеруді сұраңыз. Өз телефоныңыздан egov.kz құпиясөзін және банк қосымшасының кіру кодын ауыстырыңыз. eGov порталында қарыз алудан ерікті түрде бас тартуды қойыңыз: Fingramota.kz деректері бойынша, тыйым кредиттік бюролар арқылы барлық банктер мен МҚҰ-ға жетеді, ал тыйым тұрғанда кредит рәсімдеу мүмкін емес. Нөмірді ауыстыруға тура келіп, Kaspi.kz-ке кіре алмасаңыз, Kaspi Гид жаңа нөмірмен тіркелуге кеңес береді: атыңыз бен ЖСН-ді енгізіп, нөмірдің ауысқанын растап, экрандағы қадамдарды орындаңыз.
- Алғашқы сағат — алушының деректері. Ақша кетіп қалса, банкке алушының карта немесе телефон нөмірін хабарлаңыз. 2024 жылдың шілдесінен бастап банктер, байланыс операторлары және құқық қорғау органдары Ұлттық Банктің Антифрод-орталығы арқылы байланысқан: бір қатысушы байқаған күмәнді операцияны қалғандары бірден дерлік көреді, ал банк күмәнді аударымды бес жұмыс күніне дейінгі мерзімге тоқтата тұра алады.
- Алғашқы тәулік — полиция. 102-ге қоңырау шалыңыз немесе Qamqor арқылы арыз беріңіз. Код келген SMS скриншоттарын, қоңырау шалушының нөмірі бар қоңыраулар журналын, шоттан үзінді көшірмені және кредит рәсімделіп үлгерсе, ол бойынша құжаттарды қоса беріңіз. Арызды қалай жазу керегі алаяқтық туралы арызды қалай жазып, СДТБТ-да тіркеуге қол жеткізуге болады материалында талданған.
- Алғашқы 2–3 күн — ЖСН-ге рәсімделген қарыздар. Кредиттік есепке тапсырыс беріп, сізге қандай қарыздар мен SIM-карталар тіркелгенін тексеріңіз: тәртібі өз ЖСН-іңізге тіркелген қарыздар мен SIM-карталарды қалай тексеруге болады мақаласында бар. Өзіңіз алмаған әр қарыз туралы кредиторға жазбаша хабарлап, арыздың қабылданғаны туралы талонды қоса беріңіз. Fingramota.kz деректері бойынша, қарыз «Стоп-кредит» әрекет етіп тұрған кезде берілсе, мұндай қарыз есептен шығарылуға тиіс.
- 3–10 күн — СДТБТ. Арыздың Сотқа дейінгі тергеп-тексерулердің бірыңғай тізілімінде тіркелгеніне көз жеткізіп, сізді жәбірленуші деп тануды сұраңыз. Іс нөмірі банкке, кредиторға және сотқа керек болады.
- Одан әрі — азаматтық талап-арыз. Тергеу ақша кеткен шоттың иесін анықтағанда, ақшаны қылмыстық істен бөлек негізсіз байлық ретінде талап етуге болады.
Алаяқ ақшаны шығарып алмай немесе кредитке мақұлдау алмай тұрып банкке қоңырау шалсаңыз, операцияны әлі тоқтатуға болады. Кредит беріліп, ақша бірнеше картадан өтіп кетсе, қайтару алушыны іздеуге тіреліп, айларға созылады. Банк сіздің кодыңызбен расталған операцияға сілтеме жасауы мүмкін екеніне дайын болыңыз: онда алғашқы сағаттарда берілген арыз бен СДТБТ-дағы іс нөмірі басты дәлел болады. Банк не істеп үлгеретіні және қайтару қашан мүмкін екені алаяқтарға аударылған ақшаны қалай қайтаруға болады материалында толық талданған.
Кодты айтып қойсаңыз да, қылмысқа қатысушы болып саналмайсыз. Сіз жәбірленушісіз, сондықтан бәрі қалай болғанын айтуға ұялсаңыз да, полицияға арыз беру керек. Алдаудың кез келген түрі үшін сағат бойынша әрекет тәртібі «Алаяқтарға алдандым — не істеу керек» бетінде жинақталған.
Қалай қорғану керек: келесі жолы алданбау үшін
- Кодпен келген кез келген SMS-ті соңғы сөзіне дейін толық оқыңыз: онда қандай сервис және не үшін код жібергені жазылған, «қосымшаға кіруді» «дәрігерге жазылумен» шатастыру мүмкін емес.
- SMS, push-хабарлама және 1414 кодын телефонмен ешкімге айтпаңыз және жібермеңіз, әңгімелесуші кім болып таныстырса да, көрші, дәрігер не полиция қызметкері болса да.
- «Ұйымнан» келген кіріс қоңырауды аяқтап, картадағы, ресми сайттағы немесе түбіртектегі нөмір бойынша өзіңіз қайта қоңырау шалыңыз.
- ЖСН-ді, туған күнді және мекенжайды кіріс қоңырау кезінде растамаңыз: нағыз емхана мен банк оларды өз базасынан тексереді.
- «Стоп-кредитті» eGov порталында алдын ала, ешқандай қоңырау болмай тұрып қойыңыз: Fingramota.kz деректері бойынша, тыйым әрекет етіп тұрғанда, код алаяқтың қолында болса да, ЖСН-іңізге қарызды банк те, МҚҰ да бермеуге тиіс.
- Бірнеше айда бір рет кредиттік есепке тапсырыс беріп, ЖСН-іңізге қандай SIM-карталар рәсімделгенін қараңыз.
- Схема туралы егде туыстарыңызға айтыңыз. Егде адамдарды тағы қалай алдайтыны және оларға қалай кредит рәсімдейтіні егде адамдарды таңылған қызметтер мен кредиттерден қалай қорғауға болады материалында талданған.
Заң не дейді
Кодты алдап алып, одан кейін кредит рәсімдеу немесе аударым жасау алаяқтық ретінде саралануы мүмкін. ҚР ҚК 190-бабы («Алаяқтық») оны бөтеннің мүлкін жымқыру немесе алдау немесе сенімді теріс пайдалану жолымен бөтен мүлікке құқықты иемдену деп анықтайды. Екінші бөлігі ақпараттық жүйені немесе Интернет желісін пайдаланушыны алдау немесе сенімін теріс пайдалану жолымен жасалған алаяқтықты бөлек атайды, ол бойынша жаза бірінші бөлікке қарағанда қатаңырақ. Ауырырақ мән-жайларда, мысалы ірі залал немесе қайталанған эпизодтар болса, санкциясы одан да қатаң үшінші бөлік қолданылуы мүмкін. Баптың толық мәтіні adilet.zan.kz сайтында жарияланған, ал алаяқтықтың азаматтық даудан айырмашылығы жәбірленушіге арналған ҚР ҚК 190-бабы материалында талданған.
Алдап алынған код арқылы бөтен банк қосымшасына немесе eGov-қа кіру ақпараттандыру саласындағы қылмыстар тарауына да қатысты. Онда 205-бап «Ақпаратқа құқыққа сыйымсыз қол жеткізу» бар. Жәбірленуші үшін мұның практикалық мәні бар: арызда ақшаның есептен шығарылуын немесе кредитті ғана емес, аккаунтыңызға бөтен құрылғыдан кіру фактісін, SMS-тің қайта бағытталуын және әр қоңыраудың уақытын да сипаттаңыз.
Жалған алушының картасына кеткен ақшаны азаматтық талап-арыз арқылы талап етуге болады. ҚР АК 953-бабы заңды негіздерсіз басқа адамның есебінен мүлік алған адамды оны жәбірленушіге қайтаруға міндеттейді. Бұл ереже негізсіз байлықтың кімнің әрекетінен пайда болғанына қарамастан қолданылады, сондықтан кодты өзіңіз айтсаңыз да, карта иесіне талап қоюға болады. Норма ҚР АК ерекше бөлігінде жарияланған.
OpenFace бұл схемадан қалай қорғайды
Мұнда OpenFace көмектеспейді: бұл адамдар арасындағы мәміле емес, қоңырау, сілтеме немесе алмастыру арқылы алдау. Сізді жоғарыдағы мақаладағы шаралар қорғайды. Сервис басқа жағдайда пайдалы: бейтаныс адамнан бірдеңе сатып алғанда, сатқанда, жалға алғанда немесе қызметке тапсырыс бергенде.
OpenFace деген не →Жиі қойылатын сұрақтар
Алаяқтарға SMS-кодты айтсаңыз не болады?
Код алаяқ өз құрылғысында бастап қойған әрекетті растайды: банкіңізге кіруді, қосымшаны тіркеуді, қарызға өтінімді немесе SMS-ті қайта бағыттауды. 2024 жылы Екібастұзда осындай кодтан кейін 63 жастағы әйелдің атына шамамен 3 млн теңгеге кредит рәсімделген. Алаяқ бұл қолжетімділікті пайдаланып үлгермей тұрып, алғашқы минуттарда банкке қоңырау шалу керек.
Kaspi-ден код келді, бірақ мен оны сұратқан жоқпын. Бұл нені білдіреді?
Сірә, нөміріңізді бөтен телефондағы қосымшаға енгізген немесе сіздің атыңыздан төлемді растап жатыр. Kaspi.kz қызметкерлері SMS-кодты ешқашан сұрамайды, сондықтан бір минуттан кейін «банктен» қоңырау шалса да, оны жібермеңіз және айтпаңыз. Қосымшаны өзіңіз ашып, кіру кодын ауыстырыңыз, ал біреу кіріп үлгерсе, картадағы нөмір бойынша банкке қоңырау шалыңыз.
ЖСН-ді телефонмен айту қауіпті ме?
ЖСН-нің өзі ғана ақшаға жол ашпайды. Бірақ тек ЖСН, туған күн және мекенжай сұралатын қоңырау келесі қадамға деректер жинайды: кейін «банктен» немесе «полициядан» қоңырау шалып, осы деректерді атайды, сонда әңгімелесушіге сену оңай. Сондықтан кіріс қоңырау кезінде ЖСН-ді растамаған дұрыс: нағыз ұйым оны өзінде тексере алады.
1414 нөмірінен келген SMS-код: оны біреуге айтуға бола ма?
Жоқ. 1414 — eGov байланыс орталығының нөмірі, ал «Ұлттық ақпараттық технологиялар» АҚ eGov, 1414 байланыс орталығы, ХҚКО және құқық қорғау органдарының қызметкерлері телефонмен SMS-кодтарды сұрамайтынын ескертеді. Мұндай кодты айтуды сұраған адам мемлекеттік органнан емес. Код сіз сұрамай келсе, egov.kz сайтында құпиясөзді ауыстырыңыз.
Алаяқтар менің кодым бойынша кредит рәсімдеді. Төлеуге тура келе ме?
Дереу полицияға арыз беріп, кредиторға қарыздың сіздің қатысуыңызсыз рәсімделгенін жазбаша хабарлаңыз, арыздың тіркелгені туралы талонды қоса беріңіз. Кредит туралы дау банкпен, ал банк бас тартса, сотта шешіледі, мұнда СДТБТ-дағы қылмыстық іс нөмірі — басты дәлел. Неғұрлым ерте арыз берсеңіз, ақшаға сіз иелік етпегеніңізді дәлелдеу соғұрлым оңай.
Көрші менің нөміріме келген кодты жіберуді сұрайды. Бұл алаяқтар ма?
Дерлік сөзсіз солай. Домофонның, жеткізу қызметтері мен сервистердің кодтары оларды сұраған адамның нөміріне келеді, ал «нөмірді қателесіп көрсеттім» деген жай сылтау. SMS-тің өзін оқыңыз: онда банкке, eGov-қа немесе Kaspi-ге кіру туралы жазылса, бұл кодтың домофонға қатысы жоқ.
Дереккөздер
- Polisia.kz, 15.05.2024: в Экибастузе 63-летней женщине оформили кредит после звонка «оператора связи»
- Банк ЦентрКредит, 06.08.2026: «безопасный счёт» и выманивание кодов
- Inbusiness.kz, 31.12.2025: какие схемы интернет-мошенничества доминировали в 2025 году
- Kaspi Гид: безопасность, коды из SMS и вход под новым номером
- Fingramota.kz, 02.08.2026: как Казахстан защищает граждан от финансовых мошенников («Стоп-кредит», Антифрод-центр Нацбанка)
- Azattyq Ruhy, 10.09.2026: АО «НИТ» о звонках от имени eGov и контакт-центра 1414
- Zakon.kz, 10.09.2026: Мойынкумский районный суд взыскал 2,3 млн тенге в пользу жительницы, которую убедили взять кредиты
- Гражданский кодекс РК (особенная часть), ст. 953
Талдауды OpenFace редакциясы жоғарыдағы дереккөздер бойынша ЖИ көмегімен дайындады. Ақпараттық сипатта және заң кеңесі болып табылмайды.