
Қазақстанда алаяқтарға алданып қалсаңыз не істеу керектігін уақыт шешеді: төлем өңделіп жатқанда банк оны орындамауы мүмкін, ал есепке түскеннен кейін ақшаны шоттарға бөліп, шешіп алады. Тәртібі мынадай: банктің жедел желісі, содан кейін 116, содан кейін полицияға арыз. 2026 жылғы қаңтар–сәуірде интернет-алаяқтықтан келген залал 20 млрд теңге болды, жәбірленушілерге шамамен 4 млрд қайтарылды. Ақша кетіп қойса, «не істеу керек» бөлімінен бастаңыз: қалғанын кейін оқисыз.
Ақшаны қайтару қалай жұмыс істейді
Аударымның үш күйі бар, бәрі соған байланысты. Нұсқау өңделіп жатқанда, ол әлі орындалмаған: ақша алушыға жетпеген, бүкіл соманы ұстап қалуға болады. Есепке түскеннен кейін оған алушы иелік етеді. Одан әрі соманы әртүрлі банктердегі шоттарға бөледі, банкоматтан шешіп алады немесе криптовалютаға айырбастайды, сонда қайтаратын ештеңе қалмайды: қайтару тек шотта нақты қалған ақшамен ғана жұмыс істейді.
Қозғалысты үшеуі тоқтата алады, әрқайсысының өз негізі бар. Банк — алаяқтық белгілерін көрсе, өзі: ол нұсқаудың орындалуын тоқтата тұрады немесе соманы бес жұмыс күнінен аспайтын мерзімге бұғаттайды («Төлемдер және төлем жүйелері туралы» ҚР Заңының 25-1-бабының 3-1-тармағы). Ұлттық Банктің Антифрод-орталығы — antifraud.kz сайтындағы нысан және 116 нөмірі арқылы (портал көрсететін ұялы байланыс операторларының бірыңғай колл-орталығы): алушының шоты базаға түседі, сол база бойынша келесі операцияларды басқа банктер бұғаттайды. Тергеуші — прокурормен келісілген, транзакцияны алаяқтық деп тану туралы қаулымен; мұндай қаулыны алған алушының банкі ақшаны оның шотынан иесінің келісімінсіз алып қояды (сол заңның 57-бабы 1-тармағының 5) тармақшасы).
Қоңыраулардың реті де осыдан шығады. Банк минуттар ішінде, Антифрод-орталығы сағаттар ішінде, тергеуші күндер ішінде әрекет етеді, және әрқайсысы алдыңғысы қалдырған қалдықпен жұмыс істейді. Алғашқы тәуліктегі полицияға арыз «хаттама үшін» керек емес: қылмыстық іс болмаса, үшінші тетік мүлде іске қосылмайды. Мерзімдер мен банк аударымның әр тәсілі бойынша не істеп үлгеретіні бөлек талданған: алаяқтарға аударылған ақшаны қалай қайтаруға болады.
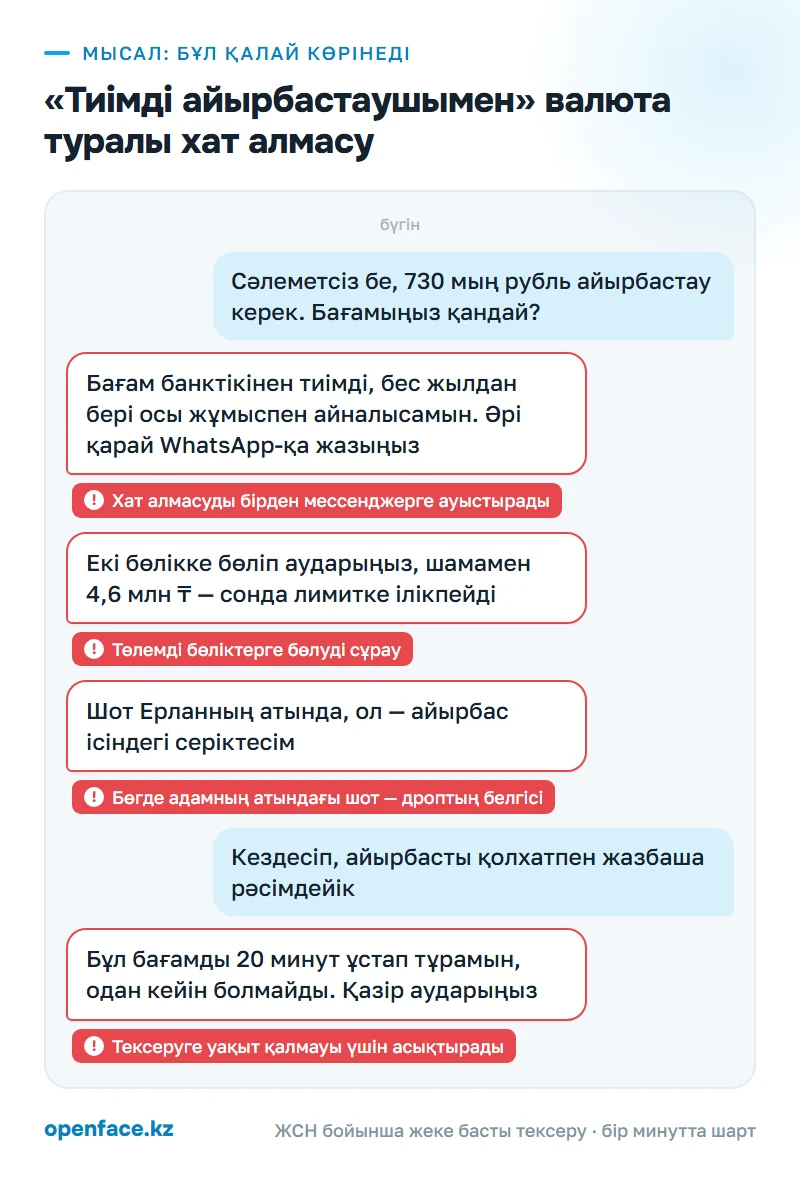
2023 жылдың қаңтарында Қарағанды полициясы 30 жастағы қала тұрғыны валютаны тиімді бағаммен айырбастамақ болып, өзінің адалдығына сендірген делдалға жүгінгенін хабарлады. Ер адам банк қосымшалары арқылы 730 мың ресей рублін, шамамен 4,6 млн теңгені көрсетілген шоттарға аударып, ақшасыз қалған. Ол Октябрь полиция бөліміне арыз берген; криминалдық полиция 28 жастағы күдіктіні анықтап, ұстаған, ол мойындау айғақтарын берген, іс ҚР ҚК 190-бабы бойынша қозғалды. Алаяқтарды қалай табуға болады деген сұраққа осы іс жауап береді: қолма-қолсыз аударымның ізі аты-жөнді, шотты және уақытты көрсетті, ал тергеуге дәл осы керек.
Ақшаны қайтару мүмкіндігі бар-жоғын қандай белгілерден түсінуге болады
| Ақша қалай кетті | Бұл қайтару үшін неге маңызды | Жауап ретінде не істеу керек |
|---|---|---|
| Өз банкіңіздің ішінде карта немесе телефон нөмірі бойынша аударым | Банк операцияны толық көреді және нұсқауды орындамай тұрып, оны ұстап қалуға құқылы | Алғашқы минуттарда жедел желіге қоңырау шалу: картаны бұғаттау, операцияны тоқтата тұру, өтініш нөмірін жазып алу |
| Бөгде адамның атына рәсімделген, басқа банктегі шотқа аударым | Бұл — дроптың шоты: соманы тек екінші банк тоқтата алады — Антифрод-орталығының базасы бойынша немесе тергеушінің қаулысы бойынша | Алушының шоты базаға түсуі үшін 116-ға және antifraud.kz сайтына хабарлау, сол күні полицияға арыз беру |
| Карта деректемелері жалған төлем сайтына енгізілген | Операция сіздің деректеріңізбен өтті, бірақ төлемнің алушысы бар және оған өз банкіңізде дау айтуға болады | Картаны бұғаттап, қайта шығару, банкке сайт мекенжайы мен төлем уақыты көрсетілген, дау айту туралы жазбаша өтініш беру |
| Қолма-қол ақша курьерге немесе кездесуде берілген | Банк операциясы болған жоқ, төлем жүйесінде із жоқ, техникалық тұрғыдан кері қайтаратын ештеңе жоқ | Курьердің сыртқы белгілерін, уақыт пен орынды жазып алу, жақын маңдағы камераларды табу және сол күні 102-ге хабарласу: тек қылмыстық іс қалады |
| Ақша криптовалютаға немесе айырбастаушы арқылы аударылған | Сома банк жүйесінен шығып кетеді, 25-1-бап бойынша тоқтата тұру оған енді қолданылмайды | Әмиян мекенжайын, айырбастаушының сілтемесін және барлық растауды сақтап, оларды үзінді көшірмемен бірге тергеушіге беру |
| Аударым шетелге кеткен | Қазақстандық банк төлемді орындамай тұрғанда ғана тоқтата тұра алады; одан әрі қайтару тергеудің шетелге сұрау салулары арқылы жүреді | Банктен төлемді өткізбеуді талап ету, ал арызда алушының елін, банкін және деректемелерін көрсету |
Алаяқтарға алданып қалсаңыз не істеу керек: Қазақстандағы сағат бойынша тәртіп
- Алғашқы 30 минут — банктің жедел желісіне қоңырау. Аударымның алдаумен жасалғанын айтып, картаны бұғаттауды, операцияны тоқтата тұруды және өтінішті нөмірімен тіркеуді сұраңыз. Төлем әлі өңделіп жатса, банк нұсқауды орындамауға және соманы жағдай анықталғанға дейін бұғаттауға құқылы.
- Банктен кейін бірден — Ұлттық Банктің Антифрод-орталығының порталы antifraud.kz сайтындағы «Алаяқтық туралы хабарлау» нысаны немесе портал көрсететін ұялы байланыс операторларының бірыңғай колл-орталығы 116-ға қоңырау. Алушының шоты базаға түседі, сол база бойынша басқа банктер келесі операцияларды бұғаттайды, ал орталықтың өзі өз ережесі бойынша ПИН-кодты, CVV-ді, құпиясөздерді және SMS-кодтарды ешқашан сұрамайды.
- Күн соңына дейін — дәлелдер. Хат алмасу мен хабарландырудың скриншоттары, телефон нөмірі мен профиль сілтемесі, банк қосымшасынан алынған, алушының деректемелері бар PDF үзінді көшірме. Деректемесіз экран скриншотының тергеушіге пайдасы шамалы, ал шот нөмірі бар үзінді көшірме дроптар тізбегі бойынша жұмысты бастайды.
- Сонымен қатар — алаңға шағым. Хабарландыру OLX, Krisha немесе Kolesa сайтында болса, шағымды алаңның нысаны арқылы жіберіп, өтініш нөмірін жазып алыңыз: профиль бұғатталады, ал хат алмасу мен хабарландыру мәтіні серверлерде қалады, кейін оларды тергеуші сұратып алады.
- Алғашқы тәулік — полицияға арыз: 102, жақын бөлім немесе qamqor.gov.kz (ЭЦҚ керек) не eOtinish арқылы онлайн. Арызды тіркелген жеріңізге қарамастан кез келген аудан қабылдайды. Қабылдау туралы талон-хабарламаны сұрап, оның нөмірін сақтаңыз, кейін істің қозғалысын qamqor.gov.kz сайтында сол бойынша тексереді.
- Келесі 3–10 күн — Сотқа дейінгі тергеп-тексерулердің бірыңғай тізіліміндегі (СДТБТ) нөмір және жәбірленуші мәртебесі. Арызды тізілімге 24 сағаттан кешіктірмей тіркеуге міндетті, сондықтан бұл уақытқа дейін іс нөмірі болуы керек: оны тергеушіден нақтылап, жәбірленуші деп тану туралы қаулыға қол жеткізіңіз — онсыз қылмыстық іс ішінде азаматтық талап-арыз мәлімдеуге болмайды.
- 10–30 күннен кейін — талап-хат және талап-арыз. Контрагенттің аты-жөні мен ЖСН-і белгілі болса, соманы қайтаруды талап ететін жазбаша сотқа дейінгі талап-хат (претензия) жіберіп, жауап мерзімін өзіңіз белгілеңіз — мысалы, он күнтізбелік күн. Бас тартса, жауапкердің тұрғылықты жері бойынша аудандық сотқа талап-арыз беріңіз.
Жеңіп алынған іс — әлі қолға тиген ақша емес. Егер қарыз нотариат куәландырған келісіммен рәсімделсе, өндіріп алу сотсыз, нотариустың атқарушылық жазбасы бойынша жүреді. Сот шешімі бойынша атқару парағын жеке сот орындаушысына береді: ол борышкердің шоттарын, жалақысын және мүлкін іздестіріп, тапқанын өндіріп алады.
Ақша қашан шынымен қайтарылады, ал қашан қайтарылмайды
Мүмкіндік ақшаның қазір қайда екеніне тікелей байланысты. Қолма-қолсыз аударым із қалдырады: шот, уақыт, сома, демек, оны тоқтата тұрып, қалдығын бұғаттауға болады. Ұлттық Банктің 2026 жылғы 1 қаңтардағы деректері бойынша Антифрод-орталығы алаяқтық белгілері бар транзакциялар бойынша 80 871 инцидент тіркеген, олар бойынша 2,8 млрд теңге уақтылы бұғатталып, жәбірленушілерге жарты миллиардтан астам қайтарылған. Қайтарылғаннан әлдеқайда көбі бұғатталады. Орталық жиынтықтарындағы екінші сан басқаша есептеледі: 2026 жылғы тамыздағы 28,9 млрд теңге — бұл базадағы 180 мыңнан астам инцидент бойынша орталық алдын алған барлық алаяқтық және заңсыз операциялар, соның ішінде есірткі саудасы, заңсыз ойын бизнесі және қаржылық пирамидалар, ал алаяқтық аударымдар бойынша бұғатталған ақша емес.
Курьерге берілген қолма-қол ақшаны қайтару мүмкін емес дерлік. 2023 жылдың қыркүйегінде Шымкентте 95 жастағы зейнеткер алаяқтарға 1 млн теңге берген: оның үй телефонына қоңырау шалып, немересі жол-көлік оқиғасына түскенін және оны қымбат ота құтқаратынын айтқан. Ақшаны курьер алып кеткен. Полиция оны бейнебақылау арқылы анықтаған: полицияның мәліметінше, бұл әр жеткізу үшін 100 мың теңгеге дейін алған 30 жастағы менеджер, ол қарт адамдарға қатысты тағы екі осындай эпизодқа күдікті. Іс ҚР ҚК 190-бабы бойынша қозғалды, бірақ мұндай беруді ешбір банк жоя алмады, өйткені операция мүлде болмаған.
Өтініште тікелей сілтеме жасауға болатын норма бар: егер банк Антифрод-орталығының базасында тұрған алушының пайдасына төлем өткізсе, ол клиенттің алдында жауап береді және ақшаны өтейді (25-1-баптың 7-тармағы). Бап заңға 2024 жылғы 21 мамырдағы түзетулермен енгізілді, орталық сол жылдың шілдесінен жұмыс істей бастады. Сондықтан өтініште алушының аударым сәтінде базада болған-болмағанын тексеруді бөлек талап етіп, жазбаша жауап сұраңыз: ол тергеушіге де, сотқа да керек болады.
2026 жылғы қаңтар–сәуірдегі 20 млрд теңге залалдың 2 млрд-тан астамы жіберушілердің шоттарында, тағы 700 млн-нан астамы дроптардың шоттарында бұғатталды, ал 528 млн-ды алаяқтар өз еркімен қайтарды. Барлығы алаяқтарға алданғандарға шамамен 4 млрд қайтарылды, және шоттарда бұғатталған сомалар — осы қайтарудың негізгі бөлігі. Интернет-алаяқтықтың ашылу деңгейі 32,2%-дан 40,6%-ға өсті.
Қалай қорғану керек: келесі жолы
2026 жылдың басынан бері Қазақстанда 147 млн алаяқтық қоңырау бұғатталды — бұл туралы 2026 жылғы мамырда Орталық коммуникациялар қызметіндегі брифингте ҚР ІІМ Киберқылмысқа қарсы іс-қимыл департаментінің бастығы Жандос Сүйінбай хабарлады. Бұл — болмай қалған 147 млн әңгіме; қалғандары болды, ал онда бәрін адамның өзі шешті.
- Алушының аты-жөні мен ЖСН-ін хабарландырудағы, шарттағы немесе қолхаттағы атпен салыстырыңыз: картадағы бөтен ат — дроптың белгісі, төлемді бөліктерге бөлуді сұрау да солай.
- Нарықтан төмен баға және «брондап қою» ұсынысы — хабарландыруды сол алаңдағы басқалармен салыстырыңыз және алдын ала төлем жасамаңыз.
- «Банктен» немесе «полициядан» қоңырау шалса, телефонды қойып, картаның артындағы нөмірді өзіңіз теріңіз: SMS-кодты, ПИН-кодты және CVV-ді ешкім сұрамайды.
- Хат алмасуды WhatsApp немесе Telegram-ға ауыстырмаңыз және «шартты» сурет түрінде қабылдамаңыз: іске скриншот емес, қол қойылған құжат қосылады.
- 100 АЕК-тен қымбат кез келген мәмілені жазбаша рәсімдеңіз: мұны Азаматтық кодекс талап етеді, бұл сотта да көмектеседі.
- Төлем картасында ағымдағы шығынға арналған соманы ұстаңыз, қалғанын бөлек шотта немесе депозитте сақтаңыз, ал бейтаныс адамның нөмірі мен сайтын antifraud.kz сайтында тексеріңіз.
- Дүкеннен немесе интернет-дүкеннен сатып алғанда чек пен шарт талап етіңіз: сатушы заңды тұлғамен дауды сауда және тұтынушылардың құқықтарын қорғау департаменті қарайды, ал жеке адаммен жасалған мәміле бойынша мұндай орган жоқ.
Заң не дейді
Бөтен ақша үшін алдау Қазақстан Республикасы Қылмыстық кодексінің 190-бабында сипатталған. ҚР ҚК 190-бабы бойынша алаяқтық — бөтеннің мүлкін жымқыру немесе алдау немесе сенімді теріс пайдалану жолымен бөтен мүлікке құқықты иемдену. Негізгі санкция — бір мың айлық есептік көрсеткішке дейін айыппұл, сол мөлшерде түзеу жұмыстары, алты жүз сағатқа дейін қоғамдық жұмыстар, екі жылға дейін бас бостандығын шектеу не бас бостандығынан айыру, мүлкі тәркіленіп; адамдар тобының алдын ала сөз байласуы сияқты саралаушы белгілер жазаны күшейтеді. Аударымнан кейін сізден қорқытып, тағы ақша талап ете бастаса, мысалы, хат алмасуды жариялаймыз десе, бұл енді ҚР ҚК 194-бабы («Қорқытып алу»). Екі баптың да мәтіні adilet.zan.kz сайтында ашық.
Арызбен жұмыс тәртібін Қылмыстық-процестік кодекс белгілейді. ҚР ҚПК 179-бабы бойынша сотқа дейінгі тергеп-тексерудің басталуы арызды Сотқа дейінгі тергеп-тексерулердің бірыңғай тізілімінде тіркеу не алғашқы кезек күттірмейтін тергеу әрекеті деп саналады, яғни есеп сіздің келген кезіңізден емес, тізілімдегі жазбадан басталады. ҚР ҚПК 181-бабы арызды ауызша, жазбаша немесе электрондық құжат нысанында беруге рұқсат етеді, ал 71-бабы қылмыс арқылы сізге мүліктік зиян келтірілді деп санауға негіз болса, жәбірленуші деп дереу тануды міндеттейді.
«Төлемдер және төлем жүйелері туралы» ҚР Заңы сізге не береді, қысқаша айтқанда. Банк күдікті аударымды тоқтата тұруға және себебін сізге түсіндіруге міндетті. Ең көбі бес жұмыс күніне. Полиция банкке үш жұмыс күні ішінде жауап береді; жауап бермесе — төлем өткізіледі (25-1-баптың 3-1 және 4-тармақтары).
Мұнда жол екіге айырылады. Ақшаны алдаумен болса да өзіңіз аударсаңыз, төлем рұқсат етілген (санкцияланған) болып саналады (56-бап), және рұқсатсыз төлем бойынша қайтару тетігі сіздің жағдайыңызға келмейді: заң бойынша рұқсатсыз төлем — өкілеттіксіз, қорғау әрекеттерін бұза отырып немесе жалған құралмен жасалған төлем. Сізге басқа негіз жұмыс істейді — тергеушінің прокурормен келісілген, транзакцияны алаяқтық деп тану туралы қаулысы: соның негізінде алушының банкі соманы оның шотынан иесінің келісімінсіз, келесі операциялық күннен кешіктірмей есептен шығарады (57-бап 1-тармағының 5) тармақшасы). Сол баптағы, одан кейін қайтару жүргізілмейтін үш жылдық мерзім қате және рұқсатсыз төлемдерге қатысты. Банктің қосалқы міндеті де бар: егер төлем жіберушіні сәйкестендіру талаптарын бұза отырып өтсе, банк заңды күшіне енген сот актісін алғаннан кейін он жұмыс күні ішінде қылмыстық іс бойынша жәбірленушіге ақшаны өтейді (58-баптың 6-тармағы).
Даудың азаматтық бөлігі қылмыстық бөлігінен бөлек жүреді. Азаматтық кодекстің 152-бабы жүз АЕК-тен асатын сомадағы мәмілелер үшін жазбаша нысанды талап етеді, 337-бабы — сомасына қарамастан кепілпұл туралы жазбаша келісімді, АК-тің ерекше бөлімінің 716-бабы қарыз алушының қолхаты болса, қарыз шартын тиісті нысанда жасалған деп таниды. Ақшадан ешқандай шартсыз айырылсаңыз, ҚР АК 953-бабы жұмыс істейді: сіздің есебіңізден негізсіз мүлік алған адам оны қайтаруға міндетті. Аударым орнына ештеңе жасамаған адамға кеткенде, талап-арыздар дәл осы нормаға сүйенеді.
OpenFace бұл схемадан қалай қорғайды
Мұнда OpenFace көмектеспейді: бұл адамдар арасындағы мәміле емес, қоңырау, сілтеме немесе алмастыру арқылы алдау. Сізді жоғарыдағы мақаладағы шаралар қорғайды. Сервис басқа жағдайда пайдалы: бейтаныс адамнан бірдеңе сатып алғанда, сатқанда, жалға алғанда немесе қызметке тапсырыс бергенде.
OpenFace деген не →Жиі қойылатын сұрақтар
Алаяқтарға кеткен аударымды қайтаруға қанша уақыт бар?
Ақшаны тоқтатудың нақты мүмкіндігі минуттармен өлшенеді: төлем өңделіп жатқанда банк оны орындамауы мүмкін. Төлемдер туралы заңның 25-1-бабы бойынша қаржы ұйымы алаяқтық белгілері бар операцияны бес жұмыс күнінен аспайтын мерзімге тоқтата тұрады, ал қылмыстық қудалау органы банкке үш жұмыс күні ішінде жауап береді. Одан әрі қайтару транзакцияны алаяқтық деп тану туралы қаулы бойынша жүреді. Заң одан кейін қайтаруға жол бермейтін үш жылдық мерзім қате және рұқсатсыз төлемдерге белгіленген, ал өз қолыңызбен жасаған аударым оларға жатпайды.
Алдымен қайда қоңырау шалу керек — 116-ға ма, 102-ге ме?
Алдымен банкке, содан кейін antifraud.kz немесе 116, содан кейін 102. Банктің жедел желісі картаны және операцияны бұғаттайды. antifraud.kz сайтындағы нысан мен 116 нөмірі (портал көрсететін ұялы байланыс операторларының бірыңғай колл-орталығы) алушының шоты туралы деректерді Ұлттық Банктің Антифрод-орталығының базасына береді, сол база бойынша басқа банктер бұғаттайды. 102 нөмірі қылмыс туралы арызды тіркеу үшін керек, бірақ ол аударымды тоқтатпайды.
Полиция бөліміне бармай арыз беруге бола ма?
Иә. Қылмыстық-процестік кодекс арыз берушінің қолы қойылған электрондық құжат нысанындағы арызға тікелей жол береді. Оны qamqor.gov.kz («Полицияға арыз беру», ЭЦҚ керек) немесе eOtinish өтініштер порталы арқылы береді, ал істің қозғалысын кейін qamqor.gov.kz сайтынан қадағалайды. Қағаз арызды тіркелген жеріңізге қарамастан кез келген аудандағы бөлімде қабылдайды.
Қолма-қол ақшаны курьерге берсем, ақшам қайтарыла ма?
Мұндай беруді кері қайтарып алатын техникалық мүмкіндік жоқ: банк операциясы болған жоқ, төлем жүйесінде із жоқ. Қайтару тек қылмыстық іс арқылы мүмкін, егер курьер мен ұйымдастырушылар табылып, сот залалды өндіріп алса. Сондықтан телефон қоңырауының қысымымен берілген қолма-қол ақша — қайтару тұрғысынан ең ауыр жағдай.
Қылмыстық іс бар болса, сотқа дейінгі талап-хат керек пе?
Контрагент белгілі болып, дау азаматтық-құқықтық болса — жеткізілмеген тауар, орындалмаған қызмет, қайтарылмаған қарыз — талап-хат керек: ол талапты және мерзімді өткізу мен залал есептелетін күнді тіркейді. Алаяқтық бойынша қылмыстық іс үшін талап-хат міндетті емес, бірақ кедергі де келтірмейді.
OLX-те немесе басқа хабарландыру сайтында алаяқтар алдап кетсе, не істеу керек?
Тәртіп алаяққа жасалған кез келген аударымдағыдай: банктің жедел желісі, содан кейін antifraud.kz немесе 116, содан кейін 102 арқылы немесе qamqor.gov.kz арқылы арыз. Сонымен қатар хабарландыруға OLX, Krisha немесе Kolesa нысаны арқылы шағымданып, өтініш нөмірін жазып алыңыз. Профиль бұғатталады, бірақ хат алмасу мен хабарландыру мәтіні алаңның серверлерінде қалады, тергеуші оларды сұратып ала алады. Хабарландыру мен хат алмасудың скриншоттарын профиль өшірілмей тұрғанда бірден жасаңыз.
Дереккөздер
- Антифрод-центр Национального Банка РК: как сообщить о мошенничестве, номер 116
- Национальный Банк РК, 04.02.2026: итоги работы Антифрод-центра на 1 января 2026 года
- Fingramota.kz, 02.08.2026: как Казахстан защищает граждан от финансовых мошенников
- Kazinform, 15.05.2026: МВД РК об ущербе от интернет-мошенничества и возврате средств
- Polisia.kz, 05.09.2023: 95-летний пенсионер в Шымкенте отдал аферистам 1 млн тенге
- Polisia.kz, 09.01.2023: в Караганде мошенник присвоил около 4,6 млн тенге при обмене валюты
- Уголовный кодекс РК, статьи 190 и 194 — adilet.zan.kz
- Закон РК «О платежах и платежных системах», статьи 25-1, 56, 57 и 58 — adilet.zan.kz
Талдауды OpenFace редакциясы жоғарыдағы дереккөздер бойынша ЖИ көмегімен дайындады. Ақпараттық сипатта және заң кеңесі болып табылмайды.