
Самозапрет на кредиты в Казахстане, он же «Стоп-кредит», это бесплатный добровольный отказ от банковских займов и микрокредитов, который ставится через eGov. Снять его может только сам владелец ИИН, поэтому мошенники уговаривают человека отключить запрет своими руками, а потом оформить займы и перевести деньги. По данным АРРФР, к 1 июня 2026 года услугой воспользовались 6,3 млн раз.
В деле из Северо-Казахстанской области, о котором ниже, потерпевшая сама сняла ограничение в eGov, прежде чем брать займы и переводить деньги организаторам.
Самозапрет на кредиты в Казахстане: как работает схема мошенников
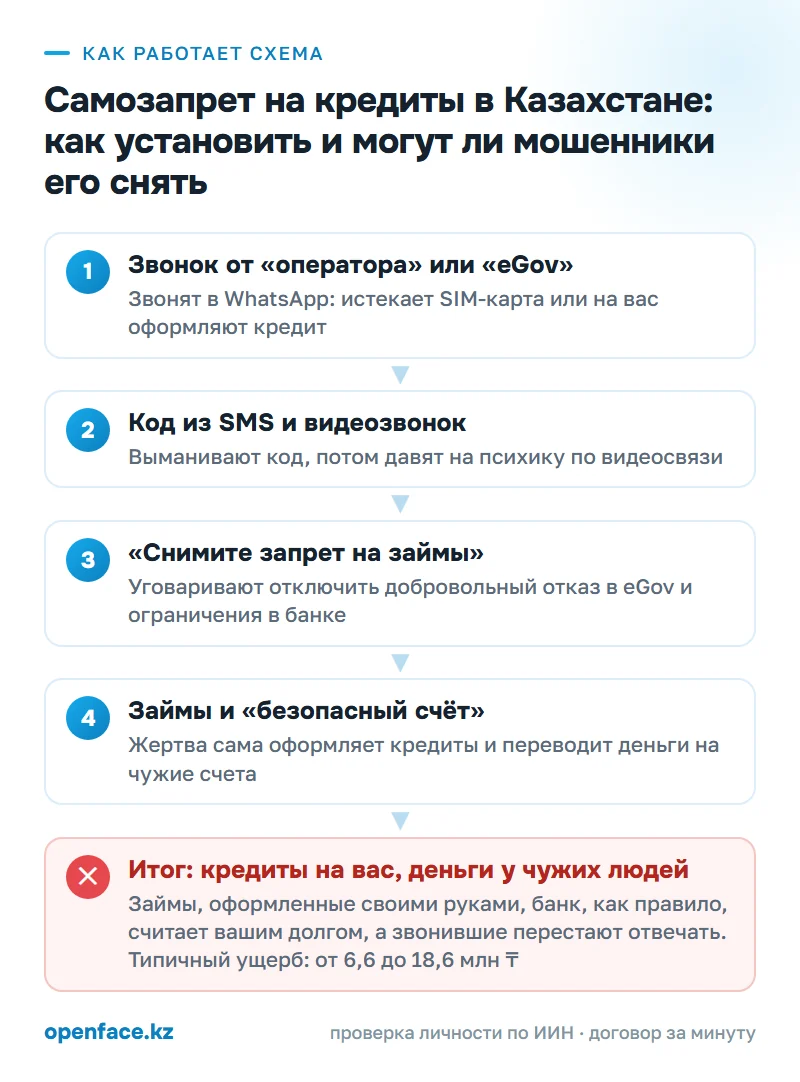
В июле 2026 года киберполиция Алматинской области рассказала о случае в Карасайском районе: жителю позвонили в WhatsApp с аватаром «ОПЕРАТОР» и сообщили, что срок действия SIM-карты заканчивается, а продлить её можно по коду из SMS. Следом позвонил контакт «Поддержка» с логотипом eGov в профиле.
«Поддержка eGov» пугает: на ваш ИИН кто-то оформляет кредит, и его нужно перехватить своим, «зеркальным». «Аналитик» из соцсетей действует иначе и соблазняет: вы зарабатываете на «бесплатных акциях банка», а для пополнения счёта нужен заём. В обоих случаях запрет мешает, и вас просят отключить его в eGov, а заодно защитные настройки в банковском приложении.
Жителю Карасайского района, по данным киберполиции, после получения кода устроили видеозвонок и стали давить на психику и требовать снять ограничения в банковском приложении; по версии полиции, целью было отключить и добровольный отказ от займов в eGov. Снимается такой отказ быстро, поэтому человека, как правило, тут же ведут оформлять кредиты, не давая времени подумать.
Деньги из займов уходят на «безопасный» или «защищённый» счёт, который на деле, как правило, принадлежит дропу, подставному держателю карты. Подробнее про эту часть схемы в разборе «безопасного счёта».
Житель Карасайского района отказался выполнять требования и обратился в полицию, кредитов на него не оформили.
В районе имени Магжана Жумабаева Северо-Казахстанской области 45-летняя женщина в конце декабря 2025 года увидела в Instagram рекламу заработка на банковских акциях. С ней связался «аналитик» в Telegram, помог установить поддельное приложение для торговли валютой и даже вернул часть первого взноса как «дивиденды». Начинала она с 25 тысяч тенге. Затем сама сняла ограничения на кредиты через eGov, брала займы в банках, одалживала у родственников и знакомых и за два месяца перевела 18,6 млн тенге. По данным полиции, установлен подозреваемый, 25-летний житель Костаная: по версии следствия, он переводил деньги в криптовалюту и передавал организаторам; на момент публикации материалы готовили к передаче в полицию Костаная для процессуального решения. Полиция сообщила, что потерпевшей возместили всю сумму. Это редкий исход, рассчитывать на него не стоит.
В ноябре 2025 года полиция Акмолинской области сообщила о случае в Кокшетау: 24-летней девушке позвонили «сотрудники онлайн-сервиса Egov». Они ссылались на «внутреннюю проверку» и попытку оформить кредит на её имя, а потом предложили «спасти ситуацию»: самой взять несколько онлайн-кредитов и перевести деньги на «безопасные счета». Ущерб превысил 6,6 млн тенге, по данным полиции, деньги ушли дропперам; ДП Акмолинской области возбудил уголовное дело.
В сентябре 2026 года El.kz рассказал о случае, где уговаривать никого не понадобилось. По словам мужа потерпевшей, ночью кто-то получил доступ к её eGov, сменил номер телефона и оформил кредит, хотя запрет стоял с 8 июля 2026 года. Официальной оценки этой истории в публикации нет. Запрет защищает ровно настолько, насколько защищены ваш кабинет eGov и ЭЦП; как их крадут, разобрано в статье про кражу ЭЦП и звонки «из eGov».
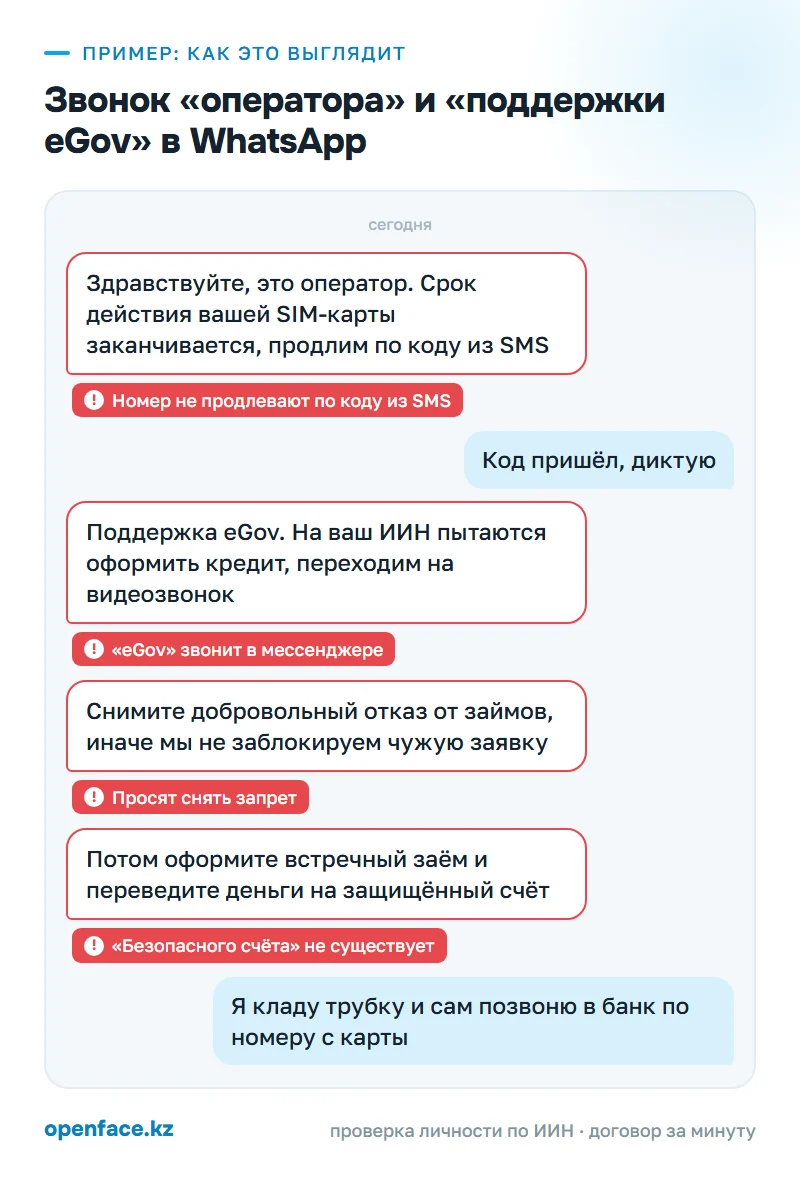
По каким признакам видно, что вас готовят к снятию запрета
| Что происходит | Почему это подозрительно | Что сделать в ответ |
|---|---|---|
| Звонок в WhatsApp от «оператора» о том, что SIM-карта истекает | Оператор не продлевает номер по коду из SMS и не звонит об этом в WhatsApp | Положить трубку, код никому не называть |
| Звонит «поддержка eGov» с логотипом в профиле и сообщает, что на ваш ИИН прямо сейчас оформляют кредит | «Проверка» по звонку в мессенджере от имени eGov — типичный приём мошенников, а новость о чужом кредите нужна, чтобы напугать | Прервать разговор, самому открыть eGov Mobile и заказать кредитный отчёт |
| Присылают ссылку, чтобы «поставить запрет на кредит на сайте банка» | Под видом защиты выманивают данные карты и коды | Ссылку не открывать, запрет поставить самому в eGov Mobile; как отличить подделку, разобрано в статье про фишинговые сайты eGov |
| Просят снять добровольный отказ от займов | Снимать запрет ради защиты бессмысленно, он и есть защита | Отказаться и сообщить в полицию по 102 |
| Предлагают оформить «зеркальный» или «встречный» кредит | Кредит не отменяет чужую заявку, он просто становится вашим долгом | Ничего не оформлять, перезвонить в банк самостоятельно |
| Переводят на видеозвонок и торопят | Давление нужно, чтобы вы не успели ни с кем посоветоваться | Завершить звонок, рассказать близким |
| «Аналитик» обещает доход от «акций банка» и просит взять заём на пополнение счёта | Запрет снимают ради ваших же денег, которые уйдут организаторам | Проверить компанию в реестре АРРФР, денег не вносить |
| Просят перевести деньги на «безопасный» или «защищённый» счёт | Банки и госорганы не просят переводить деньги на такие счета, получатель — чужой человек | Не переводить, позвонить в банк |
Что делать, если вы сняли запрет или на вас оформили заём
Если вы уже сняли запрет или перевели деньги, идите по шагам ниже по порядку.
- Первые 30 минут. Снова оформите отказ от займов в eGov Mobile: он остановит новые заявки, но уже выданные займы не отменит. Их можно попытаться отменить через горячие линии банков и МФО, где были заявки: звоните по номерам с карты или официального сайта, скажите, что действовали под влиянием мошенников, попросите отменить займы и остановить переводы. В Тайынше, по сообщению полиции в марте 2026 года, так отменили «зеркальные» кредиты на 13 млн тенге: полицейский с согласия женщины помог оформить ей добровольный отказ от займов в eGov Mobile и обзвонил горячие линии всех банков. Сделайте скриншоты переписки, списка звонков, операций и «Истории получения услуг» в eGov.
- В первый час. Проверьте, какой номер телефона привязан к вашему eGov и не было ли действий, которых вы не совершали. Если мошенники получили код или доступ к экрану, отзовите и перевыпустите ЭЦП, смените пароли.
- В первый день. Позвоните 102 или подайте заявление через qamqor.gov.kz с ЭЦП. О самом звонке можно сообщить и на antifraud.kz. Как составить текст и проверить регистрацию в ЕРДР, описано в инструкции о заявлении в полицию.
- В первые 1–2 дня. Закажите персональный кредитный отчёт на 1cb.kz или в eGov: раз в год он бесплатный. В нём видны все займы на ваш ИИН, в том числе те, о которых вы не знаете. Где ещё проверить займы и номера на свой ИИН, разобрано в статье про сим-карты и займы на ИИН.
- Через 3–10 дней. Если заём выдали, когда запрет действовал, отправьте банку или МФО письменную претензию с выпиской о дате установки запрета. По разъяснению АРРФР, такой заём подлежит списанию, кредитную историю должны исправить, а удержанные деньги вернуть. При отказе пишите в АРРФР через eOtinish.
- Дальше. Если кредиты вы оформили сами, после того как сняли запрет, банк, как правило, считает их вашим долгом. Вернуть деньги можно попытаться через уголовное дело и гражданский иск к тем, на чьи счета они ушли. Шансы, если честно, невысокие, и чем больше прошло времени, тем они ниже.
Если заём оформили без вашего участия, по чужой биометрии или через захваченный кабинет, порядок действий подробнее разобран в статье «Мошенники оформили кредит на мой ИИН».
Как защититься в следующий раз
- Поставьте «Стоп-кредит», если не планируете брать займы, и не снимайте его по чьей-либо просьбе.
- Разговор с просьбой снять запрет «ради защиты» заканчивайте сразу, кто бы ни звонил.
- Не называйте коды из SMS, даже «оператору» и «поддержке eGov».
- Не переходите на видеозвонок с незнакомыми и не показывайте экран телефона.
- Если нужен кредит, снимите запрет сами, оформите заём и в тот же день поставьте запрет обратно.
- Раз в год заказывайте бесплатный кредитный отчёт и смотрите, нет ли чужих займов.
- Расскажите про схему близким любого возраста: в описанных случаях потерпевшим было от 24 до 45 лет.
Как поставить запрет на кредиты в eGov и как его снять
Подключить «Стоп-кредит» через eGov можно с компьютера или телефона, услуга бесплатная. На egov.kz войдите в личный кабинет, откройте раздел «Сервисы», выберите «Добровольный отказ от получения банковских займов, микрокредитов», заполните форму и подпишите ЭЦП. Результат появится в разделе «История получения услуг». В eGov Mobile услуга лежит на главной странице в «Популярных услугах» под названием «Отказ от займов и микрокредитов», действия подтверждаются там же.
Установить запрет можно также через кредитное бюро и цифровые сервисы банков и МФО, подключённые к шлюзу «цифрового правительства». После оформления в кредитной истории появляется отметка, и банк или МФО видят её при запросе в кредитное бюро.
Снять запрет в eGov можно в любой момент тем же путём. Отложенного снятия, когда отмена вступает в силу только на следующий день, в казахстанских правилах мы не нашли: после отмены запрета заявку на заём могут одобрить почти сразу.
На что не действует стоп-кредит
В октябре 2026 года АРРФР перечислило случаи, когда банк может выдать заём и при включённом запрете: товарный кредит, если деньги перечисляются прямо продавцу товара или услуги, а заёмщик подтверждает получение; рефинансирование займа в том же банке; кредитный лимит по платёжной карте для оплаты покупок, если он не больше 150 МРП, это 648 750 тенге; займы, которые целиком уходят на уплату налогов, штрафов или долга по исполнительному производству.
Для микрокредитов исключения похожие: оплата товара или услуги напрямую продавцу, рефинансирование в той же МФО, погашение налогов, штрафов и долгов по исполнительному производству. По данным АРРФР, микрокредиты ломбардов под «Стоп-кредит» не попадают вовсе: ломбарды и другие организации, которые не используют данные кредитных бюро, запрет не видят.
Кредитный лимит по карте до 648 750 тенге доступен и при включённом запрете, поэтому коды из SMS и доступ к банковскому приложению не передавайте никому, даже если снимать запрет вы не собираетесь. Почему код не диктуют даже «оператору», объяснено в статье про коды из SMS.
Что говорит закон
Право бесплатно установить и снять добровольный отказ от получения банковских займов и микрокредитов закреплено в пп. 8 ст. 22 Закона РК от 6 июля 2004 года № 573-II «О кредитных бюро и формировании кредитных историй»: через кредитное бюро, портал «цифрового правительства» или цифровые сервисы банков и МФО.
По разъяснению АРРФР, при действующем запрете банк или МФО отказывают в выдаче займа, кроме перечисленных выше исключений. Если заём всё же выдали с нарушением, действует порядок из шага 5: списание долга, исправление кредитной истории и возврат удержанного.
Хищение чужого имущества путём обмана или злоупотребления доверием — мошенничество по статье 190 Уголовного кодекса РК (текст на adilet.zan.kz). Уголовная ответственность может грозить не только звонящим, но и тем, кто принимает и обналичивает деньги: в деле из СКО полиция прямо назвала дропперство уголовным преступлением. Что грозит человеку, который передал свою карту или счёт для чужих переводов, разобрано в статье про аренду банковской карты.
С гражданской стороны тут две разные ситуации. Если заём выдан при действующем запрете или без вашего участия, можно требовать списания и оспаривать договор. Если вы оформили кредит сами, подписав его своей ЭЦП или биометрией, банк, как правило, считает его вашим, а возмещения ущерба придётся добиваться от виновных через уголовное дело и иск.
Как OpenFace защищает от этой схемы
Здесь OpenFace не поможет: это не сделка между людьми, а обман через звонок, ссылку или подмену. Защищают меры из статьи выше. Сервис пригодится в другом: когда вы покупаете, продаёте, арендуете или заказываете услугу у незнакомого человека.
Что такое OpenFace →Статья помогла разобраться?
Чего не хватило?
Частые вопросы
Могут ли мошенники сами снять самозапрет на кредиты?
Снять добровольный отказ от займов может только владелец ИИН из своего кабинета eGov, через кредитное бюро или цифровой сервис банка. Поэтому мошенники не взламывают запрет, а уговаривают человека отключить его самому. Риск появляется, если у них оказался доступ к вашему eGov или ЭЦП: тогда они могут действовать от вашего имени.
Как поставить запрет на кредиты в eGov?
На egov.kz войдите в личный кабинет, откройте «Сервисы» и выберите «Добровольный отказ от получения банковских займов, микрокредитов», заполните форму и подпишите ЭЦП. В eGov Mobile услуга называется «Отказ от займов и микрокредитов» и есть в «Популярных услугах». Услуга бесплатная, результат виден в «Истории получения услуг».
На что не действует стоп-кредит?
По разъяснению АРРФР, запрет не мешает товарному кредиту с перечислением денег продавцу, рефинансированию в том же банке или МФО, кредитному лимиту по карте до 150 МРП (648 750 тенге) и займам на уплату налогов, штрафов и долгов по исполнительному производству. На микрокредиты ломбардов стоп-кредит не распространяется.
Что делать, если оформили кредит несмотря на стоп-кредит?
Сохраните выписку из «Истории получения услуг» с датой установки запрета и направьте в банк или МФО письменную претензию. По разъяснению АРРФР, такой заём подлежит списанию, кредитную историю должны исправить, а удержанные суммы вернуть. Если заём оформили без вашего участия, параллельно подайте заявление в полицию.
Звонят и просят снять запрет на кредиты: кто это?
Ни оператор связи, ни eGov, ни банк, ни полиция не просят снимать добровольный отказ от займов. Такая просьба по телефону или в мессенджере почти наверняка означает, что вас готовят к оформлению кредитов в пользу чужих людей. Положите трубку и, если нужно, перезвоните в банк по номеру с обратной стороны карты.
Источники
- Liter.kz, 04.07.2026: Мошенники заставляют казахстанцев отключать запрет на оформление кредитов
- Kazlenta.kz, 26.02.2026: Заработок на «бесплатных акциях» оказался обманом, в СКО раскрыли аферу на 18 млн тг
- NUR.KZ, 30.03.2026: Казахстанке не дали перевести 13 млн тенге
- Finratings.kz, 19.11.2025: «Сотрудники Egov» заставили казахстанку оформить «зеркальные» кредиты
- Zakon.kz, 14.07.2026: АРРФР напомнило об услуге «Стоп-кредит»
- Zakon.kz, 08.10.2026: «Стоп-кредит» есть, но заём могут одобрить: исключения по разъяснению АРРФР
- El.kz, 19.09.2026: Сменили номер, прошли биометрию: мошенники оформили кредит на казахстанку ночью
- Закон РК «О кредитных бюро и формировании кредитных историй в Республике Казахстан» (adilet.zan.kz)
Разбор подготовлен редакцией OpenFace с помощью ИИ по источникам выше. Носит информационный характер и не является юридической консультацией.