
Если звонят и предлагают вернуть страховку по кредиту, «сгорающий» кэшбэк или компенсацию банковских комиссий, это развод: для зачисления денег хватает номера карты, а CVV, срок действия и код из SMS нужны только для списания. Такие звонки учитывают вместе с вишингом. По данным Комитета по правовой статистике Генпрокуратуры, за январь–ноябрь 2025 года звонки и SMS от имени банков и полиции дали 6,2 тысячи зарегистрированных преступлений, 23,5% интернет-мошенничеств в Казахстане.
Как работает схема
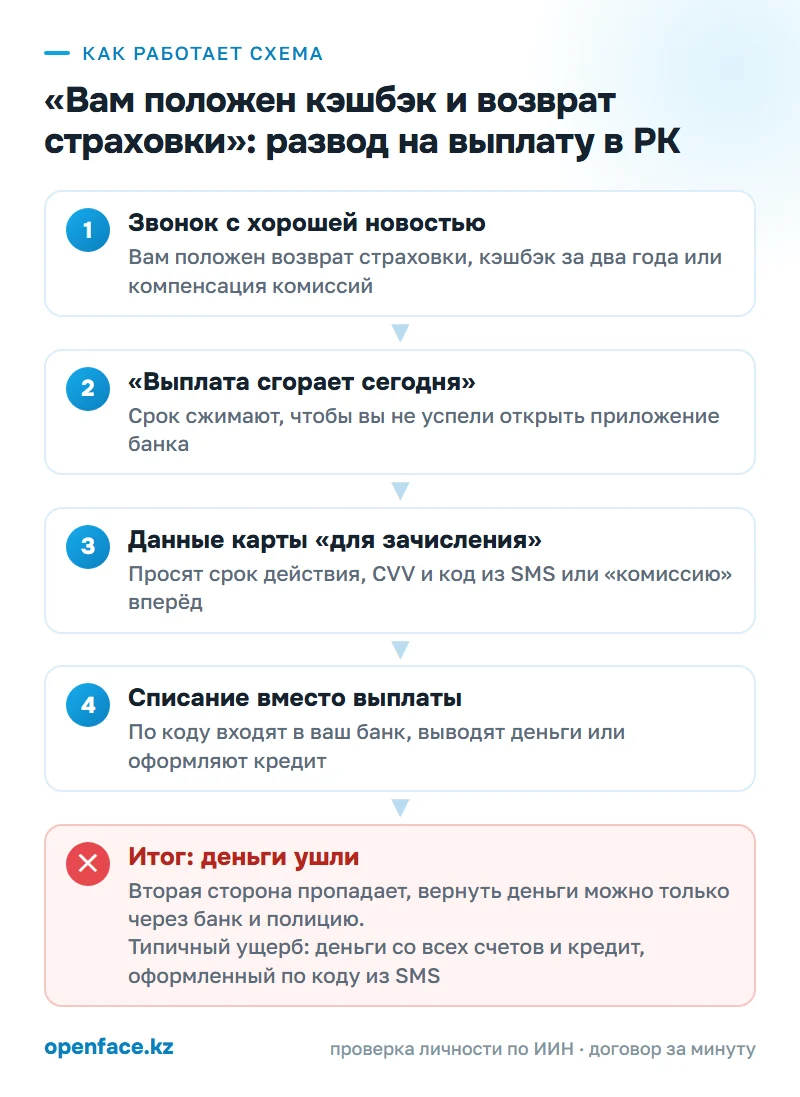
Классический звонок «из банка» держится на страхе: «с вашей карты пытаются снять деньги», «на вас оформляют кредит». Здесь вам ничего не угрожает, вам предлагают получить. Голос в трубке спокойный и доброжелательный, никто не кричит и не торопит с первых секунд.
Повод подбирают под человека с кредитом или активной картой: «по вашему кредиту одобрен возврат страховки», «у вас сгорает кэшбэк за два года», реже «вам положена компенсация комиссий по решению суда». Звонящий называет себя службой поддержки банка, страховой компанией или «отделом компенсаций» и говорит о деньгах, которые уже одобрены и ждут только вашего подтверждения.
Выплата, по его словам, сгорает сегодня в шесть вечера. Завтра деньги вернутся страховой, после закрытия программы заявки не принимают. Срок нужен для одного: чтобы вы не положили трубку и не открыли приложение банка, где никакой выплаты нет.
Когда вы согласились получить деньги, звонящий просит номер карты, и это не вызывает тревоги. Потом срок действия и три цифры на обороте, «чтобы система опознала карту». Потом предупреждает, что сейчас придёт код подтверждения, и его надо назвать. Этим кодом подтверждают вход в ваш банк, перевод или оплату. Иногда вместо вопросов о карте присылают ссылку «для оформления заявки на возврат»: на странице форма, похожая на банковскую, с полями для номера, срока, CVV и кода.
Есть и ветка без данных карты. Вам сообщают, что выплата готова, но сначала нужно оплатить комиссию, налог на выплату или страховку перевода. Сумма небольшая по сравнению с обещанной, переводить её просят на карту физического лица. После первого платежа находится второй сбор, после второго третий.
Выплаты в итоге нет, а с карты уходят деньги. Если вы назвали код, которым подтверждается вход, мошенник получает доступ к приложению целиком: ко всем счетам и к онлайн-кредиту на ваше имя.
Вариант со ссылкой в апреле 2026 года разобрал Finratings.kz. Клиентам Halyk Bank приходили SMS с номера, похожего на тот, с которого банк присылает коды, о накопленных бонусах, которые пора потратить. Ссылка вела в «каталог», при оформлении заказа появлялась платная доставка и форма для данных карты. Банк подтвердил фишинг: реквизиты, введённые на такой странице, скомпрометированы.
Механика с кодом известна в Казахстане с 2019 года. По данным Департамента полиции Алматы, с начала того года в полицию города обратились 30 человек, обманутых через приложения мобильного банкинга. Схему Finance.kz описывал так. Номер телефона брали из объявления на OLX и звонили будто бы купить товар. Параллельно мошенник вводил этот номер в приложении Kaspi.kz, нажимал «забыли пароль» и просил продиктовать пришедший код «для подтверждения перевода», после чего человек лишался денег на всех счетах в Kaspi Bank. С тех пор легенда сменилась с «я вам заплачу» на «банк вам вернёт», а просят тот же код.
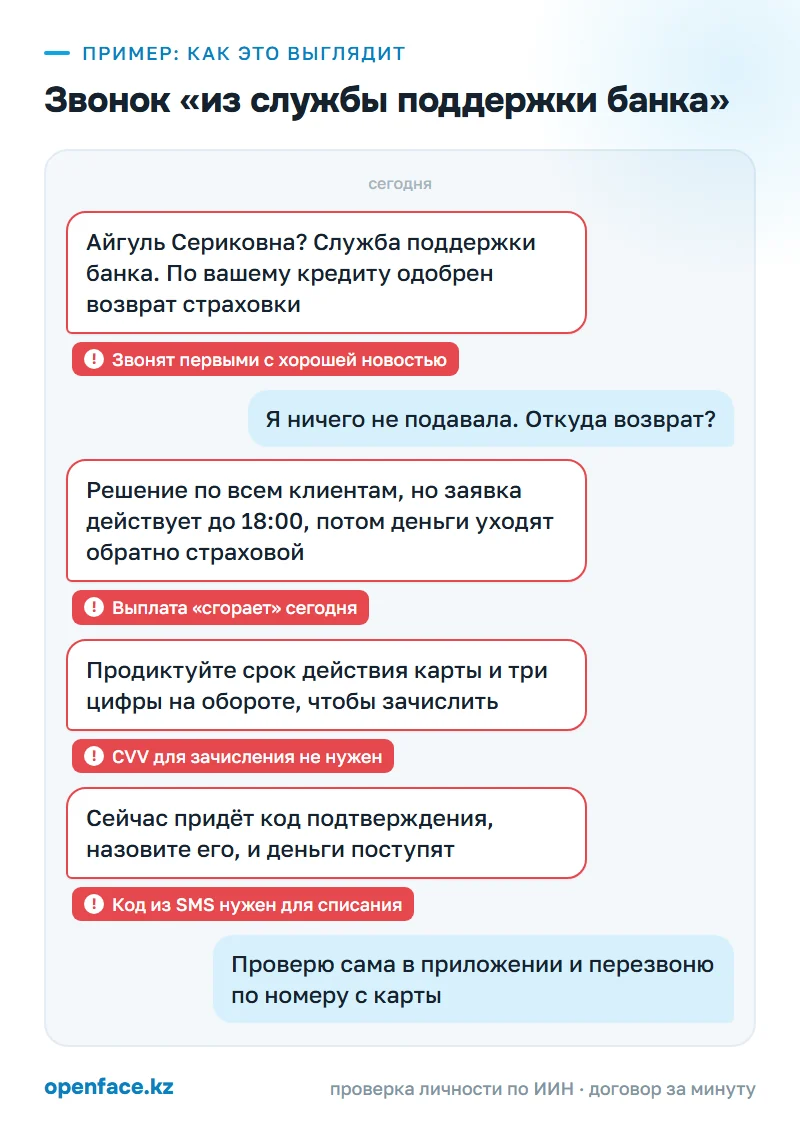
По каким признакам её видно
| Что происходит | Почему это подозрительно | Что сделать в ответ |
|---|---|---|
| Звонок: вам первыми сообщают о положенной выплате, кэшбэке или возврате страховки | В Kaspi Гиде сказано: «Все нужные сообщения приходят в приложении Kaspi.kz». О настоящей выплате вы узнали бы там | Положите трубку и откройте приложение банка сами |
| Звонок: собеседник представляется службой поддержки, страховой или «отделом компенсаций» | Имя и должность по телефону ничего не подтверждают, номер можно подменить | Перезвоните по номеру с обратной стороны карты, в Kaspi это 9999 |
| Разговор: «выплата сгорает сегодня», «программа закрывается» | Срок нужен, чтобы вы не успели проверить; настоящий возврат не исчезает за вечер | Скажите, что проверите сами, и завершите разговор |
| Деньги: сначала просят оплатить комиссию, налог или страховку перевода | Удержания по настоящей выплате вычитаются из неё самой, а не переводятся вперёд на чужую карту | Не переводите ничего, это и есть весь «доход» мошенника |
| Деньги: после первого сбора за выплату просят второй, потом третий | Каждый новый платёж объясняют задержкой, а обещанная сумма так и не приходит | Прекратите платить после первого же требования и сохраните реквизиты получателя |
| Данные карты: для зачисления спрашивают срок действия и CVV | Для зачисления нужен только номер карты или счёта, CVV и срок нужны для оплаты | Прекратите разговор, данные не называйте |
| Данные карты: просят продиктовать код, который «сейчас придёт» | Код из SMS подтверждает вход, платёж или перевод; по правилам Kaspi сотрудники его никогда не просят | Прочитайте текст SMS целиком, код никому не называйте |
| Ссылка: присылают страницу «для оформления заявки на возврат» | Kaspi не проводит опросы и массовые рассылки; форма со страницы собирает данные карты | Не открывайте ссылку, проверяйте начисления только в приложении |
Звонят, предлагают вернуть страховку по кредиту: развод или правда
Вернуть страховку по кредиту в Казахстане действительно можно, и именно поэтому легенда работает. Но у настоящего возврата другая механика, и по ней звонок легко отличить.
По статье 842 Гражданского кодекса физическое лицо вправе отказаться от договора страхования в течение 14 календарных дней с даты заключения. Страховщик обязан вернуть премию за вычетом части за время, пока страхование действовало, и издержек не больше 10%. Если страховка оформлена вместе с кредитом, банк в ответ может пересмотреть ставку, но не выше той, что была бы по этому займу без страховки. Если вы досрочно погасили кредит и отказываетесь от связанной с ним страховки, деньги возвращают в течение пяти рабочих дней после заявления.
Если кредит взят больше двух недель назад и вы его не погасили, закон возврат премии не предусматривает, если иное не записано в договоре. Звонок об «одобренном возврате страховки» по такому кредиту неправда уже на первой фразе.
Во всех этих случаях инициатива идёт от вас. Вы пишете заявление в страховую организацию и в банк, деньги приходят на ваш счёт. При отказе остаются жалоба в АРРФР и обращение к финансовому омбудсману. Ни на одном шаге вам не звонят первыми и не просят CVV. Посредник, который за процент «вернёт навязанную страховку», не нужен: ваше заявление имеет ту же силу, что и его.
Баланс и сроки кэшбэка и бонусов видны в приложении Kaspi, Halyk, Jusan и в отделении банка. Проверять бонусы по карте правильно там же, в приложении: ссылка из SMS и слова звонящего ничего не подтверждают. По правилам Kaspi коды для регистрации, подтверждения платежа или перевода всегда приходят по SMS от отправителя «kaspi.kz», а конкурсы и розыгрыши проходят только на официальных страницах компании и в приложении.
Компенсацию комиссий по решению суда получает сторона дела: она подавала иск и узнаёт о выплате из самого решения. Постороннему человеку такой звонок не адресован, а для исполнения решения суда ваш CVV никому не нужен.
Для зачисления нужен только номер карты. Кто просит CVV или код из SMS, собирается списать деньги. Если за выплату нужно сначала заплатить, выплаты нет. Тот же приём с «платой вперёд» мошенники используют против тех, кого уже обманули, — он разобран в материале о том, как лже-юристы обещают вернуть деньги у мошенников.
Что делать, если вы назвали CVV или код из SMS
Если вы читаете это, потому что уже продиктовали данные: сначала шаги ниже, остальное потом. Назвать CVV ещё не значит потерять деньги, если карта заблокирована раньше, чем с неё успели списать.
- Первые 10 минут. Заблокируйте карту в приложении банка и позвоните по номеру с обратной стороны карты, для Kaspi это 9999. Попросите перевыпустить карту. Если вы называли код из SMS, скажите об этом прямо и попросите закрыть доступ к приложению и сменить код входа.
- Первые 30 минут. Откройте историю операций и раздел кредитов. Сделайте скриншоты журнала вызовов, SMS с кодами и истории операций, пока их не удалили. О каждом переводе, которого вы не делали, заявите банку как о мошенническом. По данным Fingramota.kz, банк может приостановить подозрительный перевод на срок до пяти рабочих дней, а сведения через Антифрод-центр Нацбанка получают другие банки.
- В первый час. Поставьте «Стоп-кредит» через eGov: это добровольный отказ от получения займов, после которого банк и МФО не могут выдать вам кредит. Если заявка уже создана, пригодится период охлаждения: при онлайн-кредите от 649 тысяч до 1,1 млн тенге банк выдерживает паузу не меньше 8 часов, при более крупных займах не меньше суток, и просит повторно подтвердить заявку. Не подтверждайте.
- В тот же день. Сообщите номер звонившего и ссылку, если она была, на линию 116 или через antifraud.kz. Если деньги списаны, подайте заявление в полицию по 102 или через eGov и сохраните номер регистрации. Как составить заявление и добиться регистрации, разобрано в материале как написать заявление о мошенничестве.
- Через 3–10 дней. Проверьте на qamqor.gov.kz, что дело зарегистрировано в ЕРДР. Передайте следователю выписку по счёту, скриншоты вызовов и SMS с кодами. В банк отправьте письменное обращение о спорной операции с номером дела и сохраните отметку о принятии.
- Дальше. Когда следствие установит, на чей счёт ушли деньги, можно подать гражданский иск к получателю о возврате неосновательного обогащения. Требовать возмещения в суде можно и с дропперов, через счета которых прошли похищенные деньги (Fingramota.kz).
Карта, заблокированная до списания, обойдётся вам только временем на перевыпуск. Если деньги ушли, всё решают часы: пока банк держит подозрительный перевод на проверке, его ещё можно успеть остановить, а деньги, выведенные через цепочку чужих карт, приходится искать через следствие и суд, и это долго. Подробный порядок по банкам — в материале о том, как вернуть деньги, переведённые мошенникам.
Как защититься в следующий раз
- Запомните одно правило: для зачисления нужен только номер карты или счёта. CVV, срок действия, ПИН и код из SMS не называйте никому. — На любой звонок о выплате, бонусах или возврате отвечайте одинаково: кладёте трубку и открываете приложение банка сами. — Перезванивайте только по номеру с обратной стороны карты или с официального сайта банка, не по номеру из SMS и не на тот, с которого звонили. — Читайте текст SMS с кодом целиком: там написано, что именно вы подтверждаете — вход, перевод или платёж. — Не переходите по ссылкам «для оформления возврата» и не вводите данные карты на страницах, которые открылись не из приложения банка. — Поставьте «Стоп-кредит» на eGov заранее, пока ничего не случилось. По данным Fingramota.kz, им уже воспользовались больше 6,5 миллиона казахстанцев. — Страховку по кредиту возвращайте сами, заявлением в страховую и банк: в течение 14 дней с даты договора, а после досрочного погашения кредита в любой момент, и тогда деньги вернут за пять рабочих дней после заявления.
Что говорит закон
Если вы сами перевели «комиссию за выплату», поверив звонящему, это мошенничество по статье 190 УК РК: хищение чужого имущества путём обмана или злоупотребления доверием. Обман пользователя информационной системы или сети Интернет выделен в квалифицирующий признак, пункт 4 части 2, с наказанием до четырёх лет лишения свободы. Если деньги списали без вашего перевода, войдя в приложение по вашему коду, следствие может квалифицировать это как кражу: статья 188 УК РК, часть 2, пункт 4, — кража путём незаконного доступа в информационную систему.
Возврат страховки регулирует Гражданский кодекс, особенная часть, на adilet.zan.kz. Статья 841 разрешает страхователю отказаться от договора страхования в любое время, если иное не предусмотрено законом и договором. Статья 842 определяет, что при этом возвращается: для физлица в первые 14 дней — премия за вычетом пропорциональной части и издержек до 10%, при досрочном погашении связанного займа — то же самое в течение пяти рабочих дней с заявления. Ни одна из этих норм не предусматривает посредников, звонков от страховщика с предложением вернуть деньги или оплаты за возврат.
Для гражданского иска к тому, кто получил ваши деньги, пригодится статья 953 ГК РК: лицо, которое без оснований приобрело имущество за счёт другого, обязано его вернуть. Норма применяется независимо от того, стало ли обогащение результатом поведения самого приобретателя, потерпевшего или третьих лиц. На практике такой иск имеет смысл после того, как следствие установит владельца счёта, а у него найдутся деньги или имущество для взыскания.
Как OpenFace защищает от этой схемы
Здесь OpenFace не поможет: это не сделка между людьми, а обман через звонок, ссылку или подмену. Защищают меры из статьи выше. Сервис пригодится в другом: когда вы покупаете, продаёте, арендуете или заказываете услугу у незнакомого человека.
Что такое OpenFace →Частые вопросы
Можно ли вернуть страховку по кредиту самостоятельно в Казахстане?
Да. По статье 842 ГК РК физическое лицо может отказаться от договора страхования в течение 14 календарных дней с даты заключения, и страховщик вернёт премию за вычетом части за прошедшее время и издержек не больше 10%. При досрочном погашении кредита деньги за связанную с ним страховку возвращают в течение пяти рабочих дней после заявления. Заявление подаёте вы сами, посредники и предоплата не нужны.
Нужен ли CVV-код, чтобы на карту зачислили деньги?
Нет. Для зачисления достаточно номера карты или счёта. Срок действия, CVV и код из SMS нужны, чтобы с карты списать деньги или войти в ваш банк. По правилам Kaspi, тот, кто просит эти данные, мошенник, даже если представляется сотрудником банка.
Я назвал CVV мошенникам, что делать?
Сразу заблокируйте карту в приложении и позвоните в банк по номеру с обратной стороны карты, попросите перевыпуск. Проверьте историю операций и кредиты, поставьте «Стоп-кредит» на eGov. Если деньги уже ушли, подайте заявление в полицию через 102 или eGov в тот же день.
Надо ли платить комиссию, чтобы получить выплату от банка?
Нет. Настоящий возврат страховки или комиссии приходит на ваш счёт, а положенные удержания вычитаются из самой суммы. Просьба сначала перевести «налог», «комиссию» или «страховку платежа» на чью-то карту означает, что выплаты не существует.
Пришла SMS, что бонусы Kaspi сгорают. Это мошенники?
Проверьте бонусы сами в приложении Kaspi.kz, не переходя по ссылке из сообщения. Kaspi сообщает, что не проводит опросы и массовые рассылки, а коды подтверждения приходят только от отправителя «kaspi.kz». Ссылка в SMS о сгорающих бонусах ведёт на форму, которая собирает данные карты.
Возврат комиссии банка по решению суда — это правда?
Если суд обязал банк вернуть комиссию, деньги получает сторона дела, и узнаёт она об этом из решения, а не от незнакомого звонящего. Для исполнения решения не нужны ваш CVV и код из SMS. Звонок о «компенсации за банковскую комиссию» с просьбой назвать данные карты — вариант этой же схемы.
Источники
- Inbusiness.kz, 31.12.2025: какие схемы интернет-мошенничества доминировали в 2025 году (данные Генпрокуратуры)
- Finratings.kz, 03.04.2026: фишинговые SMS от имени Halyk Bank о сгорающих бонусах
- Fingramota.kz, 02.08.2026: Как Казахстан защищает граждан от финансовых мошенников
- Kaspi Гид: Безопасность — какие данные карты сотрудники банка никогда не запрашивают
- Finance.kz, 26.09.2019: Осторожно, мошенники! (данные Департамента полиции Алматы)
- Уголовный кодекс РК, статьи 188 и 190 (adilet.zan.kz)
- Гражданский кодекс РК (особенная часть), статьи 841, 842 и 953 (adilet.zan.kz)
Разбор подготовлен редакцией OpenFace с помощью ИИ по источникам выше. Носит информационный характер и не является юридической консультацией.