
Поставщик признан лжепредприятием: что делать покупателю? Всё решают документы о реальной поставке. Налоговая исключает НДС по счетам-фактурам такой фирмы из зачёта, снимает расходы с вычетов и начисляет пеню. «Оптимизация» через фиктивные ЭСФ в Казахстане кончается уголовными делами: по данным АФМ, в Усть-Каменогорске через одну фирму обналичили 356 млн тенге, бюджет недополучил более 91 млн тенге.
Как работает схема
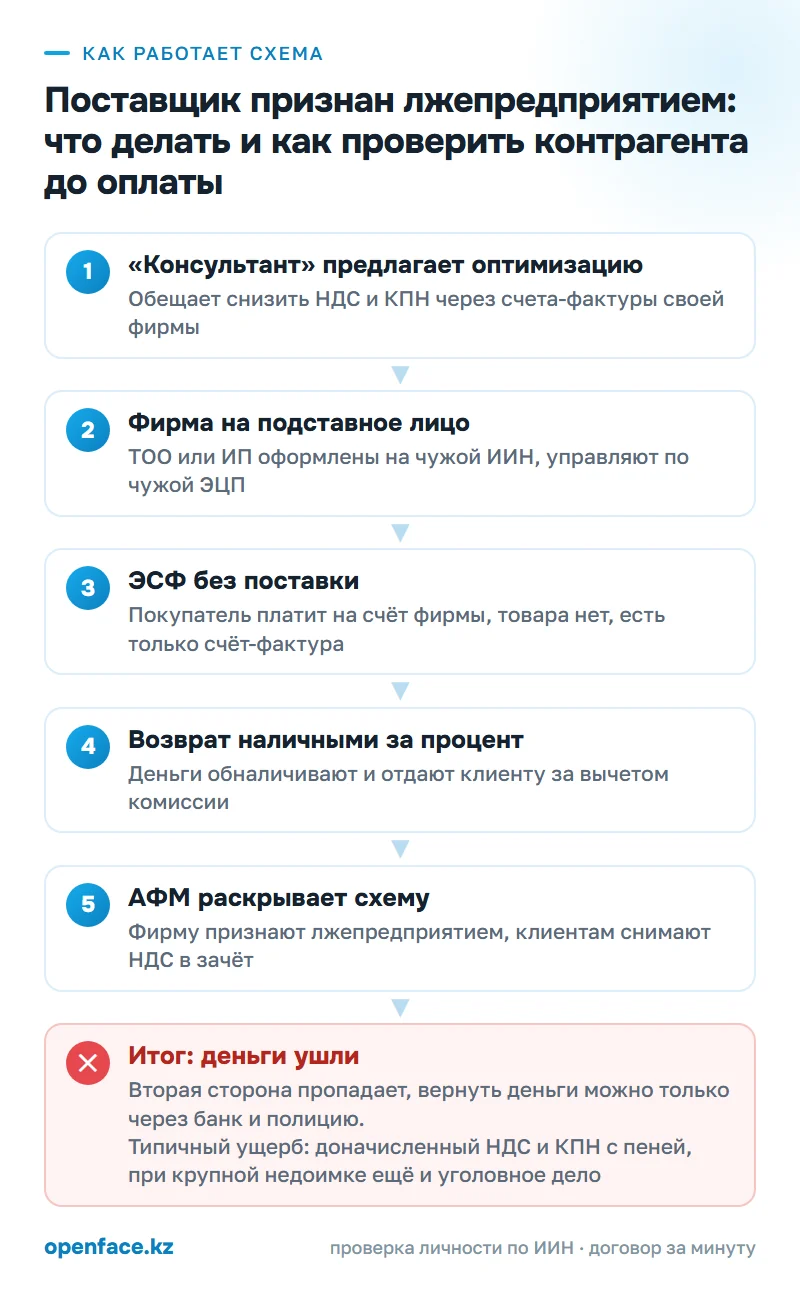
Слово «лжепредприятие» живёт в речи налоговиков и бухгалтеров, хотя отдельную статью с таким названием из Уголовного кодекса исключили ещё в 2017 году. Сейчас речь идёт о фирме, которая выписывает счета-фактуры без фактической поставки товаров, работ или услуг.
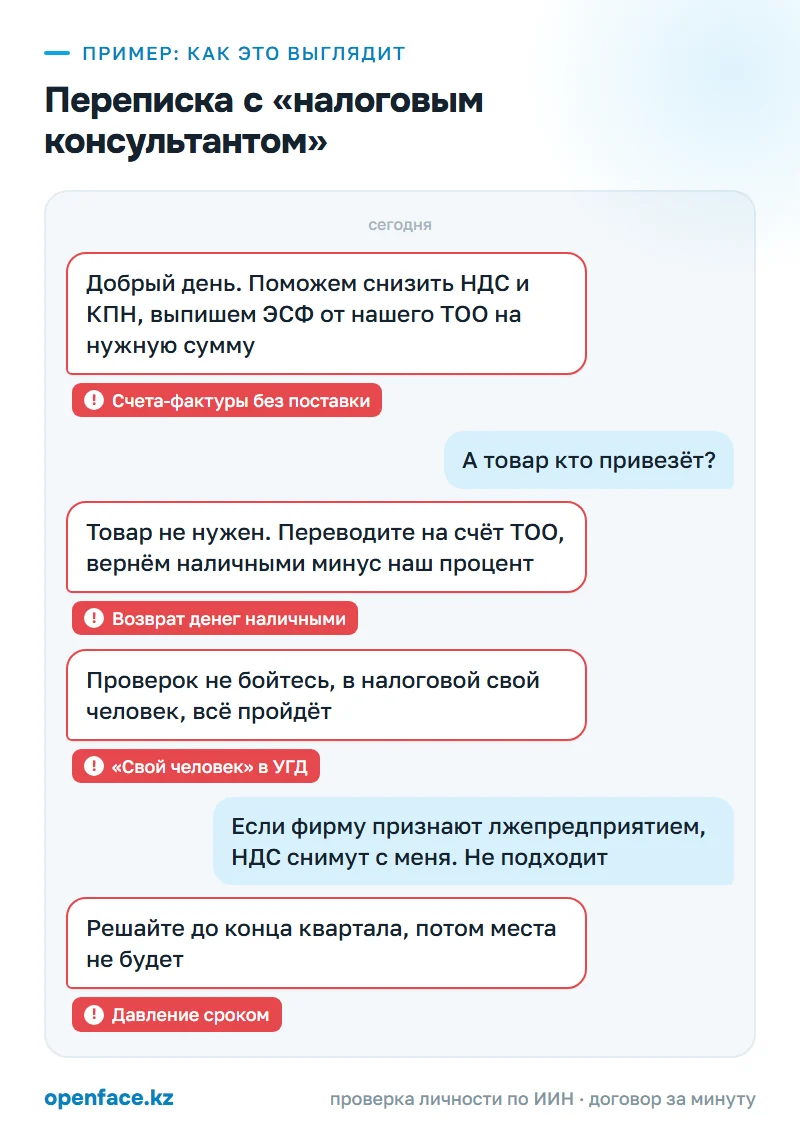
Сначала «налоговый консультант» или знакомый бухгалтер выходит на предпринимателя, у которого к концу квартала набегает крупный НДС или КПН. Предложение звучит мирно: «снизим налоги, всё легально, у нас своя фирма-поставщик».
Фирму под это держат на подставного человека: ТОО или ИП, оформленные на подставного человека. Иногда он получил за регистрацию разовую плату, иногда вообще не знает, что числится директором, потому что ключ ЭЦП выпустили на его ИИН без него. Как это бывает, разобрано в статье о том, как на человека оформляют ИП без его ведома, и в материале про кражу ЭЦП.
Деньги идут по кругу. Клиент переводит оплату на счёт фирмы, получает ЭСФ на запчасти, стройматериалы или услуги, которых никто не видел. Затем деньги обналичивают и возвращают клиенту наличными, за вычетом процента организаторов. Клиент доволен: НДС ушёл в зачёт, расходы уменьшили КПН.
Раскрывается всё позже, когда АФМ или КГД находит схему. Фирму признают лжепредприятием, и её счета-фактуры перестают что-либо значить. Уведомление о доначислении НДС получают все покупатели этой фирмы, в том числе те, кто покупал по-настоящему.
Реальный случай из Восточного Казахстана. В мае 2026 года АФМ передала в суд дело о схеме в Усть-Каменогорске: с июня по сентябрь 2023 года фирма выписывала документы на поставку запчастей для спецтехники, хотя поставок не было. По версии следствия, контрагенты с помощью этих документов уменьшали КПН и НДС, а через фирму обналичили 356 млн тенге, бюджет недополучил более 91 млн тенге. По данным АФМ, в схеме участвовала сотрудница управления госдоходов: она помогала оформлять фиктивные документы и обеспечивала беспрепятственное прохождение налогового контроля. У подозреваемых арестовали три квартиры и автомобиль.
В сентябре 2026 года АФМ Туркестанской области завершила расследование: четыре ИП и два ТОО были оформлены на третьих лиц, а их счетами управляли через ЭЦП, печати и нотариальные доверенности. По данным АФМ, через эти фирмы получили субсидии на животноводство по ложным сведениям, ущерб бюджету составил 103 млн тенге. Цель там другая, но инструмент тот же: фирма на бумаге, за которой нет ни директора, ни деятельности.
По каким признакам видно лжепредприятие
| Что происходит | Почему это подозрительно | Что сделать в ответ |
|---|---|---|
| Предложение: вам предлагают «снизить НДС и КПН» через счета-фактуры чужой фирмы | Законного способа купить зачёт НДС нет, это описание части 2 статьи 245 УК РК | Отказаться и не продолжать переписку |
| Предложение: обещают, что в налоговой «свой человек» и проверка пройдёт | В деле из Усть-Каменогорска, по данным АФМ, участвовала сотрудница УГД, и дело всё равно ушло в суд | Считать это признаком схемы, а не гарантией |
| Переписка: поставщик общается только через посредника, директора никто не видел | Директор может быть подставным лицом, которое не знает о фирме | Попросить встречу с директором или видеозвонок с документами |
| Деньги: после оплаты предлагают вернуть часть наличными | Это обналичивание, сделка становится фиктивной для обеих сторон | Не брать наличные, требовать только поставку |
| Деньги: цена или объём в ЭСФ не совпадают с тем, что вы реально получили | Разница и есть «оптимизация», которую увидит камеральный контроль | Требовать исправленный счёт-фактуру до отражения в декларации |
| Проверка фирмы: зарегистрирована недавно, нет сайта, склада, техники и сотрудников | Реальную поставку нечем выполнить | Проверить адрес и историю фирмы до подписания договора |
| Документы: на портале КГД у фирмы налоговый долг, приостановлена выписка ЭСФ или она в реестре бездействующих | Налоговая уже видит риск по этому БИН | Не платить, пока статус не станет чистым |
| Документы: нет накладных, ТТН и доверенностей на получение, есть только ЭСФ | В споре с налоговой спасает только доказательство фактической поставки | Собирать первичку по каждой отгрузке сразу |
Как узнать наверняка, до того как переводить
Напрямую эту схему проверка не закрывает, но она отсекает главное: анонима на другой стороне.
Создайте сделку в OpenFace и укажите номер вторую сторону. Ему придёт SMS со ссылкой, и вы оба подтвердите личность по ИИН и лицу через государственную базу. Сумма, сроки и условия запишутся в договор, который обе стороны подпишут кодом из SMS.
Отказ второй стороны это и есть ответ. Честному человеку проверка ничего не стоит и занимает минуту. Тот, кто прячется за чужим номером или объявлением, её не пройдёт и не согласится.
Если деньги уже ушли, дальше по шагам.
Что делать, если поставщик признан лжепредприятием
Если вы читаете это, потому что уже пришло уведомление: сначала шаги ниже, потом всё остальное. Срок исполнения указан в самом уведомлении, и его пропуск обходится дороже любой ошибки в ответе.
- В день получения. Найдите в уведомлении основание. Налоговый кодекс называет четыре: приговор суда или постановление о прекращении дела по нереабилитирующим основаниям в отношении поставщика; сделка, признанная судом недействительной; решение суда о том, что руководитель или учредитель фирмы не причастен к её регистрации и деятельности; признанная недействительной регистрация фирмы. По всем четырём обычное пояснение в налоговую не принимается.
- Первый день: доказательства. Соберите договор, накладные, ТТН, доверенности на получение, акты, выписки по банковским платежам, складской учёт, переписку с менеджером поставщика, фотографии товара. Сверьте в ИС ЭСФ, какие счета-фактуры этот контрагент вам выписал. Если поставки не было, признайте это себе сейчас, а не в суде.
- Первый день: никаких «решал». Звонки и письма с предложением «закрыть вопрос» в АФМ или УГД за деньги идут от мошенников, об этом отдельный разбор про письма и звонки от имени АФМ. Общайтесь только через кабинет налогоплательщика и официальный адрес своего управления госдоходов.
- 3–10 дней: выбор пути. Если товар получен, подайте в суд жалобу о подтверждении фактического приобретения товаров, работ, услуг. Для случаев с непричастным руководителем и недействительной регистрацией подача такой жалобы приостанавливает срок исполнения уведомления: копию определения суда о принятии жалобы отнесите в налоговую. Если поставки не было, сдайте налоговую отчётность по уведомлению, исключите НДС из зачёта и расходы из вычетов, уплатите налог и пеню.
- Не пропустите срок. При неисполнении уведомления расходные операции по вашим банковским счетам и выписку ЭСФ приостанавливают в течение одного рабочего дня после истечения срока. Для работающего бизнеса это остановка платежей поставщикам и зарплаты.
- Дальше: иск и заявление. Доначисленные налоги можно требовать с поставщика как убытки по Гражданскому кодексу. Если «консультант» взял с вас деньги, пообещал «чистую» схему и исчез, подайте заявление о мошенничестве через 102, онлайн на qamqor.gov.kz или в отделе полиции. Если вы сами участвовали в схеме, сначала добровольно уплатите недоимку и пеню (примечания к статьям 244 и 245 УК РК) и только потом подавайте заявление, лучше вместе с юристом.
Честно про шансы. Добросовестный покупатель с полной первичкой и банковскими платежами может отстоять зачёт в суде: Налоговый кодекс прямо делает исключение для сделок, по которым суд установил фактическое получение товара. Без накладных и ТТН шансов почти нет. Взыскать убытки с однодневки на практике трудно: у пустой фирмы нет ни имущества, ни настоящего директора. А если вы сами покупали счета-фактуры ради «оптимизации», вопрос уже не в возврате денег, а в том, чтобы уплатить недоимку добровольно до того, как дело дойдёт до следователя.
Как защититься в следующий раз
Нового поставщика проверяют до первой оплаты, а не после уведомления из налоговой.
- Введите БИН в поиске налогоплательщика на портале КГД. Отметки о налоговой задолженности, бездействии, приостановленной выписке ЭСФ, недействительной регистрации или отсутствии по месту нахождения означают, что платить рано. — Проверьте дату регистрации и смену директора. Фирма, которой три месяца, или директор, сменившийся перед крупной сделкой, требуют объяснений. — Встретьтесь с директором или хотя бы поговорите по видео, сверьте его удостоверение с данными в выписке о регистрации. Подпись под договором должен ставить тот, кто реально руководит фирмой. Проверка личности по ИИН и лицу через OpenFace поможет убедиться, что подписывает именно этот человек, но налоговый статус фирмы она не покажет, его смотрите у КГД. — Посмотрите, есть ли у поставщика склад, техника, сотрудники, сайт, отзывы других покупателей. Реальная поставка оставляет следы. — Платите только безналично на счёт фирмы из договора и никогда не соглашайтесь на возврат части суммы наличными. — По каждой отгрузке храните накладную, ТТН, доверенность на получение и складской приход. Эти бумаги решат спор, если фирму признают лжепредприятием позже. — Предложение купить счета-фактуры отклоняйте сразу, даже если обещают «своего человека» в УГД. Снятый зачёт и пеня придут в любом случае, а при крупной недоимке к ним добавится уголовное дело.
Что говорит закон
За выписку счёта-фактуры без фактического выполнения работ, оказания услуг или отгрузки товаров отвечают по статье 216 УК РК. Если ущерб крупный, наказание до трёх тысяч МРП штрафа или до трёх лет лишения свободы, а при преступной группе или особо крупном ущербе до семи лет с конфискацией имущества. Когда в схеме участвует должностное лицо с использованием служебного положения (такую роль АФМ отводит сотруднице УГД в деле из Усть-Каменогорска), санкция по части 2 растёт до пяти лет. Отдельная статья 215 «Лжепредпринимательство» из кодекса исключена в 2017 году.
Покупателю-организации, которая уменьшала налоги такими документами, грозит статья 245 УК РК об уклонении от уплаты налогов с организаций. Часть 2 прямо называет уклонение с использованием счёта-фактуры без фактической поставки: штраф от трёх- до пятикратной суммы неуплаченного налога или лишение свободы до четырёх лет. Но уголовное дело возможно только при крупном размере: по примечанию к статье 3 УК РК неуплата должна превышать 50 000 МРП за проверенный период. Для гражданина, в том числе ИП, действует статья 244 с порогом 20 000 МРП: штраф до 3 000 МРП или лишение свободы до трёх лет. Если недоимка меньше, дело ограничится доначислением и пеней. Примечания к обеим статьям освобождают от уголовной ответственности того, кто добровольно уплатил долг по налогам и пеню; по статье 245 это не работает, если уклонение совершила преступная группа. Если «консультант» просто забрал деньги и ничего не сделал, это уже мошенничество по статье 190 УК РК.
Исключение НДС из зачёта по сделкам с лжепредприятием регулирует Налоговый кодекс РК 2025 года. Статья 483 перечисляет случаи, когда ранее зачтённый НДС исключается, и последний пункт сохраняет зачёт по сделкам, где суд установил фактическое получение товаров. Статья 286 запрещает относить на вычеты расходы по операциям без фактической поставки. Статья 137 запрещает отвечать на такое уведомление пояснением и даёт право обратиться в суд за подтверждением поставки, а статья 43 обязывает налоговые органы публиковать сведения о должниках, бездействующих налогоплательщиках и фирмах с приостановленной выпиской ЭСФ.
Для гражданского спора с поставщиком работают нормы Гражданского кодекса РК. Статья 160 называет мнимой сделку, совершённую лишь для вида, без намерения создать правовые последствия; суд признаёт её недействительной по иску заинтересованного лица, государственного органа или прокурора. Статья 350 обязывает должника, нарушившего обязательство, возместить кредитору убытки, а статья 9 перечисляет способы защиты прав, включая взыскание убытков.
Как OpenFace защищает от этой схемы
Напрямую эту схему OpenFace не закрывает, но часть риска снимает: если сделка идёт через сервис, вторая сторона подтверждает личность по ИИН, а договорённости фиксируются в договоре. Это отсекает анонимов и даёт документ на случай спора. Остальные меры из статьи всё равно нужны.
Предложите второй стороне пройти проверку до перевода. Честному человеку согласие ничего не стоит, а отказ говорит сам за себя.
Проверить вторую сторону за минуту → При регистрации на счёт зачисляется 5 000 ₸, первые сделки за счёт бонуса. Вход по номеру телефона.Частые вопросы
Что будет покупателю, если поставщика признали лжепредприятием?
Налоговая исключит НДС по счетам-фактурам этого поставщика из зачёта и снимет расходы с вычетов по КПН, а на недоимку начислит пеню. Придёт уведомление по результатам камерального контроля. Если его не исполнить в срок, расходные операции по счетам и выписку ЭСФ приостанавливают на следующий рабочий день.
Можно ли оспорить снятие НДС в зачёт, если товар реально получен?
Да. Налоговый кодекс РК 2025 года прямо делает исключение для сделок, по которым суд установил фактическое получение товаров, работ или услуг. Пояснение в налоговую в таких случаях не принимается, поэтому спор идёт через суд с накладными, ТТН, платежами и складскими документами.
Как проверить контрагента на лжепредприятие по данным КГД?
Введите БИН или ИИН в поиске налогоплательщика на портале КГД. Налоговый орган публикует сведения о налоговой задолженности, о бездействующих налогоплательщиках, о приостановленной выписке ЭСФ, о недействительной регистрации и об отсутствии по месту нахождения. Любая из этих отметок у поставщика означает, что платить ему рано.
Какая ответственность за покупку счетов-фактур для обналички?
Для того, кто выписывает счета-фактуры без поставки, есть статья 216 УК РК: до трёх лет лишения свободы, а при особо крупном ущербе или преступной группе до семи. Покупателю уголовное дело грозит, только если неуплата крупная. Для ТОО это часть 2 статьи 245 УК РК, когда недоимка за проверенный период превышает 50 000 МРП: штраф от трёх- до пятикратной суммы неуплаченного налога или лишение свободы до четырёх лет. Для гражданина, в том числе ИП, это статья 244 УК РК от 20 000 МРП: штраф до 3 000 МРП или лишение свободы до трёх лет. Меньшая сумма даёт доначисление и пеню, но не уголовное дело.
Освобождает ли добровольная уплата от уголовного дела по налогам?
По примечаниям к статьям 244 и 245 УК РК лицо освобождается от уголовной ответственности, если добровольно уплатит задолженность по налогам и пеню. По статье 245 исключение одно: уклонение, совершённое преступной группой. Выписку счетов-фактур по статье 216 это примечание не покрывает.
Источники
- Orda.kz, 14.05.2026: Сотрудница налоговой помогла обналичить сотни миллионов тенге через фиктивные счета
- Zakon.kz, 16.09.2026: Через ЭЦП и подставные ИП: как в Туркестанской области украли 103 млн бюджетных тенге
- Уголовный кодекс РК, статьи 3, 190, 216, 244, 245 (adilet.zan.kz)
- Налоговый кодекс РК 2025 года, статьи 43, 137, 286, 483 (adilet.zan.kz)
- Гражданский кодекс РК (Общая часть), статьи 9, 160, 350 (adilet.zan.kz)
- КГД МФ РК: поиск налогоплательщика по БИН и ИИН
Разбор подготовлен редакцией OpenFace с помощью ИИ по источникам выше. Носит информационный характер и не является юридической консультацией.