
Покупатель перевёл больше договорённого и просит срочно вернуть разницу на другую карту. Бухгалтерской ошибки здесь нет: исходное поступление потом отменяют, оно приходит с краденой карты или существует только на скриншоте, а «разницу» вы отправляете своими деньгами. Отдельной строки для переплаты в казахстанской статистике нет, ближайшая — фиктивные онлайн-магазины, 16% обращений в Антифрод-центр Нацбанка. Ошибочный платёж возвращают через банк отправителя, а перевод «вручную» делает продавца звеном обналичивания.
Как работает схема
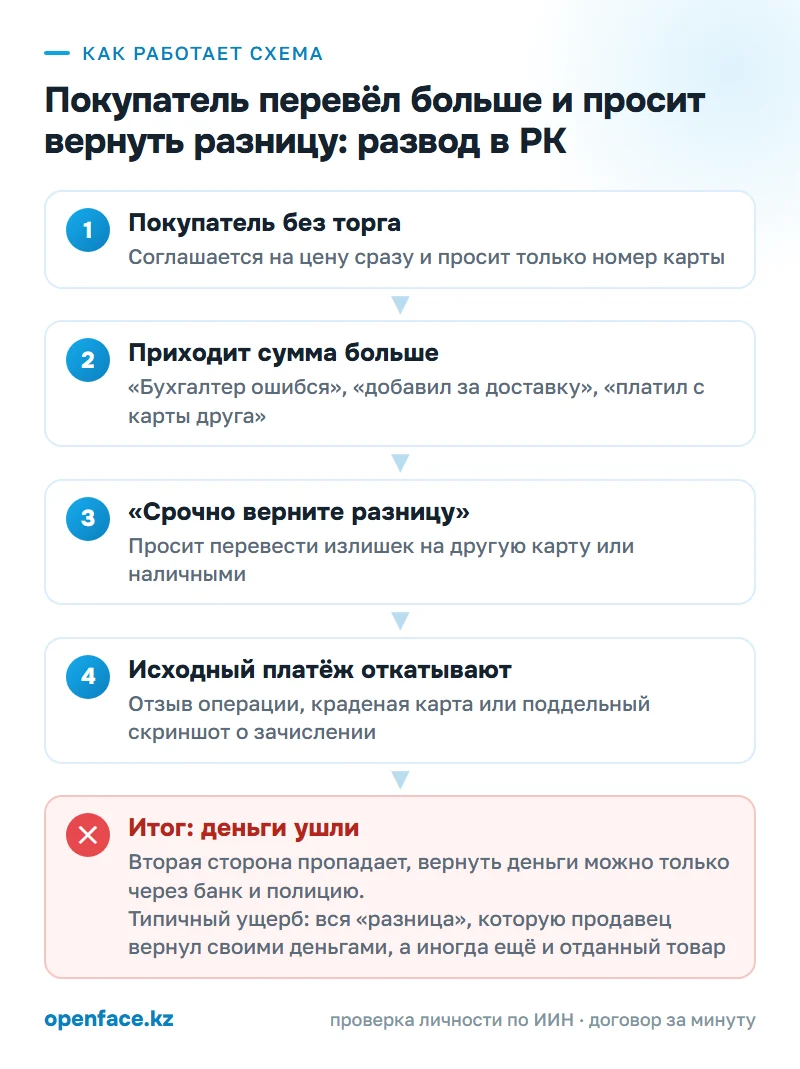
Начинается всё с удобного покупателя. Он не торгуется, не выспрашивает про царапины и не просит скидку за самовывоз, ему нужен только номер карты или ссылка на оплату. Товар может быть любым: телефон с Kolesa, диван, инструмент, стройматериалы, партия запчастей.
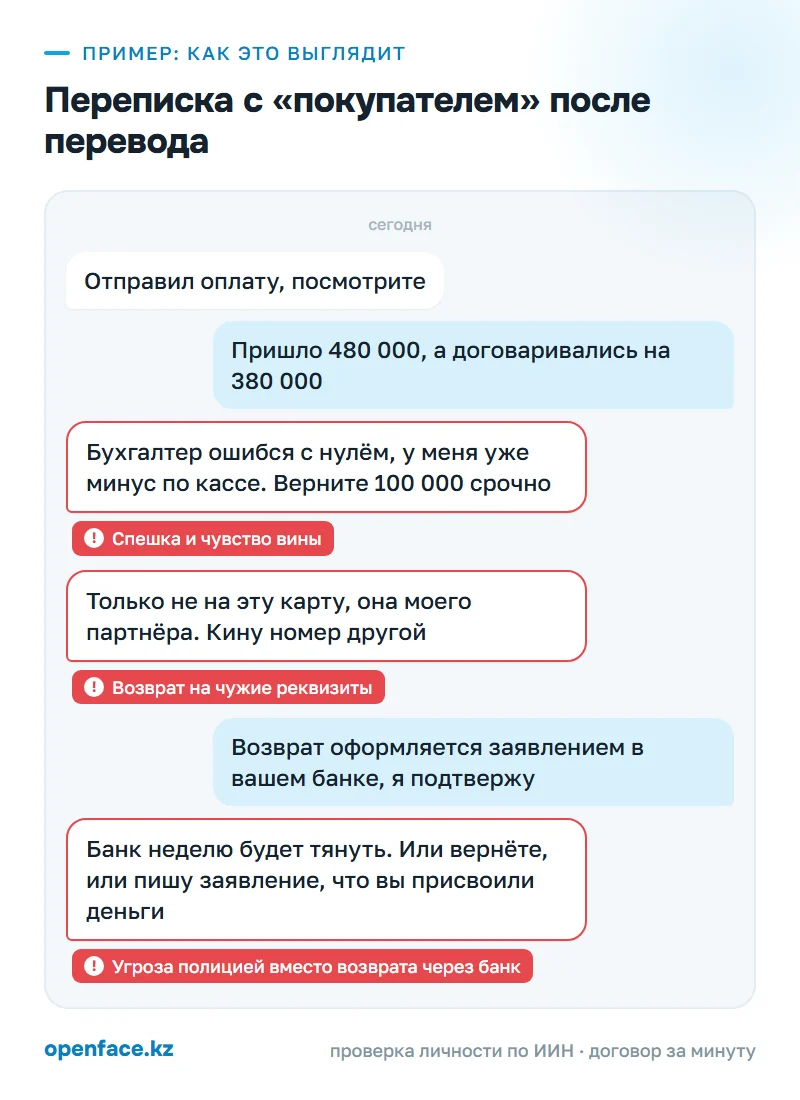
Через несколько минут приходит уведомление о зачислении, и сумма в нём больше согласованной. Объяснение готово заранее: бухгалтер промахнулся с нулём, к цене «добавили доставку», оплату проводил друг со своей карты, платёж ушёл дважды. Тон сразу меняется на просительный, иногда виноватый, и к нему прилагается бытовая деталь: «минус по кассе», «жена заметит», «сегодня отчёт».
Дальше идёт единственная содержательная часть разговора: разницу нужно вернуть срочно и на другие реквизиты. Не на ту карту, с которой пришли деньги, а на новую — карту партнёра, брата, бухгалтера, иногда наличными через курьера или переводом в криптовалюте.
Исходные деньги потом исчезают. Самый частый финал — отзыв платежа: операцию провели со взломанного доступа или с карты, о пропаже которой владелец уже заявил, банк отменяет её и списывает зачисленное обратно, а вы к этому моменту уже отправили разницу своими тенге.
Проще выглядит второй вариант: платежа не было вовсе, вам показали поддельный скриншот или уведомление, свёрстанное под интерфейс банка; как отличить подделку от настоящего зачисления, разобрано в материале про чек Kaspi, по которому деньги не пришли. Есть и вариант потяжелее, но он работает только при одном условии: вы уже поставили программу удалённого доступа по чужой просьбе, и тогда мошенник гасит экран и правит страницу интернет-банка прямо в вашем браузере, так что «зачисление» выглядит настоящим, пока страницу не обновишь. Остаётся случай, когда платёж «завис»: в странах с чеками схема жила на разрыве между зачислением и проверкой, который занимает дни и недели, а в мгновенных переводах ту же паузу создаёт спешка, навязанная покупателем.
Есть и второй финал, без отмены перевода. Деньги остаются, но через несколько дней приходит другой человек и заявляет, что это его средства, что вы получили их от преступника и что заявление в полицию уже написано. МВД России в рекомендациях о деньгах от незнакомцев прямо предупреждает: получателя потом пугают причастностью к финансированию терроризма, чтобы выдавить перевод «в правильные руки».
Схема переезжает из продажи в любую ситуацию, где вы ждёте денег. Арендодателю «перечисляют депозит с запасом», фрилансеру приходит аванс больше сметы, и в обоих случаях излишек просят отправить на карту родственника или «на закупку материалов». Отдельно стоит найм: «работодатель» переводит соискателю деньги на оборудование и через час требует вернуть часть, и этот вариант опаснее прочих, потому что человек уже настроен выполнять поручения нового начальства и не задаёт лишних вопросов. В найме, в аренде и во фрилансе повод для перевода разный, а сумма всегда больше договорённой, и возврат просят всегда на новые реквизиты.
Казахстанская статистика считает такие обманы общей строкой. У Антифрод-центра Нацбанка за время наблюдений с июля 2024 года «фиктивные онлайн-магазины» дают 16% обращений и стоят на втором месте сразу за ложными звонками с их 17%, а почти треть всех обращений приходится на Астану (14–15%) и Алматы (13%).
Прямого казахстанского случая с переплатой найти не удалось, но есть соседний сюжет о том, что происходит со счётом дальше. В Западно-Казахстанской области, по данным Inbusiness.kz от 11 июля 2026 года, через дропперские счета провели около 17 млн тенге, а когда владельцы карт после блокировки счетов теряли доступ, 18-летнего держателя карт похитили и под угрозой насилия заставляли его восстановить доступ. Это не история про переплату за товар, а про то, во что превращается счёт, принявший чужие деньги: инструмент для чужой цепочки переводов, а не ваш собственный.
Почему покупатель переводит больше и просит вернуть разницу
Задачи у этой просьбы две, и обе не про товар. Первая задача простая. Обменять грязные или отменяемые деньги на ваши чистые, потому что поступление откатится, а ваш перевод уйдёт живыми тенге. Американское Better Business Bureau в разборе схемы для продавцов на онлайн-площадках формулирует правило одной строкой: сама попытка переплатить и есть красный флаг, независимо от объяснения. В казахстанской статистике тот же сигнал ловит Антифрод-центр Нацбанка: обращения о переводе на посторонние счета входят в ту же строку, что и фиктивные онлайн-магазины.
Вторая задача опаснее. Ваш счёт встраивают в цепочку обналичивания: деньги, украденные у другого человека, проходят через карту постороннего продавца и уходят дальше, а в выписке потерпевшего остаётся ваше имя. Для банка такая операция выглядит как транзит, счёт блокируют, а разбираться с происхождением сумм придётся вам. Человека, чей счёт используют для прогона чужих денег, банки и следствие называют дроппером. Чем это заканчивается для владельцев карт, разобрано отдельно в материале про аренду банковской карты и ответственность дроппера.
Обе задачи проваливаются, если вы ничего не отправляете в ответ. В этом особенность схемы: пассивность здесь и есть правильная стратегия, а любая попытка «поступить порядочно и сразу вернуть» работает на мошенника.
По каким признакам её видно
| Что происходит | Почему это подозрительно | Что сделать в ответ |
|---|---|---|
| Покупатель соглашается на цену без торга и осмотра, просит только реквизиты | Ему не нужен товар, нужен ваш счёт как канал для денег | Предложить встречу и оплату при передаче вещи |
| Оплата приходит от третьего лица: другое имя, другой город, компания | Деньги чужие, а вы становитесь получателем в чьей-то выписке | Не принимать платёж, попросить оплату со счёта самого покупателя |
| Сумма больше договорённой, причина объясняется до вашего вопроса | Заготовленная легенда — признак сценария, а не ошибки | Сверить фактический баланс в приложении банка, а не в уведомлении |
| Просят вернуть излишек немедленно, пока «не закрыли смену» | Спешка нужна, чтобы вы отправили деньги раньше отмены поступления | Ответить, что возврат оформляется только через банк отправителя |
| Реквизиты для возврата отличаются от тех, откуда пришли деньги | Возврат по другому маршруту — это новый перевод вашими деньгами | Отказаться и сохранить переписку с номером карты |
| Вместо чека из банка присылают скриншот или фото экрана | Подтверждение подделывается за минуту, зачисление — нет | Ждать отражения операции в выписке, срок уточнить в своём банке |
| В ответ на отказ появляются угрозы полицией и «неосновательным обогащением» | Настоящий отправитель идёт в свой банк, а не пугает продавца | Зафиксировать угрозы скриншотами и обратиться в полицию первым |
Как узнать наверняка, до того как переводить
Напрямую эту схему проверка не закрывает, но она отсекает главное: анонима на другой стороне.
Создайте сделку в OpenFace и укажите номер покупателя. Ему придёт SMS со ссылкой, и вы оба подтвердите личность по ИИН и лицу через государственную базу. Сумма, сроки и условия запишутся в договор, который обе стороны подпишут кодом из SMS.
Отказ второй стороны это и есть ответ. Честному человеку проверка ничего не стоит и занимает минуту. Тот, кто прячется за чужим номером или объявлением, её не пройдёт и не согласится.
Если деньги уже ушли, дальше по шагам.
Что делать, если деньги уже пришли и вы вернули разницу
Если вы читаете это, потому что уже отправили излишек: начинайте с первого и второго пункта, они дают единственное реальное окно на возврат.
- Первые 30 минут. Не возвращайте ни тенге и не тратьте поступившее. Откройте приложение банка и посмотрите фактический баланс и выписку: уведомление на экране и присланный скриншот доказательствами не являются. Сделайте скриншоты переписки, объявления и карточки операции.
- Тот же час, свой банк. Позвоните в банк, на счёт которого пришли деньги, опишите поступление от незнакомого отправителя и попросите зафиксировать обращение: это письменный след того, что вы не присваивали сумму. Если разница уже ушла, требуйте отозвать ваш перевод: пока он не зачислен получателю, шанс остановить деньги существует. Сообщите о получателе в антифрод-центр Нацбанка по единому номеру 116 или через портал antifraud.kz.
- Тот же час, отправителю — один ответ. Возврат ошибочного платежа оформляется заявлением в банке отправителя: Kaspi, Halyk или тот, через который ушли деньги. Банк отправителя сам связывается с банком получателя, деньги идут обратно по исходному маршруту, и ваше участие сводится к подтверждению согласия. Никакие «другие реквизиты» в этой процедуре не появляются.
- Первый день, полиция. Звоните 102 или подавайте заявление через eGov, приложив выписку, переписку и реквизиты, на которые ушла разница. Порядок подготовки заявления и что делать, если его не хотят регистрировать, разобраны в инструкции о том, как добиться регистрации заявления в ЕРДР.
- Третий — десятый день, талон и запросы. Получите талон о регистрации и убедитесь, что материал внесён в ЕРДР. Письменно просите следователя запросить в банке получателя данные владельца счёта и движение средств — без этого документа ни один гражданский иск не тронется с места.
- Дальше — суд. Когда владелец счёта установлен, деньги требуют обратно как неосновательное обогащение. Иск можно заявить внутри уголовного дела, тогда госпошлина не удваивается.
Честно про шансы. Деньги со счетов подставных лиц уходят почти сразу, а Scamwatch напоминает о свойстве мгновенных платежей: вернуть отправленное после зачисления почти невозможно. Работает связка «звонок в банк в первые минуты плюс заявление в тот же день»: она даёт и шанс на отзыв перевода, и документ, который снимает с вас вопросы о происхождении чужих денег. Если исходное поступление у вас списали, попросите в банке справку об отмене операции: она подтверждает, что деньги, которые вы отправляли, были вашими собственными, и превращает историю из спора двух переводов в понятное следствию хищение. Пока владелец счёта-получателя не установлен, иск предъявлять некому, поэтому запрос следователя в банк получателя остаётся ключевым документом всего дела. Подробный разбор каналов возврата собран в материале о том, как вернуть деньги, переведённые мошенникам.
Как защититься в следующий раз
- Принимать оплату только со счёта самого покупателя: имя отправителя должно совпадать с именем человека, с которым вы переписывались. — Проверять зачисление в приложении банка, а не по уведомлению, скриншоту или СМС, потому что интерфейс подделывается, а выписка нет. — На любую переплату отвечать одинаково: возврат — через банк отправителя, без вашего участия. — Не соглашаться на возврат по новым реквизитам, наличными или криптовалютой ни при каких объяснениях. — Фиксировать сумму письменно: договор с подтверждением личности по ИИН на openface.kz не остановит отзыв платежа, но снимает спор о том, сколько вы просили — на «я доплатил лишнего» есть подписанный документ. — Не отдавать товар и не отправлять посылку, пока деньги не отражены в выписке и не прошло время, которое ваш банк отводит на отмену операции. — Сохранять переписку целиком, включая номер карты для «возврата»: это первое, что спросит следователь.
Что говорит закон
Обман с переплатой квалифицируется как мошенничество по статье 190 УК РК: хищение чужого имущества путём обмана или злоупотребления доверием. Значение имеет умысел: человек изначально не собирался ничего покупать, а «ошибка в сумме» и просьба о срочном возврате были способом получить деньги. Разграничение мошенничества и гражданского спора — то, на чём и застревает материал; критерии собраны в разборе статьи 190 УК РК глазами потерпевшего. Текст кодекса открыт на adilet.zan.kz.
Отдельный риск возникает у продавца, который согласился «просто перегнать» деньги дальше. Статья 232-1 УК РК, введённая Законом РК от 16.07.2025 № 210-VIII, наказывает того, кто за материальное вознаграждение или ради него предоставляет доступ к своему счёту и платёжному инструменту либо проводит платежи и переводы в интересах третьего лица. Вознаграждение или цель его получения — обязательный признак частей 1–6; часть 7 карает того, кто сам получает доступ к чужому счёту ради незаконных переводов, и к продавцу, на счёт которого деньги просто пришли, не относится. Поэтому продавец, вернувший разницу и ничего за это не получивший, под состав не подпадает. Объясняться в полиции и перед банком всё равно придётся, и именно поэтому обращение в банк и заявление в полицию по своей инициативе нужны как доказательство: они показывают, что вы на чужих деньгах не зарабатывали.
Гражданская сторона регулируется правилами о неосновательном обогащении из статьи 953 ГК РК (Особенная часть). Тот, кто без установленного законом или сделкой основания приобрёл имущество за счёт другого лица, обязан его вернуть. Норма работает в обе стороны: на неё ссылается мошенник, когда пугает вас заявлением о присвоении поступивших денег, и на неё же опираетесь вы, требуя вернуть отправленную разницу с владельца счёта-получателя. Тот, кто сообщил в банк о непонятном зачислении и не тронул сумму, ничего не присвоил. Кодекс доступен на adilet.zan.kz.
Уголовное дело и гражданский иск не заменяют друг друга. Приговор фиксирует вину, но деньги возвращает исполнительное производство по гражданскому требованию, поэтому иск лучше заявлять сразу внутри уголовного дела: если следователь наложил арест на имущество вовремя, к моменту приговора его уже не успеют вывести.
Как OpenFace защищает от этой схемы
Напрямую эту схему OpenFace не закрывает, но часть риска снимает: если сделка идёт через сервис, вторая сторона подтверждает личность по ИИН, а договорённости фиксируются в договоре. Это отсекает анонимов и даёт документ на случай спора. Остальные меры из статьи всё равно нужны.
Предложите покупателю пройти проверку до перевода. Честному человеку согласие ничего не стоит, а отказ говорит сам за себя.
Проверить покупателя за минуту → При регистрации на счёт зачисляется 5 000 ₸, первые сделки за счёт бонуса. Вход по номеру телефона.Частые вопросы
Можно ли тратить деньги, которые пришли на карту по ошибке?
Нет. Деньги, поступившие без основания, вам не принадлежат: Гражданский кодекс обязывает вернуть их тому, за чей счёт вы обогатились. Если исходный платёж отменят, банк спишет сумму обратно, и потраченное придётся возвращать из своих. Оставьте поступление нетронутым и сообщите в банк.
Как правильно вернуть ошибочный перевод в Казахстане?
Возврат оформляет отправитель заявлением в своём банке — Kaspi, Halyk или другом, через который ушёл платёж. Банк отправителя связывается с банком получателя, и деньги идут по тому же маршруту, откуда пришли. Ваша задача — не переводить ничего вручную и подтвердить банку согласие на возврат.
Покупатель угрожает заявлением в полицию за неосновательное обогащение. Что делать?
Это давление, а не юридическая перспектива. Вы не присваиваете деньги, если сразу сообщили о поступлении в банк и не тратили их: именно такое поведение защищает вас в любом споре. Зафиксируйте угрозы скриншотами и подайте заявление в полицию первым: это ваш документ о том, что деньги вы не присваивали.
Я уже вернул разницу, а исходный перевод отменили. Есть шанс вернуть деньги?
Шанс есть, но он тем выше, чем быстрее вы действуете. В первые минуты платёж иногда удаётся отозвать через банк до зачисления. Дальше всё зависит от того, успеет ли следствие установить владельца счёта и остались ли на нём деньги: со счетов подставных лиц деньги уходят почти сразу.
Чем грозит продавцу приём и возврат чужих денег?
Через ваш счёт проходят чужие средства, и для банка это признак обналичивания: счёт могут заблокировать до выяснения. Статья 232-1 УК РК написана про тех, кто предоставляет доступ к счёту или проводит переводы за вознаграждение, поэтому продавец, вернувший разницу и ничего за это не получивший, под состав не подпадает. Объясняться в банке и полиции всё равно придётся, и лучше прийти туда со своим заявлением, а не по вызову.
«Работодатель» перевёл аванс больше и просит вернуть излишек — это та же схема?
Да, это тот же приём в найме: деньги приходят с чужой или скомпрометированной карты, а излишек вы возвращаете своими. Настоящий работодатель удерживает переплату из следующей выплаты или оформляет возврат через бухгалтерию, а не просит срочный перевод на личную карту постороннего человека.
Источники
- Inbusiness.kz, 11.07.2026: как сотни казахстанцев стали соучастниками схем дропперов (ЗКО, 17 млн тенге через счета)
- Уголовный кодекс РК (мошенничество, незаконные переводы по чужому указанию) — adilet.zan.kz
- Гражданский кодекс РК (Особенная часть): неосновательное обогащение — adilet.zan.kz
- BBB Scam Alert: Selling used items online — beware of this overpayment scam (08.01.2021)
- Scamwatch (Австралия): мошенничество при покупке и продаже, переплата с просьбой вернуть разницу
- Overpayment scam — механика схемы и разрыв между зачислением и проверкой платежа
- МВД России: что делать с деньгами, поступившими от незнакомца (о возврате на другие реквизиты)
- Антифрод-центр Нацбанка РК: статистика обращений по видам мошенничества и регионам, единый номер 116