
Покупатель осмотрел телефон, оплатил переводом, деньги пришли. Через пять дней банк списал сумму обратно. Такой возврат по статье 57 Закона РК «О платежах и платёжных системах» банк проводит со счёта получателя без его согласия, а по ошибочным указаниям и несанкционированным платежам закон допускает его в течение трёх лет со дня операции. Если покупатель оспорил платёж после сделки, что делать, зависит от одного: чем вы докажете, что вещь передана.
Как работает схема
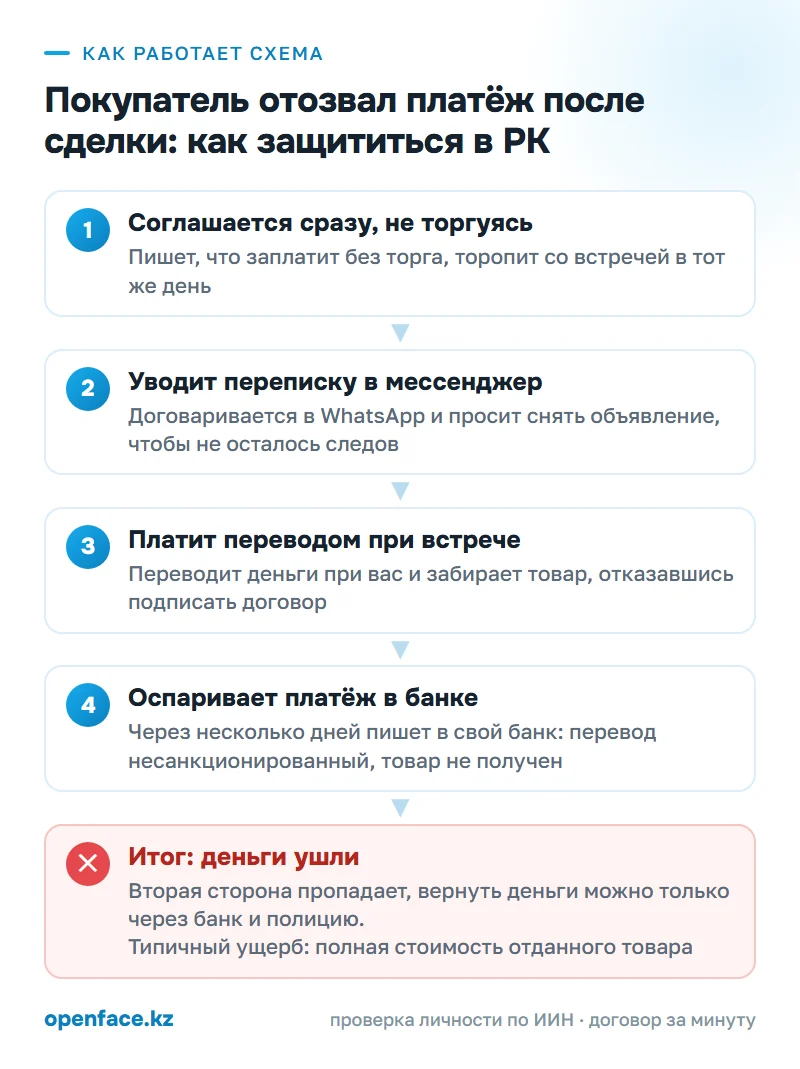
Мошеннику нужны две вещи: ликвидный товар, который легко перепродать за наличные, и способ оплаты, который можно развернуть назад. Под это подходят телефоны, ноутбуки, игровые приставки, инструмент, реже золото и часы.
Он откликается на объявление и ведёт себя как хороший покупатель: не торгуется, соглашается на вашу цену, сам предлагает приехать сегодня. Разговор быстро уходит из площадки в WhatsApp или Telegram. Потом эту переписку он удалит у себя, а вас попросит снять объявление «чтобы не звонили».
На встрече он платит при вас: перевод по номеру, оплата картой через терминал знакомого ИП или ссылка на оплату. Деньги действительно приходят, уведомление вы видите своими глазами — этим схема и отличается от соседней, где показывают поддельный чек Kaspi, а зачисления нет вовсе. Договор подписывать отказывается: «зачем бумажки, я же при вас перевёл». Расписку тоже не пишет. Вы отдаёте вещь.
Через несколько дней он обращается в свой банк с заявлением: операция несанкционированная, карта была не у него, товар не получен. Дальше всё зависит от того, чем он платил. Если платили переводом, деньги снимают по статьям 56 и 57 Закона «О платежах и платёжных системах»: банк бенефициара, тот самый, где открыт ваш счёт, изымает сумму без вашего согласия. Если картой через терминал или ссылку — это чарджбэк по правилам платёжной системы, и спор ведут между собой банк плательщика и банк продавца, а вас в нём нет. Уведомление о списании приходит без объяснений, номер покупателя отключён, объявления нет, переписки нет.
Краденая карта разворачивает сделку даже без злого умысла того, кто приехал за товаром. Настоящий владелец карты пишет заявление в свой банк, и списание падает на получателя денег, то есть на вас. Так же работает перевод с чужого счёта: «жена переведёт», «брат с работы скинет». Деньги приходят от незнакомого имени, а оспаривать платёж потом приходит третье лицо, которое вашу вещь в глаза не видело.
Двойная оплата «по ошибке» выглядит безобиднее прочего и стоит дороже всех. Покупатель отправляет перевод дважды, перезванивает через минуту: промахнулся, верни лишнее наличными, на карту больше не надо. Наличные он забирает на месте вместе с товаром, а потом оспаривает оба перевода как несанкционированные. Спорить не с кем: наличные следа не оставляют, а со счёта уходят обе суммы.
Реже покупатель настаивает на оплате через терминал знакомого ИП. Тогда спорит с вами не он: спор ведут банк плательщика и банк этого ИП по правилам платёжной системы, у плательщика есть готовая формулировка «товар не соответствует описанию», а доказательства подаёт владелец терминала — и подаст он ровно то, что вы успели ему передать. Отдельным ходом идёт жалоба на площадку: аккаунт продавца блокируют, и доступ к переписке в чате площадки пропадает как раз тогда, когда она нужна.
Отдельной строки у этой схемы в казахстанской статистике нет: Антифрод-центр считает обращения крупными категориями. За период наблюдений с 22 июля 2024 года по 1 сентября 2026 года пятёрку возглавляют ложные звонки — 17 % обращений, фиктивные онлайн-магазины — 16 % и лжеинвестиции — 14 %; география сходится к двум городам, Астана даёт 14–15 %, Алматы 13 %. В этих цифрах спор о платеже после встречи сидит внутри категории интернет-сделок, отдельно его никто не считает.
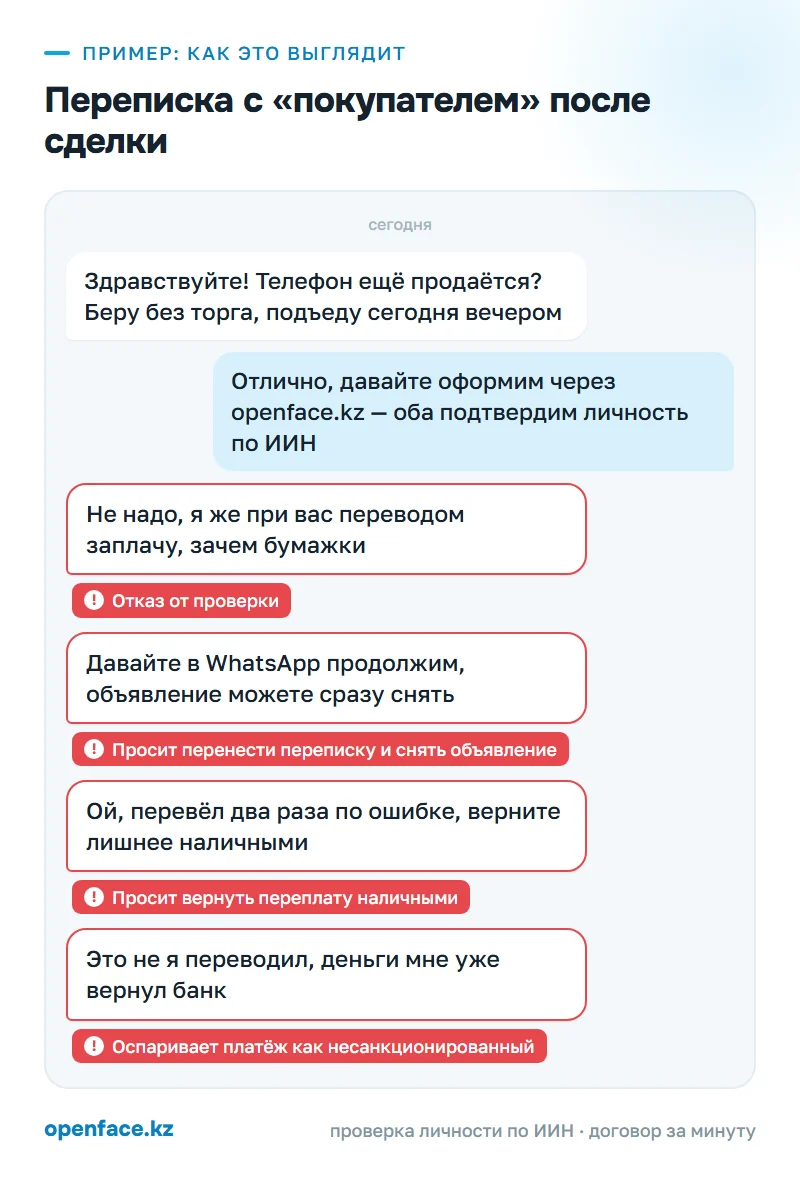
По каким признакам её видно
| Что происходит | Почему это подозрительно | Что сделать в ответ |
|---|---|---|
| Покупатель не торгуется и торопит со встречей в тот же вечер | Ему не важна цена, потому что он не рассчитывает за неё платить | Назначить встречу в людном месте днём и не подстраивать сделку под чужую спешку |
| Переписка сразу переносится в мессенджер, объявление просят снять | Доказательства исчезают до того, как банк или следователь их запросят | Сохранить объявление скриншотом, переписку выгрузить, номер записать отдельно |
| Платит с чужого счёта: «переведёт жена», «скинет брат» | Заявление об оспаривании подаст владелец счёта, и спорить вам придётся с посторонним человеком | Принимать оплату только со счёта того, кто забирает товар, и сверять имя с удостоверением |
| Перевёл больше суммы и просит вернуть разницу наличными | Исходный платёж отзовут, а наличные вернуть будет не у кого | Вернуть излишек тем же способом на тот же счёт, сделку не продолжать |
| Отказывается подписать договор и расписку: «я же при вас перевёл» | В споре с банком перевод денег и передача вещи — разные факты, и второй ничем не подтверждён | Подписать договор купли-продажи с ИИН обеих сторон и расписку о получении товара |
| Не показывает удостоверение, называет только имя | Без ИИН и адреса претензию отправлять некуда, иск подавать не на кого | Сфотографировать удостоверение и вписать данные в договор до передачи вещи |
| Настаивает на оплате через терминал или ссылку, хотя у вас просили наличные | Эти каналы дают плательщику готовую процедуру оспаривания | Для дорогой вещи брать наличные под расписку либо оформлять сделку через сервис с проверкой сторон |
Как узнать наверняка, до того как переводить
Напрямую эту схему проверка не закрывает, но она отсекает главное: анонима на другой стороне.
Создайте сделку в OpenFace и укажите номер покупателя. Ему придёт SMS со ссылкой, и вы оба подтвердите личность по ИИН и лицу через государственную базу. Сумма, сроки и условия запишутся в договор, который обе стороны подпишут кодом из SMS.
Отказ второй стороны это и есть ответ. Честному человеку проверка ничего не стоит и занимает минуту. Тот, кто прячется за чужим номером или объявлением, её не пройдёт и не согласится.
Если деньги уже ушли, дальше по шагам.
Что делать, если покупатель оспорил платёж после сделки
Если вы читаете это, потому что деньги уже списали: первые сутки важнее всей остальной переписки.
- Первые 30 минут — зафиксируйте списание. Скриншот уведомления, выписка по счёту за день сделки и за день возврата, чек о поступлении. Сохраните объявление, переписку, фото товара, серийный номер и IMEI, если он есть. Ничего не удаляйте, даже если кажется, что это мелочь.
- В тот же день подайте письменное заявление в свой банк. Спрашивайте прямо: основание изъятия денег, кто инициировал возврат, по какой операции и какой датой. Обращайтесь через официальный канал банка: чат в приложении или контакт-центр — у Halyk это номер 7111, он указан в разделе о безопасности карт. Нужен письменный ответ, а не устное объяснение оператора.
- Первый день — заявление в полицию. Звонок 102, подача через qamqor.gov.kz или личное обращение в отдел. Опишите последовательность: объявление, встреча, оплата, передача вещи, списание. Требуйте регистрации в ЕРДР и талона о приёме (как правильно оформить заявление), иначе материал осядет в отказном.
- В первые сутки сообщите о мошеннической операции. Звонок на линию 116 (это единый колл-центр сотовых операторов) плюс обращение на портале antifraud.kz. Это особенно важно, когда карта покупателя оказалась краденой: ваш счёт в такой цепочке выглядит как точка вывода чужих денег, и раннее обращение играет на вашей стороне.
- 3–10 дней: претензия покупателю. Если ИИН и адрес у вас есть, отправьте заказное письмо с уведомлением: вернуть товар или оплатить его. Срок ответа вы назначаете сами, между физлицами принято давать 10 дней, закон такого срока не устанавливает. Молчание тоже результат, его вы приложите к иску.
- Дальше — суд по месту жительства ответчика. Требование: стоимость товара как оплата по договору купли-продажи либо как неосновательное обогащение, плюс неустойка за пользование чужими деньгами.
Если оплата шла через терминал или ссылку на оплату знакомого ИП, добавьте седьмой шаг: запросите у владельца терминала выписку по операции и копию уведомления о споре. Эквайринговый спор идёт между банком плательщика и банком продавца по правилам платёжной системы, и у ИП есть право представить доказательства: ваш договор, расписка и фото товара подшиваются именно туда. Срок на ответ там короткий и задан теми же правилами, поэтому документы нужно передать сразу.
Про шансы честно. Когда у вас есть подписанный договор, копия удостоверения и расписка, дело превращается в обычный гражданский спор, и такой спор вы выиграете: передача вещи доказана, оплаты нет. Когда нет ничего, кроме номера телефона и чека, вернуть деньги удаётся редко: искать покупателя не по чему, а банк не обязан раскрывать вам данные плательщика. Готовьтесь и к тому, что деньги заберут не сразу. Между сделкой и списанием проходит время, и к моменту возврата вещь давно перепродана.
Как защититься в следующий раз
- Подписывайте договор с любой суммы, которую жалко потерять: стороны с ИИН, описание товара с серийным номером, цена, дата, подписи. Два экземпляра, один у вас. Образец договора для Казахстана можно распечатать заранее и возить с собой. — Отдельно берите расписку о получении товара: одна фраза от руки с датой и подписью покупателя закрывает главный спорный факт. — Сверяйте удостоверение личности перед передачей вещи и фотографируйте его. По ИИН потом реально найти адрес, исполнительное производство и судебные дела, а проверка человека перед сделкой занимает минут десять. — Принимайте оплату только со счёта покупателя и только после фактического зачисления. Скриншот об отправке перевода подтверждением не считается. — Никогда не возвращайте «случайно переплаченное» наличными: только обратным переводом на тот же счёт. — Храните объявление, переписку и договор три года после продажи, а не до ближайшей чистки телефона. — Безопасная сделка между физлицами в Казахстане, когда речь о дорогой вещи, — это расчёт наличными под расписку при свидетеле либо площадка, где обе стороны подтверждают личность.
Здесь и проходит граница возможностей сервисов вроде OpenFace. Банку это не помешает исполнить возврат: правила платёжной системы выше любого вашего договора. Но подтверждённый по ИИН профиль покупателя и подписанная обеими сторонами бумага превращают спор из «слово против слова» в документ, с которым идут в суд.
Что говорит закон
Если покупатель забрал вещь и намеренно инициировал отзыв платежа, речь идёт о хищении путём обмана. Статья 190 УК РК описывает мошенничество как хищение чужого имущества или приобретение права на чужое имущество путём обмана или злоупотребления доверием; часть вторая отдельно выделяет обман пользователя информационной системы или сети Интернет. Когда следствие сомневается, мошенничество это или гражданский спор, помогает разбор квалификации по статье 190 для потерпевшего.
Механику самого списания задаёт Закон РК «О платежах и платёжных системах». По статье 56 несанкционированным считается платёж, совершённый лицом без полномочий или с использованием поддельного платёжного инструмента. Статья 57 того же закона отвечает за возврат денег по платежам и переводам: банк бенефициара изымает такую сумму со счёта получателя без его согласия, и спрашивать вас он не обязан. Отзыв указания по статье 50 возможен только до исполнения: после того как деньги зачислены вам, «отменить перевод» покупатель уже не может, и любое списание после этого идёт по процедуре возврата, а не отзыва.
Три нормы отвечают за сам долг. Статья 238 ГК РК: право собственности у приобретателя возникает с момента передачи вещи, то есть товар стал чужим ровно тогда, когда вы его отдали. Статья 406 ГК РК описывает обязанность покупателя принять товар и уплатить за него цену, а статья 439 даёт продавцу право требовать оплаты. Неустойку за пользование чужими деньгами считают по статье 353 ГК РК. Если договора не было вовсе, деньги взыскиваются как неосновательное обогащение по статье 953 ГК РК: покупатель сберёг имущество за ваш счёт без законного основания.
Отдельный вопрос — письменная форма. Статья 152 ГК РК требует письменного оформления сделок на сумму свыше ста месячных расчётных показателей, кроме исполняемых при самом совершении. Продажа с рук формально попадает в исключение, поэтому бумагу почти никто не подписывает, и именно на этом держится вся схема. Сроки тоже работают против продавца: по статье 57 возврат денег по ошибочному указанию или несанкционированному платежу не производится по истечении трёх лет со дня исполнения, а внутри этого предела конкретный срок оспаривания задают договор с банком и правила платёжной системы.
Как OpenFace защищает от этой схемы
Напрямую эту схему OpenFace не закрывает, но часть риска снимает: если сделка идёт через сервис, вторая сторона подтверждает личность по ИИН, а договорённости фиксируются в договоре. Это отсекает анонимов и даёт документ на случай спора. Остальные меры из статьи всё равно нужны.
Предложите покупателю пройти проверку до перевода. Честному человеку согласие ничего не стоит, а отказ говорит сам за себя.
Проверить покупателя за минуту → При регистрации на счёт зачисляется 5 000 ₸, первые сделки за счёт бонуса. Вход по номеру телефона.Частые вопросы
Можно ли отменить перевод Kaspi после получения товара?
Кнопки, которой покупатель забрал бы у вас исполненный перевод, в приложении нет: отозвать указание можно только до зачисления. Опасность приходит с другой стороны — покупатель идёт не в приложение, а в свой банк с заявлением о несанкционированном платеже, и тогда сумму снимают уже с вашего счёта и без вашего согласия. Для продавца это значит одно: увидели зачисление в Kaspi — ещё не значит, что деньги ваши.
Продал телефон, деньги списали обратно — банк вернёт мне сумму?
Сам банк спор между продавцом и покупателем не решает: он исполняет правила возврата по несанкционированному платежу. Вернуть деньги можно только от покупателя — через претензию и суд, а при признаках обмана через уголовное дело по статье 190 УК РК. От банка нужен письменный ответ об основании списания, он ложится в основу заявления.
Что делать, если оплатили краденой картой, а деньги списали обратно?
Вы в этом случае тоже потерпевший, но товар придётся искать через полицию. Подайте заявление сразу, приложите выписку, переписку и данные покупателя, сообщите на линию 116. Чем раньше зафиксировано обращение, тем меньше риск, что ваш счёт сочтут звеном вывода чужих денег.
Как проверить покупателя по ИИН перед сделкой?
ИИН и Ф. И. О. из удостоверения дают возможность проверить человека по открытым базам: исполнительное производство на aisoip.adilet.gov.kz, судебные дела, список должников, банкротство физлиц. Проверка не покажет намерение оспорить платёж, но даст адрес и данные, без которых иск подать не получится.
Обязателен ли договор при продаже вещи с рук в Казахстане?
По статье 152 ГК РК письменная форма обязательна для сделок на сумму свыше ста месячных расчётных показателей, кроме тех, что исполняются при самом совершении. Продажа с рук формально исполняется сразу, но без бумаги у вас не остаётся доказательства передачи вещи. Договор с ИИН обеих сторон, описанием товара и подписями стоит подписывать с любой суммы, которую жалко потерять.
Через сколько дней после сделки покупатель уже не сможет оспорить платёж?
Внешний предел установлен законом: по статье 57 Закона РК «О платежах и платёжных системах» возврат денег не производится по истечении трёх лет со дня исполнения ошибочного указания или несанкционированного платежа. Внутри этого срока конкретные сроки оспаривания задают договор с банком и правила платёжной системы, и они короче. Три года — это и срок хранения объявления, переписки и договора.
Источники
- Уголовный кодекс РК, статья 190 «Мошенничество» — adilet.zan.kz
- Гражданский кодекс РК (Общая часть): статьи 152, 238, 353 — adilet.zan.kz
- Гражданский кодекс РК (Особенная часть): статьи 406, 439, 953 — adilet.zan.kz
- Закон РК «О платежах и платежных системах»: статьи 50, 56, 57 — adilet.zan.kz
- Национальный антифрод-центр РК: статистика обращений и линия 116
- Halyk Bank: раздел о безопасности карт и переводов
- Kaspi.kz: безопасность переводов и что делать при спорной операции
- OLX Казахстан: справочный центр о безопасных сделках между пользователями