
Пришли деньги на карту от незнакомого, а следом звонок с просьбой вернуть их на другую карту. Тратить деньги нельзя, а перевести их значит потерять свои: банк отзовёт исходное зачисление, и вернувший останется без денег. Законный возврат ошибочного платежа в Казахстане идёт только через банк, обратно тому же отправителю. В чёрном списке Антифрод-центра Нацбанка РК — свыше 13 тысяч подтверждённых мошенников, и оказаться там можно, не получив от схемы ни тенге.
Как работает схема
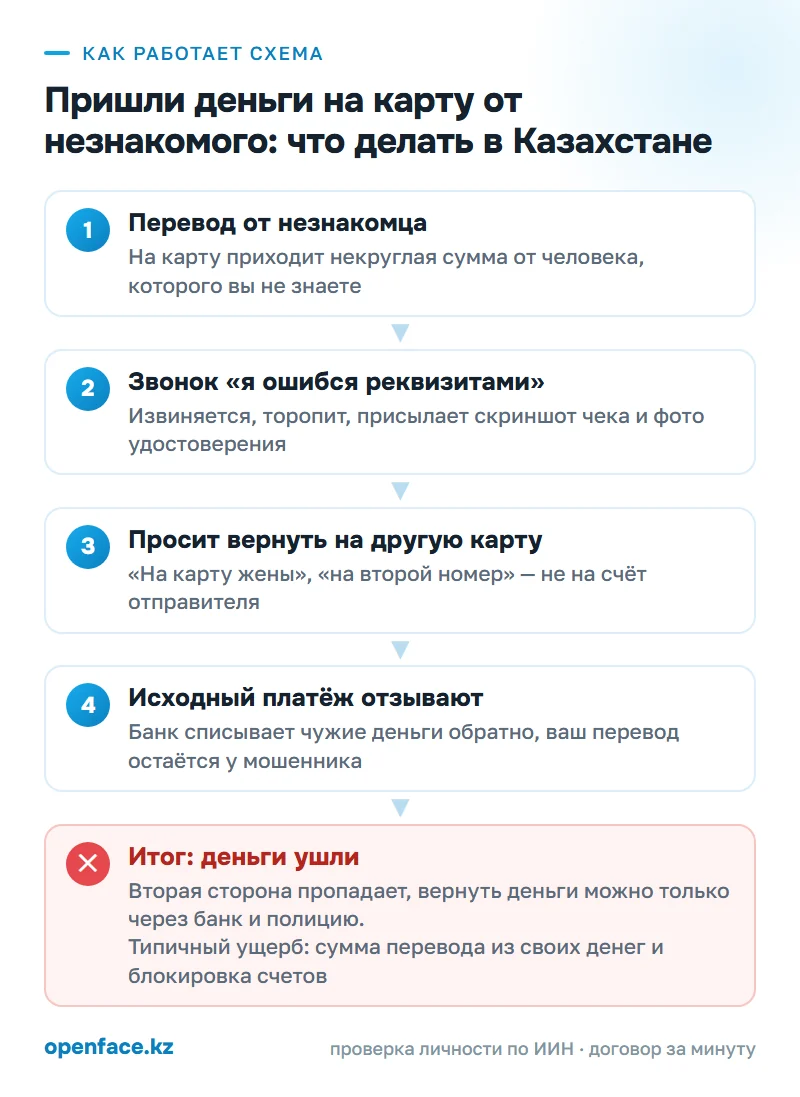
Первым приходит перевод. Сумма некруглая, с копейками или сотнями — так выглядит чей-то настоящий остаток на счету, случайно попавший не туда. Отправитель вам незнаком, вы ничего ему не продавали и денег не занимали.
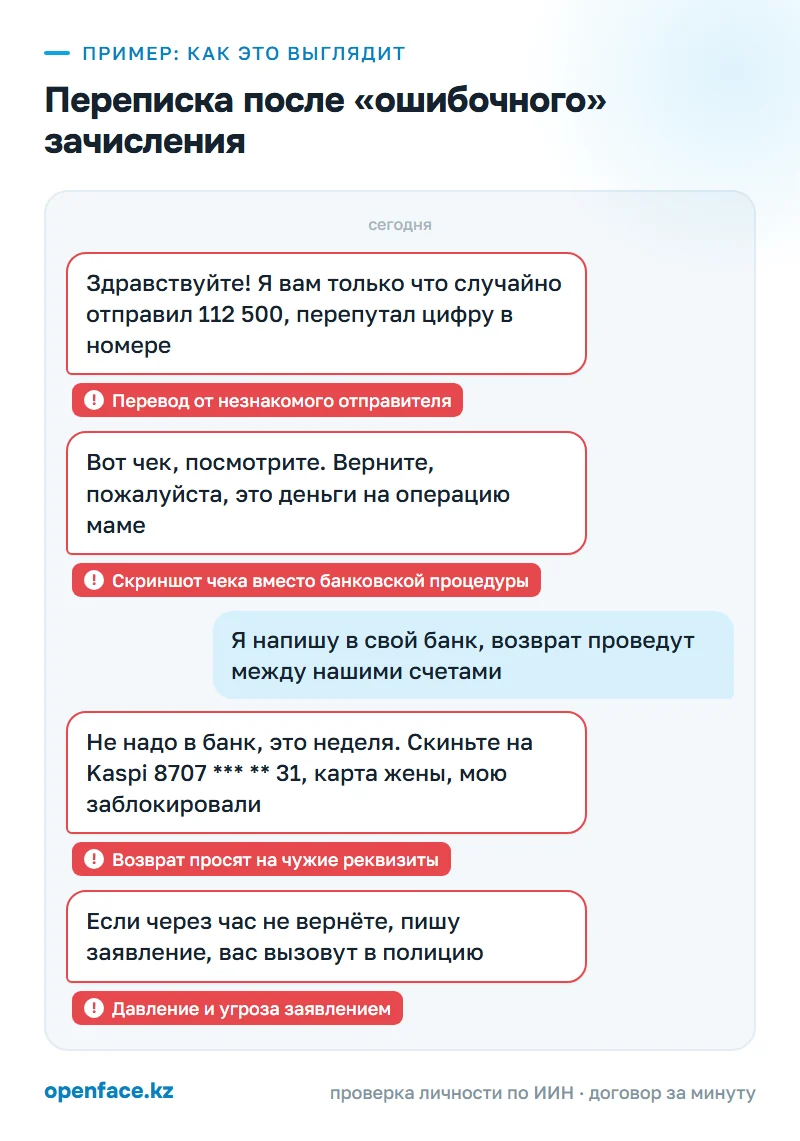
Через несколько минут звонок или сообщение в WhatsApp. Человек расстроен, объясняет, что перепутал цифру в номере, извиняется, прикладывает скриншот чека и фотографию удостоверения личности. Просьба звучит естественно, и главное в ней спрятано в конце: перевести деньги не тому, кто их отправил, а на другую карту. «На карту жены», «на мой второй номер», «на Kaspi брата, мою заблокировали».
Если вы тянете с ответом, тон меняется. Появляется второй «пострадавший» с той же историей, потом угрозы: напишем заявление, вас вызовут, за присвоение чужих денег есть статья. Расчёт на то, что чужие деньги на счету ощущаются как проблема, от которой хочется избавиться поскорее, и человек нажимает «перевести», не разбираясь.
После перевода схема закрывается. Исходное зачисление отзывают как несанкционированное или ошибочное, банк списывает его обратно, а ваши собственные деньги остаются на карте дроппера и уходят дальше по цепочке. Получателя здесь используют как промежуточное звено: владелец карты становится видимой частью цепочки переводов, хотя считает, что просто вернул чужое. Чем заканчивается роль такого звена в Казахстане, разобрано в материале о том, что грозит за сдачу банковской карты в аренду.
Опаснее всего вариант с краденой картой. Деньги приходят со счёта, к которому мошенник получил доступ обманом, и через несколько дней настоящий владелец оспаривает операцию в своём банке. Спорную сумму списывают с вашего счёта, и возразить нечем: оснований держать чужие деньги у вас не было. Свои вы к тому моменту уже отправили «ошибшемуся отправителю», так что теряете дважды.
Другая версия схемы живёт внутри обычной сделки с рук. Покупатель на OLX или Kolesa переводит больше цены и просит вернуть разницу либо обещает перевести всю сумму в обмен на наличные: «деньги отправил, они идут, отдайте товар». Разницу или наличные он просит отдать сразу, а исходный платёж потом отзывает через свой банк. Продавец остаётся без товара, без наличных и с отменённым зачислением; отдельно разобрано, как отличить настоящий чек Kaspi от поддельного, которым такую сделку и закрывают.
Отдельной казахстанской статистики по «ошибочным переводам» нет, а в новостях эта история появляется уже на следующей стадии, когда счета заблокированы. В Западно-Казахстанской области через счета участников такой цепочки прошло около 17 миллионов тенге; после блокировки этих счетов организаторы похитили 18-летнего владельца карт, чтобы вернуть себе доступ к деньгам. В том же материале inbusiness.kz от 11 июля 2026 года: жительница области Жетісу принимала на личные счета деньги пострадавших и переводила их дальше в криптовалюте, а в Туркестанской области под следствием оказались больше двадцати студентов и несовершеннолетних. У всех этих историй один и тот же итог. Деньги через карту прошли чужие, а отвечает владелец карты.
Антифрод-центр Национального банка РК работает с июля 2024 года. По статье 25-1 закона о платежах он передаёт сведения о подозрительных операциях банкам, платёжным организациям, операторам сотовой связи и органам уголовного преследования, поэтому отметка не остаётся в одном банке — с ней сталкиваются все, кто подключён к обмену данными. Человек, вернувший «ошибочный перевод» своими руками, попадает туда наравне с тем, кто сдавал карту за вознаграждение.
По каким признакам её видно
| Что происходит | Почему это подозрительно | Что сделать в ответ |
|---|---|---|
| На счёт пришли деньги от человека, которого вы не знаете | У любого перевода есть отправитель; если вы его не знаете и ничего ему не должны, деньги не ваши ни при каком раскладе | Не снимать, не тратить, не переводить; сообщить банку об ошибочном зачислении |
| СМС о зачислении есть, а в выписке операции нет | Поддельное уведомление — способ получить «возврат» с денег, которых на счёте никогда не было | Смотреть баланс только в приложении банка или в отделении, не по сообщению |
| Отправитель звонит через минуты после перевода и торопит | Настоящий человек, ошибшийся реквизитами, идёт в свой банк — искать получателя по номеру телефона он не станет | Сказать, что возврат пойдёт банковской процедурой, и завершить разговор |
| Просят перевести на другую карту, другой номер, другого человека | Законный возврат всегда идёт обратно тому же отправителю на тот же счёт | Отказать письменно, в переписке, и сохранить этот отказ |
| Присылают скриншот чека, фото удостоверения, «заявление в банк» | Картинка не подтверждает ни зачисление, ни личность и делается за минуту в редакторе | Сохранить как доказательство, но не считать основанием для перевода |
| Угрожают полицией, статьёй, приездом «юриста» | Давление нужно, чтобы вы перевели деньги до того, как посоветуетесь с банком | Записать разговор, сообщить на 116, при прямых угрозах — заявление в полицию |
| Покупатель «случайно» перевёл больше цены и просит вернуть разницу | Исходный платёж потом отзывается, а наличные или встречный перевод уже ушли | Возвращать только обратным переводом на тот же счёт и только после зачисления |
Как узнать наверняка, до того как переводить
Напрямую эту схему проверка не закрывает, но она отсекает главное: анонима на другой стороне.
Создайте сделку в OpenFace и укажите номер вторую сторону. Ему придёт SMS со ссылкой, и вы оба подтвердите личность по ИИН и лицу через государственную базу. Сумма, сроки и условия запишутся в договор, который обе стороны подпишут кодом из SMS.
Отказ второй стороны это и есть ответ. Честному человеку проверка ничего не стоит и занимает минуту. Тот, кто прячется за чужим номером или объявлением, её не пройдёт и не согласится.
Если деньги уже ушли, дальше по шагам.
Что делать, если пришли деньги на карту от незнакомого
Если вы читаете это, потому что деньги уже перевели, начните с седьмого пункта, остальное прочтёте после.
- Первые минуты: не трогать деньги. Не снимайте, не оплачивайте покупки, не переводите никому. Откройте приложение банка и проверьте выписку — зачисление должно быть видно в истории операций. Баланс смотрите в приложении или в отделении: сообщение о переводе подделать проще, чем историю операций банка.
- В тот же день: письменное обращение в свой банк. Напишите в чат банка или позвоните на горячую линию и сообщите об ошибочном зачислении: дата, сумма, отправитель. Просите зафиксировать обращение и выдать его номер. Дальше банк связывается с отправителем и организует возврат на тот же счёт, с которого деньги пришли; от вас требуется только подтвердить возврат, самому переводить деньги не нужно.
- В тот же день, в разговоре с отправителем: направлять в банк. Скажите отправителю, что возврат пойдёт на тот же счёт через банк и что самостоятельно вы ничего не переводите. Не соглашайтесь на встречу, наличные и терминал. Сохраните переписку, номер телефона, скриншоты и запись звонка: это доказательство того, что чужими деньгами вы не распоряжались.
- В тот же день, при угрозах: линия 116 и заявление. Антифрод-центр Нацбанка принимает сообщения по единому номеру 116 через колл-центр сотовых операторов и через форму на antifraud.kz. Если угрожают расправой или оглаской, это уже отдельный состав: заявление подаётся по 102 или через qamqor.gov.kz, порядок подробно разобран в материале о том, как написать заявление о мошенничестве.
- Первые дни, если счёт заблокировали: запросить основание. Попросите письменное объяснение и проверьте свои данные в сервисе проверки на портале antifraud.kz. Сильнее всего здесь работает обращение в банк, сделанное до того, как с вашего счёта что-то ушло: оно показывает, что вы не участвовали в схеме сознательно.
- Через 3–10 дней: собрать письменные ответы. Заберите у банка письменный ответ на обращение со ссылкой на его номер, а если подавали заявление в полицию, проверьте на qamqor.gov.kz, зарегистрированы ли сведения в ЕРДР, и запишите номер регистрации. Отказ банка снять ограничения без объяснений обжалуется письменной претензией в сам банк и жалобой в Агентство по регулированию и развитию финансового рынка через eOtinish.
- Если вы уже перевели: считайте это мошенничеством и звоните сразу. Банк и 116 — в первые минуты, пока платёж не ушёл дальше по цепочке, потом заявление в полицию. Шансы вернуть деньги такие: без согласия владельца счёта банк изымает деньги у получателя только по ошибочному указанию, по несанкционированному платежу или по постановлению органа уголовного преследования, согласованному с прокурором, а перевод, сделанный добровольно, ни под одно из этих оснований не подпадает. Поэтому остаётся постановление следователя по уголовному делу либо гражданский иск о неосновательном обогащении к тому, кто деньги получил. Что успевает сделать банк в первые часы, описано в материале о том, как вернуть деньги, переведённые мошенникам.
Как защититься в следующий раз
- Чужие деньги на счету не трогайте вообще: ни снять, ни потратить, ни вернуть самому. — Возврат идёт только через банк и только на счёт, с которого пришёл платёж. — Зачисление проверяйте в выписке приложения. СМС и скриншот от собеседника ничего не доказывают. — Просьбу перевести на другие реквизиты считайте концом разговора. — В сделке с рук: деньги вперёд, зачисление — в выписке приложения, наличную «разницу» не отдавать никогда. — Переписку, номера и записи звонков храните до того дня, когда банк закроет вопрос письменно. — Разговор ушёл в угрозы — фиксируйте их и сообщайте на 116. Договариваться с тем, кто угрожает, не о чем.
У варианта с «переплатой» в сделке с рук та же защита, что и у любой сделки между незнакомыми людьми: подтверждение личности по ИИН и письменно зафиксированные условия. В OpenFace это делают до того, как кто-то кому-то перевёл деньги: у продавца остаётся зафиксированное, кто он и о чём договорились, — это то, с чем идут в полицию и в суд, когда платёж отзывают.
Что говорит закон
«Ошибочный перевод» в законе и «я ошибся номером карты» в жизни — разные события, и путаница между ними стоит людям денег. Статья 57 Закона РК «О платежах и платежных системах» называет указание ошибочным, если оно содержит реквизиты, не соответствующие реквизитам указания, полученного от предыдущего отправителя, либо передано повторно. Это сбой в платёжной цепочке между банками, а не набранный вручную не тот номер карты.
По такому указанию банк бенефициара изымает деньги с банковского счёта получателя без его согласия и делает это не позднее следующего операционного дня со дня обнаружения факта ошибочности. Если денег на счёте недостаточно или их нет, возврат ложится на отправителя, допустившего ошибку, за счёт собственных средств. Предельный срок — три года со дня исполнения ошибочного указания, дальше возврат не производится. Без согласия владельца счёта деньги изымают ещё по двум основаниям: несанкционированный платёж и постановление органа уголовного преследования о признании транзакции мошеннической, согласованное с прокурором (подпункт 5 пункта 1 той же статьи).
Бытовой случай, когда отправитель сам перепутал цифру, ни к одному из этих оснований не относится. Kaspi формулирует это для обратной ситуации без оговорок: если вы по ошибке отправили деньги не тому человеку, по Закону РК «О платежах и платёжных системах» вернуть перевод можно только с его согласия или по решению суда. Отсюда и порядок для получателя: сообщить банку, дождаться, пока банк свяжется с отправителем, подтвердить обратный перевод на тот же счёт. Согласия не дали — отправителю остаётся суд. Если согласие есть, деньги возвращаются на тот счёт, с которого их отправили. Ни одна строка статьи 57 не требует от получателя переводить что-либо самому.
Роль Антифрод-центра описана статьёй 25-1 того же закона: центр собирает и анализирует сведения о платёжных транзакциях с признаками мошенничества и передаёт их банкам, платёжным организациям, сотовым операторам и органам уголовного преследования. Так блокировка счёта в одном банке превращается в отказ во всех остальных.
Гражданская сторона вопроса — глава о неосновательном обогащении. Статья 953 ГК РК обязывает того, кто без установленных законодательством или сделкой оснований приобрёл или сберёг имущество за счёт другого лица, вернуть его потерпевшему. Статья 954 распространяет эти правила и на возврат исполненного по недействительной сделке, и на возмещение вреда, а статья 958 добавляет к сумме неустойку за пользование чужими деньгами с момента, когда получатель узнал о неосновательности обогащения. Тексты статей открыты в Гражданском кодексе РК (Особенная часть). Потраченный «ошибочный» перевод всё равно придётся вернуть — из своих денег и с неустойкой по статье 958.
Уголовная часть касается прежде всего того, кто перевод организовал. Статья 190 УК РК называет мошенничеством хищение чужого имущества или приобретение права на чужое имущество путём обмана или злоупотребления доверием; базовая санкция — штраф до тысячи месячных расчётных показателей либо лишение свободы до двух лет с конфискацией, а обман пользователя информационной системы или сети Интернет поднимает наказание до четырёх тысяч МРП и четырёх лет. Границу между уголовным делом и гражданским спором разбирает отдельный материал про статью 190 УК РК для потерпевшего. Угрозы, которыми из вас выбивают перевод, подпадают под статью 194 «Вымогательство»: требование передачи чужого имущества под угрозой насилия или распространения позорящих сведений. А вовлечение в законный оборот денег, полученных преступным путём, включая посредничество, описано статьёй 218 УК РК. Тексты всех трёх статей открыты в Уголовном кодексе РК.
Как OpenFace защищает от этой схемы
Напрямую эту схему OpenFace не закрывает, но часть риска снимает: если сделка идёт через сервис, вторая сторона подтверждает личность по ИИН, а договорённости фиксируются в договоре. Это отсекает анонимов и даёт документ на случай спора. Остальные меры из статьи всё равно нужны.
Предложите второй стороне пройти проверку до перевода. Честному человеку согласие ничего не стоит, а отказ говорит сам за себя.
Проверить вторую сторону за минуту → При регистрации на счёт зачисляется 5 000 ₸, первые сделки за счёт бонуса. Вход по номеру телефона.Частые вопросы
Пришли деньги на карту от незнакомого — можно их потратить?
Нет. Деньги, полученные без основания, по статье 953 ГК РК подлежат возврату, а по статье 958 ГК РК на сумму неосновательного денежного обогащения начисляется неустойка за пользование чужими деньгами. Потраченную сумму придётся вернуть из своих, поэтому её оставляют нетронутой до решения банка.
Могут ли посадить за возврат ошибочного перевода?
За сам возврат через банк — нет, это обычная банковская процедура. Риск появляется, когда человек переводит чужие деньги на реквизиты третьего лица: так он становится звеном вывода краденого, а вовлечение такого имущества в оборот описано статьёй 218 УК РК. Даже без уголовного дела остаётся банковская часть: блокировка счетов и попадание в списки Антифрод-центра.
Просят вернуть ошибочный перевод на другую карту — что ответить?
Ответить, что возврат пойдёт через банк на тот же счёт, с которого пришли деньги. Законный возврат ошибочного платежа всегда идёт обратно отправителю, поэтому просьба перевести «на карту жены» или «на второй номер» означает, что деньги чужие и их выводят. Переписку стоит сохранить.
Сколько банк возвращает деньги по ошибочному переводу?
Смотря что считается ошибочным переводом. Если реквизиты не совпали внутри самой платёжной системы — указание разошлось с тем, что передал предыдущий отправитель, или ушло повторно, — по статье 57 Закона РК «О платежах и платежных системах» банк бенефициара обязан вернуть деньги без согласия получателя не позднее следующего операционного дня, а через три года со дня исполнения такого указания возврат уже не производится. Бытовой случай, когда отправитель сам ошибся цифрой в номере карты или телефона, под эту статью не подпадает: закона о сроке для банка тут нет, а Kaspi прямо говорит, что вернуть перевод, отправленный не тому человеку, можно только с согласия получателя или по решению суда. Поэтому процедура другая: получатель сообщает своему банку, банк связывается с отправителем, и деньги уходят обратно тем же переводом. Жаловаться в Агентство по регулированию и развитию финансового рынка через eOtinish имеет смысл, если банк отказывается принимать или рассматривать такое обращение, а не если он не уложился в срок, которого закон здесь не устанавливает.
Что делать, если счёт заблокировали из-за дроп-операций?
Запросите у банка письменное основание блокировки и проверьте свои данные в сервисе проверки на портале antifraud.kz. К обращению приложите переписку с «отправителем» и своё сообщение в банк об ошибочном зачислении: раннее обращение показывает, что вы не участвовали в схеме осознанно.
Покупатель перевёл больше и просит вернуть разницу — это обман?
Так выглядит один из вариантов схемы: переплата возвращается наличными или на другую карту, а исходный платёж потом оспаривается. Разницу возвращают только обратным переводом на тот же счёт и только после того, как деньги реально зачислены и видны в выписке, а не в присланном скриншоте.
Источники
- 24.kz, 31.07.2026: «117 млрд тенге не дошли до мошенников»: как работает Национальный антифрод-центр
- Антифрод-центр Национального банка РК: единый номер 116 и форма сообщения о мошенничестве
- Kaspi Guide: возврат перевода, отправленного не тому человеку
- Закон РК «О платежах и платежных системах», статьи 25-1 и 57 — adilet.zan.kz
- Гражданский кодекс РК (Особенная часть), статьи 953, 954 и 958 — adilet.zan.kz
- Уголовный кодекс РК, статьи 190, 194 и 218 — adilet.zan.kz
- ABNews, 05.09.2026: деньги пришли по ошибке — почему их опасно переводить на другие реквизиты
- Inbusiness.kz, 11.07.2026: как сотни казахстанцев стали соучастниками многомиллиардных схем дропперов